
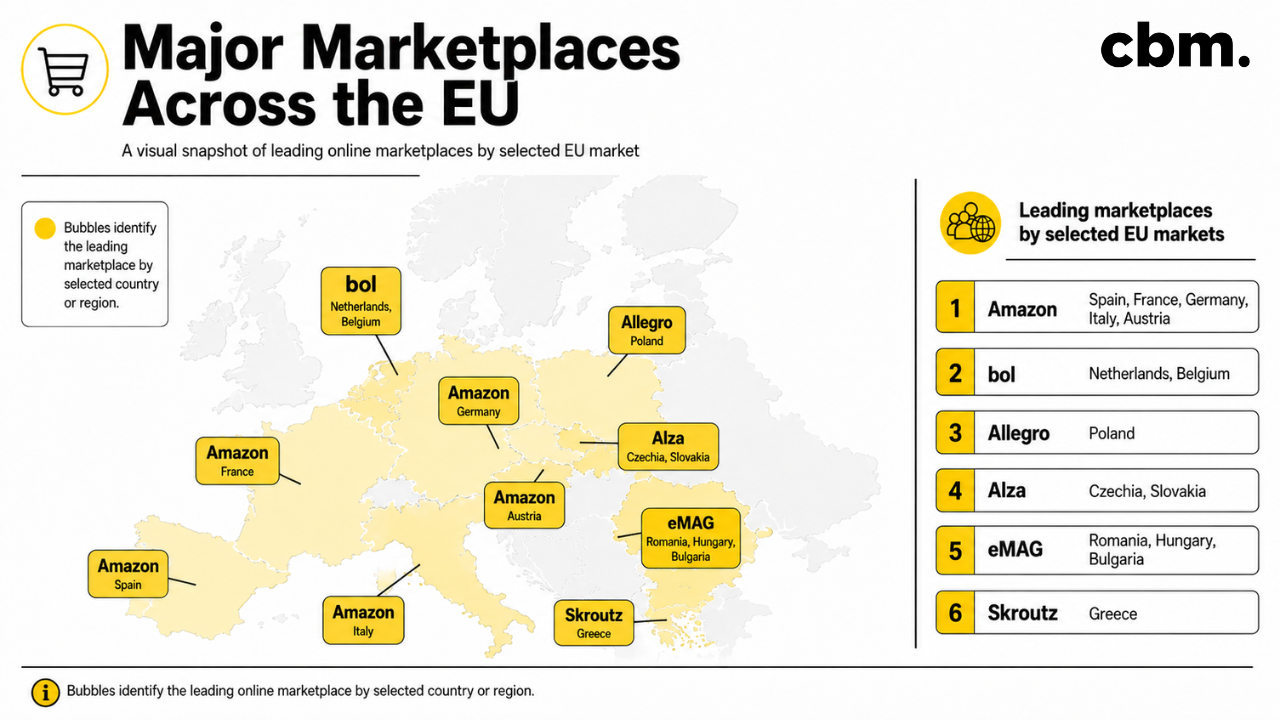
整个欧盟的市场使用率已成为欧洲电子商务发展的最重要指标之一。随着跨境平台重塑了竞争、海关流动、产品安全检查和数字商务政策,在线市场现已成为企业进入市场的主要途径、消费者的默认购物环境以及监管机构日益关注的问题。
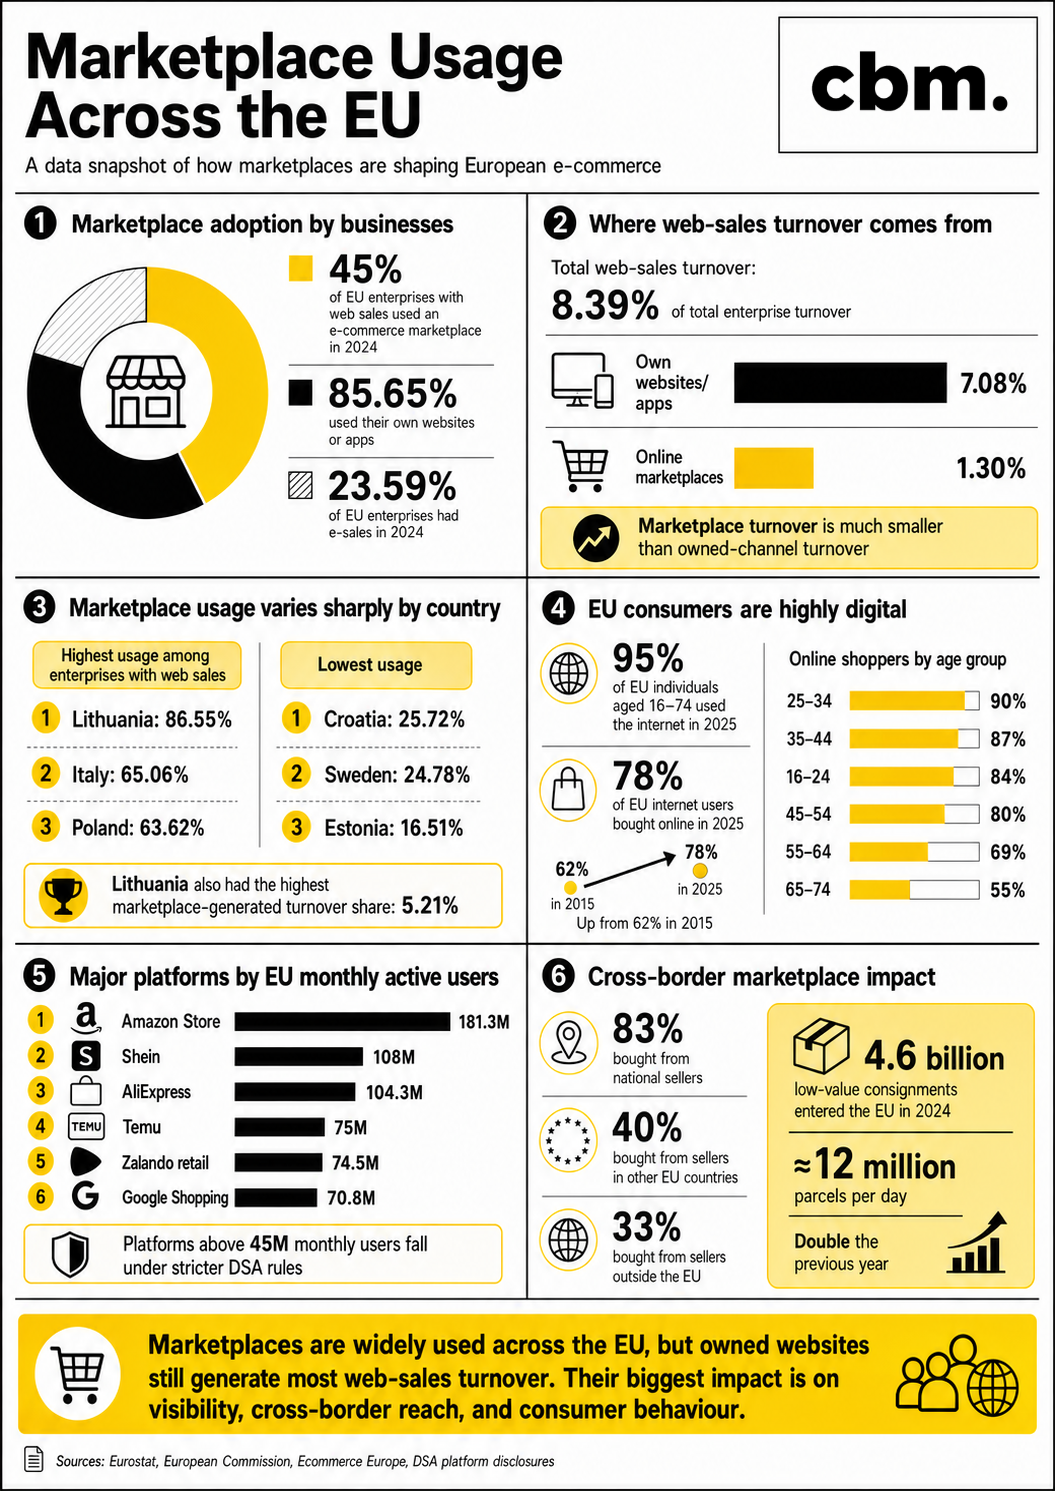
最清晰的官方快照来自欧盟统计局的 2024 年企业电子商务数据。2024 年,45% 的欧盟网络销售企业使用电子商务市场,85.65% 的 企业 使用自己的网站或应用程序。这表明,自有电子商务渠道仍是网络销售的主要途径,但现在近一半通过网站或应用程序进行网络销售的企业都在使用市场。
从营业额的角度来看,市场的情况变得更加微妙。2024 年,欧盟企业的 网络销售额占总营业额的 8.39%。其中,7.08% 来自自有网站或应用程序,只有1.30% 来自在线市场。换句话说,市场的应用非常普遍,但市场营业额在企业收入中所占的份额仍然远远低于自有数字渠道。
| 指标 | 最新数据 | 市场含义 |
| 欧盟企业的电子销售 | 2024 年达到 23.59 | 几乎每四家欧盟企业中就有一家进行电子销售 |
| 仅使用网站/应用程序进行电子销售的欧盟企业 | 2024 年达到 17.99 | 网络销售仍是主要的电子销售途径 |
| 仅使用 EDI 类型销售的欧盟企业 | 2024 年为 2.9 | 电子数据交换(EDI)的采用率较低,但在营业额方面非常重要 |
| 同时使用网络销售和电子数据交换的欧盟企业 | 2024 年达到 2.7 | 多渠道电子销售仍然有限 |
| 使用自有网站/应用程序进行网络销售的企业 | 2024 年达到 85.65 | 自有渠道主导卖家基础设施 |
| 使用市场平台进行网络销售的企业 | 2024 年达到 45 | 市场是一个主要的二级销售渠道 |
| 来自电子销售的企业总营业额 | 2024 年达到 19.49 | 近五分之一的企业营业额来自电子销售 |
| 来自网络销售的企业总营业额 | 2024 年为 8.39 | 网络销售额巨大,但小于电子数据交换销售额 |
| 来自自有网站/应用程序的企业总营业额 | 2024 年为 7.08 | 自有电子商务占据了大部分网络销售额 |
| 来自市场平台的企业总营业额 | 2024 年达到 1.30 | 市场收入份额仍然相对较低 |
欧盟统计局的企业数据显示,欧盟电子商务并非简单的 "市场与网站之争"。企业通常使用平台来提高知名度、发现新客户、获取新客户和实现跨境销售,而企业自己的网站和应用程序仍然是更强大的收入基础。
欧盟市场的使用情况参差不齐。一些市场的网络销售企业对市场渠道的依赖度非常高,而另一些市场则仍然强烈倾向于自有网站和应用程序。
在 2024 年有网络销售的企业中,市场使用率最高的国家是 立陶宛(86.55%)、意大利(65.06%)和 波兰(63.62%)。在另一端,市场使用率最低的国家是 爱沙尼亚(16.51%)、瑞典(24.78%)和 克罗地亚(25.72%)。
| 欧盟国家 | 2024 年有网络销售的企业的市场使用情况 |
| 立陶宛 | 86.55% |
| 意大利 | 65.06% |
| 波兰 | 63.62% |
| 克罗地亚 | 25.72% |
| 瑞典 | 24.78% |
| 爱沙尼亚 | 16.51% |
立陶宛是最明显的例外。在有网络销售的企业中,立陶宛的 市场使用率最高,在通过市场产生的企业总营业额中所占比例也 最高,达到5.21%。这远远高于欧盟平均1.30% 的市场产生的营业额。
最重要的商业发现是,虽然市场平台被广泛使用,但尚未在企业营业额中占据主导地位。欧盟统计局指出,2024年,通过自有网站或应用程序实现的电子商务营业额 是通过市场平台 实现的 五倍以上 。
这很重要,因为如果仅以采用率来衡量,市场使用率可能会产生误导。一家企业可能会在亚马逊、Zalando、eBay、Etsy、ManoMano、Kaufland、Bol、Allegro 或其他市场上列出产品,但其大部分数字收入仍然是通过自己的网店、B2B 门户、应用程序或直接订购环境产生的。
| 网络销售渠道 | 2024 年占欧盟企业总营业额的比例 |
| 自有网站或应用程序 | 7.08% |
| 在线市场 | 1.30% |
| 网络销售总额 | 8.39% |
对于品牌商、零售商和 B2B 卖家来说,这表明市场通常最好被理解为 拓展渠道,而不是核心收入基础设施。它们可以帮助卖家提高流量、测试新市场和获取客户,但自有平台仍然是控制利润、拥有客户数据、塑造品牌体验和推动重复购买的核心。
庞大而成熟的网购人群支撑着整个欧盟的市场使用率。2025 年,95% 的 16 至 74 岁欧盟个人在过去 12 个月中使用过互联网,其中 78% 的互联网用户在网上购买或订购过商品或服务。
在过去十年中,网购渗透率稳步增长。2015 年,62% 的欧盟互联网用户在网上购物。到2025年,这一数字已增至78%,十年间增长了16个百分点。
| 消费者指标 | 欧盟数据 |
| 过去 12 个月中使用互联网的 16-74 岁个人 | 2025 年达到 95 |
| 网民在线购买或订购 | 2025 年达到 78 |
| 2015 年网民在线购买 | 62% |
| 在线买家渗透率十年增长 | +16个百分点 |
| 从未在网上购物的网民 | 2025 年达到 15 |
| 电子购物者表示网上购物没有问题 | 2025 年达到 63 |
欧盟网购最旺盛的年龄组是25-34 岁,2025 年有 90% 的网民在这一年龄组 网购。其次是35-44 岁,占 87%;16-24 岁,占 84%;45-54 岁,占 80%。老年群体的活跃度仍然较低,但仍然很有意义,55-64 岁和65-74 岁的 网民中,分别有 69%和55% 的人在网上购物。
欧盟统计局的 2025 年消费者数据还显示,轻度和中度用户的网购频率相对均衡。在2025年在线购买或订购商品或服务的欧盟个人中,34%的人 购买了一到两次,33%的人购买了三到五次。
这对市场战略非常重要,因为市场得益于习惯性购物行为。每年网购数次的消费者更有可能比较价格、订阅送货计划、使用市场搜索、查看评论以及在国内和跨境平台之间移动。
从《数字服务法案》的数据中可以特别明显地看出欧盟市场的使用规模。根据《数字服务法案》,欧盟每月用户超过 4500 万的平台被归类为超大型在线平台或超大型在线搜索引擎。
根据欧盟委员会于2026年4月29日更新的名单,多家电商平台及电商相关服务已超过该门槛。亚马逊商店(Amazon Store)报告称其在欧盟的月活跃用户平均为1.813亿; Shein报告 为1.08亿; AliExpress报告 为1.043亿; Temu报告 为7500万; Google Shopping报告 为7080万; Zal ando 在零售领域的 月活跃用户平均 为7450万。
| 平台或服务 | 欧盟平均每月活跃用户 |
| 亚马逊商店 | 1.813 亿 |
| 谢因 | 1.08 亿 |
| 阿里巴巴 | 1.043亿 |
| 特木 | 7,500 万 |
| Zalando 零售每月平均 | 7,450万 |
| 谷歌购物 | 7,080万 |
| 预订网 | 超过 4500 万 |
这些数字不应被理解为买家数量或订单量。它们是在 DSA 框架下报告的活跃用户或活跃收件人数字。但是,它们清楚地显示了欧盟市场的规模,并解释了为什么大型平台现在处于欧洲电子商务监管的中心。
跨境市场活动是当前欧盟电子商务讨论背后最强大的力量之一。据《2025 年欧洲电子商务报告》估计,2024 年 欧盟 27 国的 电子商务交易额 占 欧洲电子商务总交易额的 81%, 自 2022 年以来,每年的电子商务 交易额 稳定增长7-9%。同一份报告估计,2024 年欧盟 27 国的电子购物者渗透率达到72%,预计2025 年将达到74%。
该报告还展示了2024年欧盟在线购物的跨境结构。在过去三个月内进行过在线购物的消费者中,83%从本国卖家处购买,40% 从其他欧盟国家的卖家处购买,33%从世界其他地区(非欧盟国家)的卖家处购买。
| 2024 年欧盟 27 国跨境在线购买来源 | 在线购买者比例 |
| 各国卖家 | 83% |
| 欧盟其他国家的卖家 | 40% |
| 来自非欧盟国家的卖家 | 33% |
这些数据凸显了一个重要的市场现实:国内电子商务仍然是欧盟在线购物的基础,但跨境购买已深深扎根于消费者的行为中。市场平台通过解决搜索、支付、产品发现、信任信号、交付选择和客户支持等问题,使跨境购买变得更加容易。
欧盟范围内市场平台的使用情况在包裹流量中也有所体现。根据电子商务进口政策讨论中援引的欧盟委员会数据,2024年欧盟 共接收了 46亿件价值150欧元或以下的低价值包裹 ,日均约1200万件, 是前一年的两倍 。路透社还报道称,2024年价值低于 150欧元的电子商务包裹中,91% 来自中国。
包裹数量的激增与超低成本和跨境市场(如 Temu、Shein、AliExpress 和类似平台)的增长密切相关。它将市场使用从一个商业问题推向了涉及海关、产品安全、增值税征收、环境影响和公平竞争的政策问题。
欧盟《数字服务法》要求规模最大的电商平台承担更多责任,因为其规模之大会引发系统性风险。 在欧盟月活跃用户超过4500万的平台 必须遵守更严格的《数字服务法》规定,包括针对非法内容、广告透明度、推荐系统、报告机制及风险缓解 方面的义务。
这对市场卖家很重要,因为围绕平台的监管环境正在收紧。市场平台越是成为欧盟商业的核心,就越需要对产品安全、卖家透明度、假冒风险、黑暗模式、消费者保护和可追溯性进行控制。
实际上,欧盟的市场使用率不仅作为一种销售渠道在增长。它还正在成为一种合规环境。使用平台的卖家越来越需要了解平台规则、欧盟消费者法律、产品合规性、海关要求、增值税义务以及特定国家的期望。
欧盟市场数据的核心矛盾显而易见:市场使用率很高,但营业额仍然相对较低。近一半有网络销售的欧盟企业使用市场平台,但只有1.30% 的企业总营业额来自市场平台的网络销售。
这意味着市场即使不是最大的收入渠道,也具有重要的战略意义。它们影响着发现、价格透明度、客户期望、交付标准、退货行为和跨境竞争。
对许多卖家来说,市场平台并没有取代直接电子商务。相反,它们正在成为多渠道销售模式的一部分,在这种模式下,企业要在覆盖面和依赖性之间取得平衡。
对于欧盟零售商和品牌而言,这些数据表明了双渠道的现实。自有网站和应用程序仍占据着大部分网络销售额,但市场平台的规模已不容忽视。避开市场的企业可以保护其利润和客户数据,但也可能错失消费者搜索和发现的大部分份额。
对于跨境卖家来说,市场平台可以降低进入门槛。他们可以利用已有的流量、支付、消费者信任和交付预期。这对于语言、支付偏好、退货预期和物流基础设施因国而异的分散欧洲市场尤为重要。
对于 B2B 和批发企业而言,市场问题更具选择性。欧盟统计局(Eurostat)更广泛的电子销售数据显示,电子数据交换(EDI)类型的销售在营业额中仍占据重要地位,尤其是在制造业和批发业等行业。2024 年,欧盟企业 总营业额的 11.07% 来自电子数据交换类销售,而 网络销售仅 占 8.39%。
这表明,在 B2B 领域,未来可能不会简单地从传统销售转向公共市场。相反,市场可能会通过私营门户网站、采购平台、特定行业市场、EDI 集成和自有数字商务基础设施的组合来发展。
整个欧盟的市场使用情况强劲、不均衡,而且具有重要的战略意义。在卖方方面,2024 年有网络销售的欧盟企业中有 45% 使用市场平台。在消费者方面,2025 年将有 78% 的欧盟互联网用户在网上购物。在平台方面,欧盟主要市场平台的月活跃用户数量已达数千万或数亿,其中 亚马逊商店为 1.813 亿,Shein 为 1 .08 亿,AliExpress 为 1 .043 亿,Temu 为 7500 万。
最重要的启示是,尽管欧盟电子商务的营业额尚未以市场为主导,但它正日益受到市场的影响。自有网站和应用程序仍是网络销售收入的主要来源。不过,市场仍然决定着消费者在哪里搜索、卖家如何跨境扩张、价格如何比较,以及监管机构如何看待在线商务的未来。


继续使用本网站即表示您同意使用 cookies。更多信息
本网站的 cookie 设置为 "允许 cookie",以便为您提供最佳浏览体验。如果您在未更改 cookie 设置的情况下继续使用本网站,或点击下面的 "接受",则表示您同意这样做。
