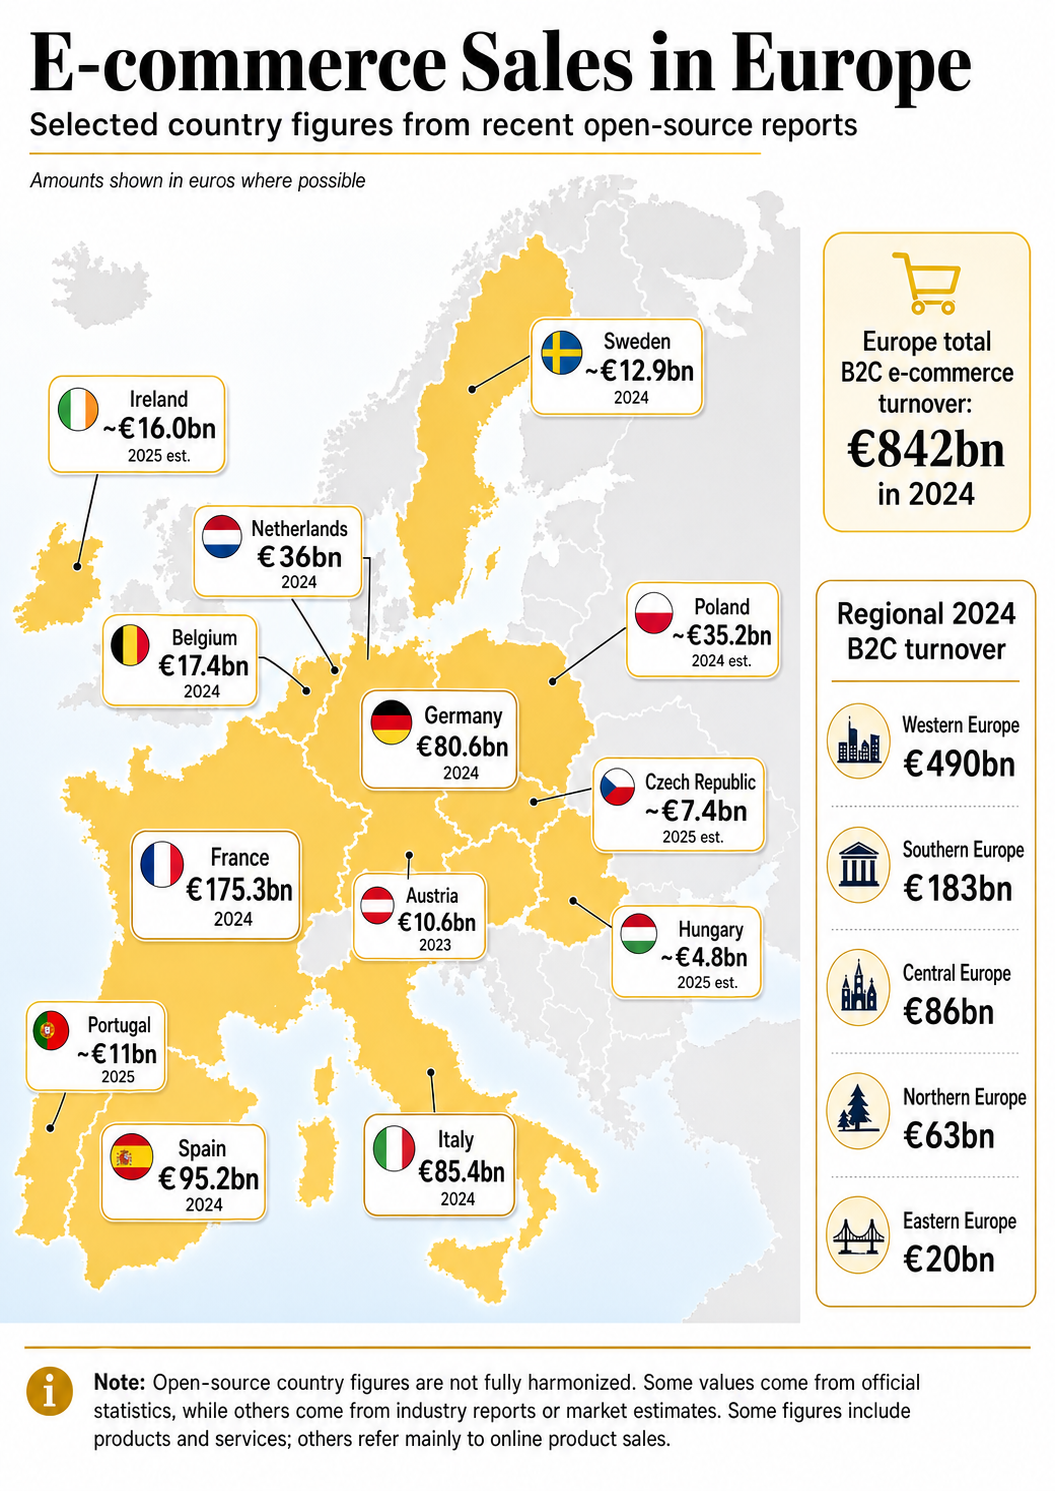
欧洲的电子商务市场继续扩大,但各国的在线销售规模差异很大。根据《2025 年欧洲电子商务报告》,欧洲 B2C 电子商务营业额将从2023 年的 7840 亿欧元增至2024 年的 8420 亿欧元,名义增长率为 7%。
然而,比较欧洲各国的电子商务销售额并不总是那么简单。一些国家的数据既包括产品也包括服务,而另一些国家则主要关注在线产品销售。有些数据来自官方统计,有些则来自行业协会或市场估计。即使有这些注意事项,现有的数据也显示了一幅清晰的图景:法国、西班牙、意大利和德国仍然是欧洲最大的电子商务市场,而荷兰、波兰、比利时和瑞典等国的在线销售量也很可观。
最新的公开数据显示,欧洲的 B2C 电子商务领域已成为一个成熟的大规模数字经济。2024 年8,420 亿欧元的营业额既反映了在线零售的持续增长,也反映了数字服务在消费支出中日益重要的作用。
地区数据还显示,电子商务活动主要集中在西欧和南欧。2024 年,西欧的 B2C 电子商务交易额约为4900 亿欧元,是迄今为止最大的地区市场。南欧紧随其后,约为1,830 亿欧元,中欧则达到860 亿欧元。北欧约为630 亿欧元,东欧约为200 亿欧元。
这种区域分布凸显了欧洲电子商务的一个主要特点:整个欧洲大陆的市场高度发达,但其经济分量仍然分布不均。
法国是欧洲最大的电子商务市场之一。根据 FEVAD 的数据,2024 年法国的电子商务销售额达到1753 亿欧元。这一数字包括产品和服务的在线销售,因此比其他一些国家的估计数字更为宽泛。
法国市场的规模反映了其数字零售生态系统的成熟度、消费者的强烈采用以及旅游、票务和订阅等在线服务的作用。对于跨境商家来说,法国凭借其规模、购买力和成熟的物流基础设施,仍然是欧洲最具吸引力的市场之一。
根据 CNMC 的数据,2024 年西班牙的 在线收入达到 952 亿欧元。
根据现有的国家数据,西班牙跻身欧洲最大的电子商务市场之列。西班牙市场得益于强大的消费者采用率、市场增长、移动商务以及时尚、电子、旅游和食品配送等行业的数字化。
对于国际零售商而言,西班牙的重要性尤为突出,因为它既有庞大的国内消费者基础,又有强劲的跨境购物行为和不断增长的数字支付应用。
根据 Casaleggio Associati 的数据,2024 年意大利的 在线销售额为 854 亿欧元。
意大利电子商务市场在数字化应用方面历来落后于一些西欧国家,但最近的数据显示,意大利的电子商务市场更加成熟,竞争更加激烈。市场应用、物流改善、数字支付渗透率提高以及传统零售商的在线业务不断增加,这些因素都推动了意大利的增长。
意大利也是跨境卖家最重要的南欧市场之一,尤其是在时尚、美容、消费电子、家居用品和特色食品等类别。
根据 BEVH 的数据,2024 年德国 的在线产品销售额达到 806 亿欧元。
这一数字无法与包括服务在内的更广泛的电子商务总额直接比较,但它证实了德国作为欧洲最大在线零售市场之一的地位。德国是欧洲电子商务基础设施最成熟的国家之一,消费者对送货可靠性、退货、付款方式和客户服务的期望很高。
对于商家来说,德国既有很强的吸引力,也有很强的竞争力。市场很大,但消费者要求很高,物流标准很高,市场平台在发现和转化方面发挥着重要作用。
根据 Thuiswinkel.org 的相关报告,2024 年荷兰 的在线消费支出达到360 亿欧元。
比利时2024 年的在线消费支出达到174 亿欧元,瑞典 2024 年的 在线消费支出约为1400 亿瑞典克朗,相当于约129 亿欧元。
与法国、德国、意大利或西班牙相比,这些国家的人口数量可能较少,但它们在欧洲电子商务中的地位举足轻重。尤其是荷兰和瑞典,它们拥有强大的数字化应用、成熟的物流网络和习惯于网购的消费者。比利时位于欧洲主要市场之间,拥有多种语言的消费者群体,因此也在跨境电子商务中发挥着重要作用。
据估计,2024 年波兰的电子商务市场规模约为352 亿欧元,是中东欧最重要的网络市场之一。
波兰的增长反映了更广泛的趋势:中欧和东欧在跨境电子商务中的地位日益重要。该地区的消费者越来越多地在网上购物,本地市场不断扩大,物流基础设施不断完善,包裹柜等室外配送方式越来越受欢迎。
据估计,捷克共和国2025 年的在线零售额约为74 亿欧元,而匈牙利 2025 年的在线零售额为19,450 亿福林,折合约48 亿欧元。
虽然这些市场的绝对规模较小,但它们为愿意适应当地支付偏好、送货期望和语言要求的商家提供了发展机遇。
根据 AED 的数据,2025 年葡萄牙的网上购物市场估计约为110 亿欧元。
奥地利2023 年的在线销售额为 106 亿欧元,预计还将进一步增长。
根据现有的以美元换算的市场估算,2025 年爱尔兰的电子商务市场规模约为160 亿欧元。
这些国家表明,欧洲电子商务不仅集中在最大的经济体。中小型市场也能产生可观的在线销售额,尤其是在互联网普及率、数字支付和跨境购物已经成熟的地区。
分析欧洲电子商务销售额所面临的最大挑战之一是缺乏一个适用于所有欧盟国家的统一公共数据集。
一些数字包括产品和服务。另一些数字只包括零售商品。有些基于消费者支出,有些则衡量企业营业额。此外,各国的报告可能使用不同的方法、定义和时间段。
欧盟统计局(Eurostat)提供了一个有用的官方视角,但它并不发布同类型的简单 "按国家分列的电子商务欧元销售额 "表。取而代之的是,欧盟统计局跟踪通过电子销售产生的企业营业额份额等指标。2024 年,欧盟企业 通过电子销售产生的营业额占总营业额的 19.49%,其中8.39% 通过网站或应用程序,11.07% 通过 EDI 类销售。
欧盟统计局(Eurostat)还显示了欧盟国家之间的巨大差异。电子销售额占企业营业额的比例从 保加利亚的 7.63%和 希腊的 9.49%到 爱尔兰的 38.25%、丹麦的 33.31%和 芬兰的 30.13% 不等。
这使得欧盟统计局在了解数字业务强度方面具有很高的价值,但不太适合创建直接消费者电子商务收入排名。
现有数据得出了几个重要结论。
首先,欧洲的电子商务市场已经非常庞大,2024 年的 B2C 总营业额将达到8420 亿欧元。其次,最大的国家级数字集中在主要的西欧和南欧经济体,尤其是法国、西班牙、意大利和德国。第三,荷兰、波兰、比利时和瑞典等中型市场因其数字成熟度、购买力或增长潜力,仍具有重要的战略意义。
数据还显示,欧洲的电子商务机遇并不局限于最大的市场。奥地利、葡萄牙和爱尔兰等较小的经济体仍然是在线零售商的宝贵机会,尤其是在结合跨境战略的情况下。
对于电子商务公司来说,主要教训是不应将欧洲视为单一的统一市场。该地区包含高度成熟的网络经济体、快速增长的市场、不同的消费习惯、不同的支付偏好和不同的物流期望。
法国、西班牙、意大利和德国的规模较大。荷兰、比利时和瑞典的数字化成熟度较高。波兰和中欧具有增长潜力。葡萄牙、奥地利和爱尔兰表明,规模较小的市场仍然可以提供有意义的在线销售价值。
机会是巨大的,但成功取决于本地化。零售商需要根据每个目标市场调整语言、结账、送货、退货、客户服务和市场战略。
欧洲的电子商务销售额继续增长,但市场仍然因国家、方法和消费者行为而分散。一个明显的数字是:2024 年欧洲 B2C 电子商务营业额将达到8420 亿欧元。然而,在这一数字之下,国家层面的情况要复杂得多。
法国、西班牙、意大利和德国在现有的国家销售数字中占主导地位,而荷兰、波兰、比利时、瑞典、葡萄牙、奥地利和爱尔兰则进一步深化了欧洲的在线经济。对于零售商、市场平台、物流供应商和支付公司来说,这种分散不仅是一种挑战,也是机遇所在。它也是机遇所在。
继续使用本网站即表示您同意使用 cookies。更多信息
本网站的 cookie 设置为 "允许 cookie",以便为您提供最佳浏览体验。如果您在未更改 cookie 设置的情况下继续使用本网站,或点击下面的 "接受",则表示您同意这样做。