
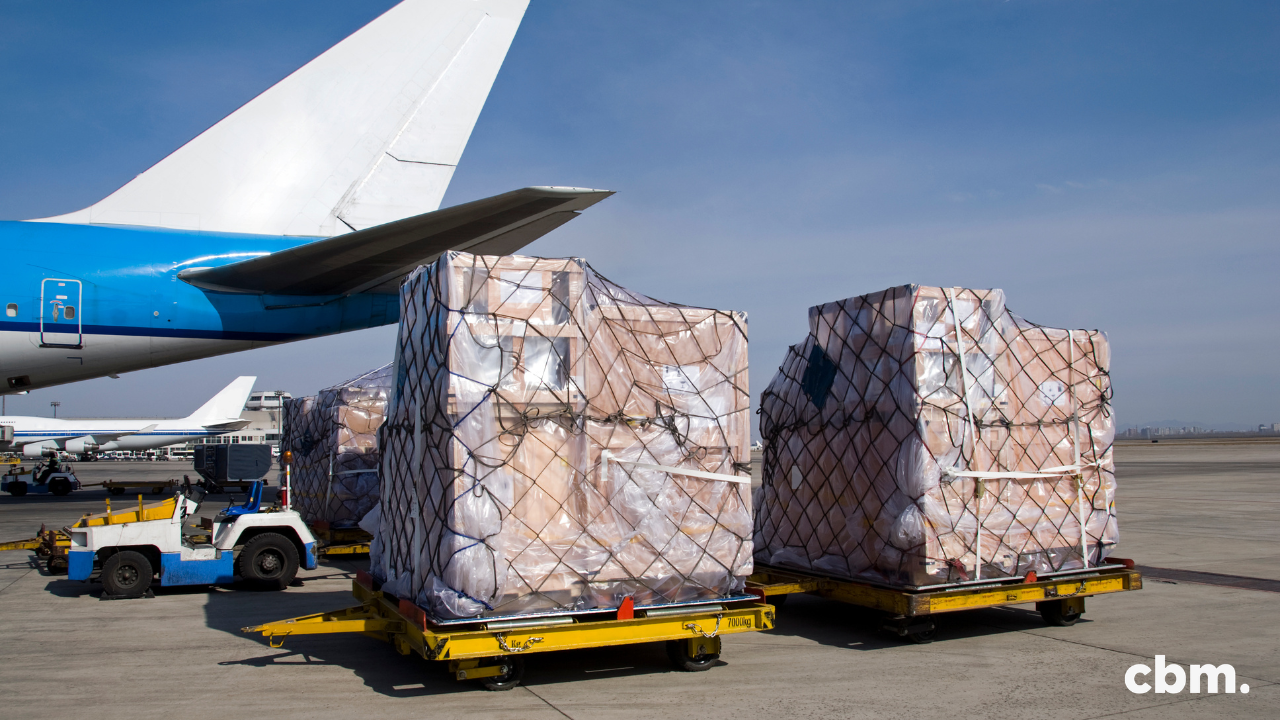
2026年8月,中国对欧盟的低值商品和电子商务出口同比下降65%,这是迄今为止最明显的迹象之一,表明欧洲的新海关制度正在从根本上改变跨境电子商务的流动格局。 此次下滑发生在欧盟对低值进口商品征收3欧元临时关税之后,此前,7月份中国对欧盟的出口量已同比下降54%。
据《The Loadstar》报道,基于Trade and Transport Group的数据,这些数字显示了从中国直邮消费者的物流经济格局正在如何迅速变化。 对于那些围绕从中国直接发出的低价单件包裹来构建欧洲业务的电商平台和卖家而言,欧盟取消了针对150欧元以下货物的长期关税豁免政策,这给高度依赖极低价格和巨量货物的商业模式带来了新的成本压力。
据贸易与运输集团(Trade and Transport Group)董事总经理弗雷德里克·霍斯特(Frederic Horst)称,8月份中国对欧盟的低值商品和电子商务出口同比下降了65%。 这一萎缩幅度较7月份已相当显著的54%降幅进一步加剧,表明这种扰动正在变得愈发明显,而非仅仅是新规实施后出现的暂时性调整。
Aevean提供的另一组数据也印证了这一趋势。其最新数据显示,8月份中国电子商务出口总额同比下降约16%,创下迄今为止最大降幅。欧洲是导致这一萎缩的主要因素,中国对该地区的电子商务出口下降了约40%。
40%与65%这两个数据之间的差异反映了数据集和测量方法上的不同,但两者都表明中欧电商流量出现了异常剧烈的下滑。其他地区的降幅要小得多,而非洲则是一个重要的例外——据报道,中国对非洲的电商出口从相对较低的基数上增长了71%。
转折点出现在2026年7月1日,当时欧盟取消了此前针对价值150欧元及以下货物的关税豁免政策。 目前,符合条件的低值进口商品需缴纳3欧元的临时统一关税,该政策预计将持续至2028年7月,届时欧盟预计其更广泛的海关改革及海关数据中心将正式投入运行。
尽管该机制常被描述为3欧元的“包裹税”,但其运作机制其实更为复杂。关税是根据单个包裹内所含货物的不同类别及其关税分类来计算的。 因此,一包内含多种属于同一相关类别的商品的包裹可能只需缴纳3欧元,而一包内含属于多个不同关税分类的商品的包裹则可能产生多次3欧元的收费。
对于超低成本电商而言,即使是一笔相对较小的绝对费用,也会大幅改变交易的经济效益。对于仅售几欧元的产品而言,这种影响尤为显著,因为关税成本在总购买价格中所占的比例要高得多。这直接挑战了曾助力中国电商平台围绕低价产品、通过单件发货模式在欧洲建立庞大业务的商业模式。
欧盟的这一决定是在直接电商进口经历多年非凡增长之后做出的。据欧盟委员会统计,2025年约有59亿件低价值电商商品进入欧盟,约为2022年记录量的四倍。
欧洲当局认为,此前150欧元的免税额度已越来越难以适应处理数十亿件商品的电子商务市场。欧盟委员会还对低报价值、海关欺诈、产品安全以及商业进口商品的欧洲零售商与直接向个人客户发货的海外卖家之间的竞争差异表示了担忧。
因此,这笔3欧元的临时关税仅是欧洲海关规则更广泛改革中的一环。从2026年11月起,针对相关进口远程销售,额外的产品标识要求也将成为强制性规定,这将使海关当局获得更多信息来识别产品,并查出潜在的不安全或不符合规定的产品。
这一变化对中国电商平台(如Temu、Shein和AliExpress)尤为重要,这些平台的国际扩张一直与直接跨境履约紧密相关。 Trade and Transport Group此前估算,中国占全球跨境电商收入的80%以上,其中Temu、Shein和AliExpress占据了中国跨境电商出口的绝大多数份额。
从中国直接履约具有多项优势。卖家可以集中管理库存,避免在欧洲各市场重复备货,并提供庞大的产品目录,而无需将每个SKU都存放在区域仓库中。随后,空运和高度优化的包裹网络将中国供应商与欧洲消费者直接连接起来。
欧洲新的海关环境削弱了其中的一些优势。替代方案是越来越多地将产品批量运入欧洲,在收到单个订单前完成清关,并在国内或区域内履行订单。这虽然无法消除海关成本,但改变了这些成本、库存和合规义务的管理方式。
直邮包裹量的下降并不一定意味着欧洲对中国产品的需求会消失。相反,监管政策的调整可能会加速一个已经开始的转变:将库存移至更接近欧洲消费者的地方。
中国电商平台正越来越多地尝试本地卖家计划、欧洲仓库以及混合履约模式。在此模式下,商品可通过大型商业货运进口,存储在欧盟境内,随后作为国内订单或欧盟内部订单进行配送。
这将对中国跨境电商背后的物流架构带来根本性变革。竞争的焦点将部分从超低价的中国至终端消费者包裹配送,转向库存布局、欧洲履约能力、末端配送以及日益精密的需求预测。
对于欧洲的订单履行公司和物流服务商而言,这一转型可能带来巨大的机遇。此前直接通过机场、邮政或包裹网络运输的市场平台货量,未来可能越来越多地需要在欧洲境内进行仓储、拣货包装、退货处理和国内配送。
此外,已有初步迹象表明,欧洲零售商可能正从这些变化中获益。 拥有Sinsay品牌的波兰时尚集团LPP将线上业务的强劲增长归因于欧盟对低值进口商品的新政策。据报道,Sinsay的线上销售额自8月中旬起开始以20%至30%的速度增长,该公司指出,新的进口制度是影响来自中国平台竞争的一个因素。
波兰电商平台Allegro也指出,来自中国卖家的竞争压力减弱是支撑其国内业务表现强劲的因素之一。该公司近期上调了2026年的业绩预期,包括将波兰市场商品交易总额的预期增长率上调至11%至13%之间。
然而,当前形势依然复杂。中国电商平台不太可能简单地退出欧洲市场。凭借其规模、供应商网络、技术实力以及调整物流模式的能力,当前直邮量的下滑最终可能会演变为基于本地库存和欧洲履约的另一种扩张模式。
其影响远不止于电商平台和零售商。跨境电商已成为全球航空货运需求的重要来源,特别是在连接中国与欧洲及北美的航线上。
贸易与运输集团今年早些时候估计,尽管跨境电商仅占全球在线销售额的6%左右,但到2025年,其将占洲际航空货运量的近18%。这种不成比例的影响反映出,该行业依赖航空运输,以便在具有竞争力的配送时限内将价格低廉的中国产品送达国际消费者手中。
因此,中国直达欧洲的包裹运输量持续减少,可能会影响货机需求、机场吞吐量以及空运运力分配。过去十年间发展了大量电子商务业务的主要欧洲货运枢纽,可能特别容易受到直达包裹模式变化的影响。
业界已开始调整应对。包括DSV和DHL在内的物流公司高管们指出,随着监管政策、地缘政治动荡以及不断变化的电商模式反复改变全球货运流向,行业亟需更大的灵活性。物流公司不再假设现有的枢纽和路线将持续处理相同的货量,而是越来越多地构建能够在不同市场之间调配运力的网络。
欧洲各地的情况也各不相同。根据Trade and Transport Group的数据,中国对英国的电商出口降幅远小于对欧盟的出口降幅。
8月份发往英国的货量同比下降约13%,而7月份的降幅仅为5%。尽管仍呈负增长,但这一降幅远低于欧盟同期记录的54%和65%的跌幅。
这种差异再次表明,监管措施在改变货物流向方面发挥着重要作用。英国不属于欧盟海关体系,因此不受欧盟3欧元低值进口关税新规的直接约束。
美国提供了另一个例证,说明中国电子商务网络具备适应监管变革的能力。据报道,自5月以来,中国直邮至美国的低价值货件量再次出现增长,尽管过去12个月的累计货量仍仅为2025年5月之前水平的65%左右。
这一现象表明,当政府调整海关规定时,跨境电商货物流向可以迅速被重新引导或重组。电商平台可以调整采购渠道、合并货运、将库存转移至目标市场,或构建替代性的履约体系。
欧洲目前可能正进入一个类似的调整期。
因此,8月份65%的下降幅度并不一定意味着欧洲消费者对中国产品的需求骤降了65%。这一数据主要反映了某种特定跨境物流模式的急剧萎缩:即低价值商品直接从中国运往欧盟。
这一区别至关重要。如果中国电商平台通过将更多库存转移至欧洲仓库来应对,部分流失的直邮空运量可能会以散货、海运或替代物流渠道的形式重新出现。 与此同时,本地履约将使中国电商平台在配送速度、仓储效率和退货管理方面与欧洲零售商展开更直接的竞争,而非主要围绕跨境包裹的经济效益展开竞争。
更多监管变化也即将到来。3欧元的关税是一项过渡性措施,预计将实施至2028年7月,此后欧盟计划通过其改革后的新海关体系征收常规关税。新的产品标识要求以及计划中的处理费,将进一步增加向欧洲销售低价值产品所涉及的监管和运营要求。
连续两个月出现异常大幅的下滑,这首次提供了有力证据,表明欧洲的海关改革已开始影响国际电子商务货流。7月同比萎缩54%,随后8月又下滑65%,这表明其影响已超出初期实施阶段。
对于中国电商平台而言,挑战在于既要保持曾推动其欧洲扩张的价格优势,又要适应低价值直接进口商品不再享受同等海关待遇的新环境。对于欧洲零售商来说,新规可能会缩小本地库存商品与直接从欧盟境外发货的单件商品之间的部分结构性成本差异。
与此同时,对于物流企业而言,这种转型可能意义更为重大。本十年上半期,中国跨境电商的迅猛增长重塑了全球空运格局。如果欧洲继续摆脱直接包裹模式,那么这一转型的下一阶段将越来越多地发生在欧洲的仓库、履约中心和国内配送网络内部。
因此,65%的降幅不仅仅是一个电子商务销售指标。这可能是全球电子商务标志性物流模式之一正在重塑的早期迹象。


继续使用本网站即表示您同意使用 cookies。更多信息
本网站的 cookie 设置为 "允许 cookie",以便为您提供最佳浏览体验。如果您在未更改 cookie 设置的情况下继续使用本网站,或点击下面的 "接受",则表示您同意这样做。
