
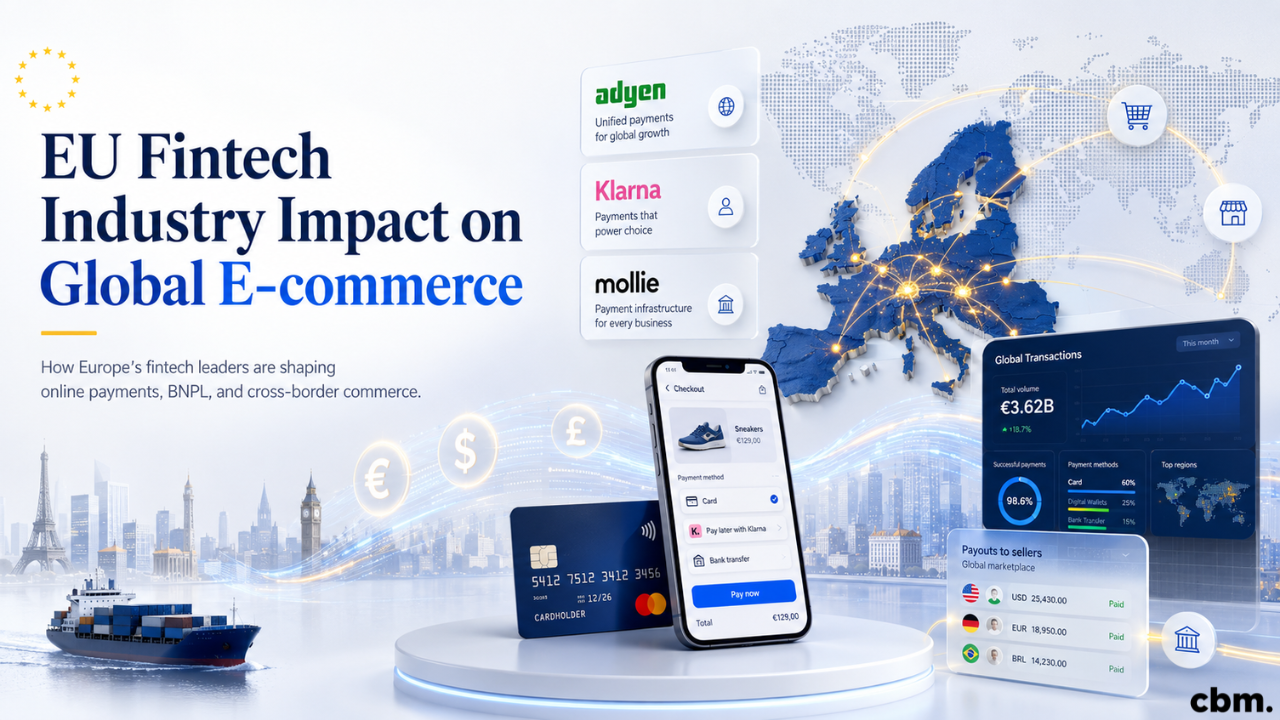
欧盟的金融科技行业已成为全球电子商务的重要基础设施提供商。如今,欧洲企业处理的支付金额高达数万亿欧元,为数百万网购消费者提供融资服务,帮助商家对接本地支付方式,并使电商平台能够通过单一平台管理卖家、货币、欺诈防范及款项结算。
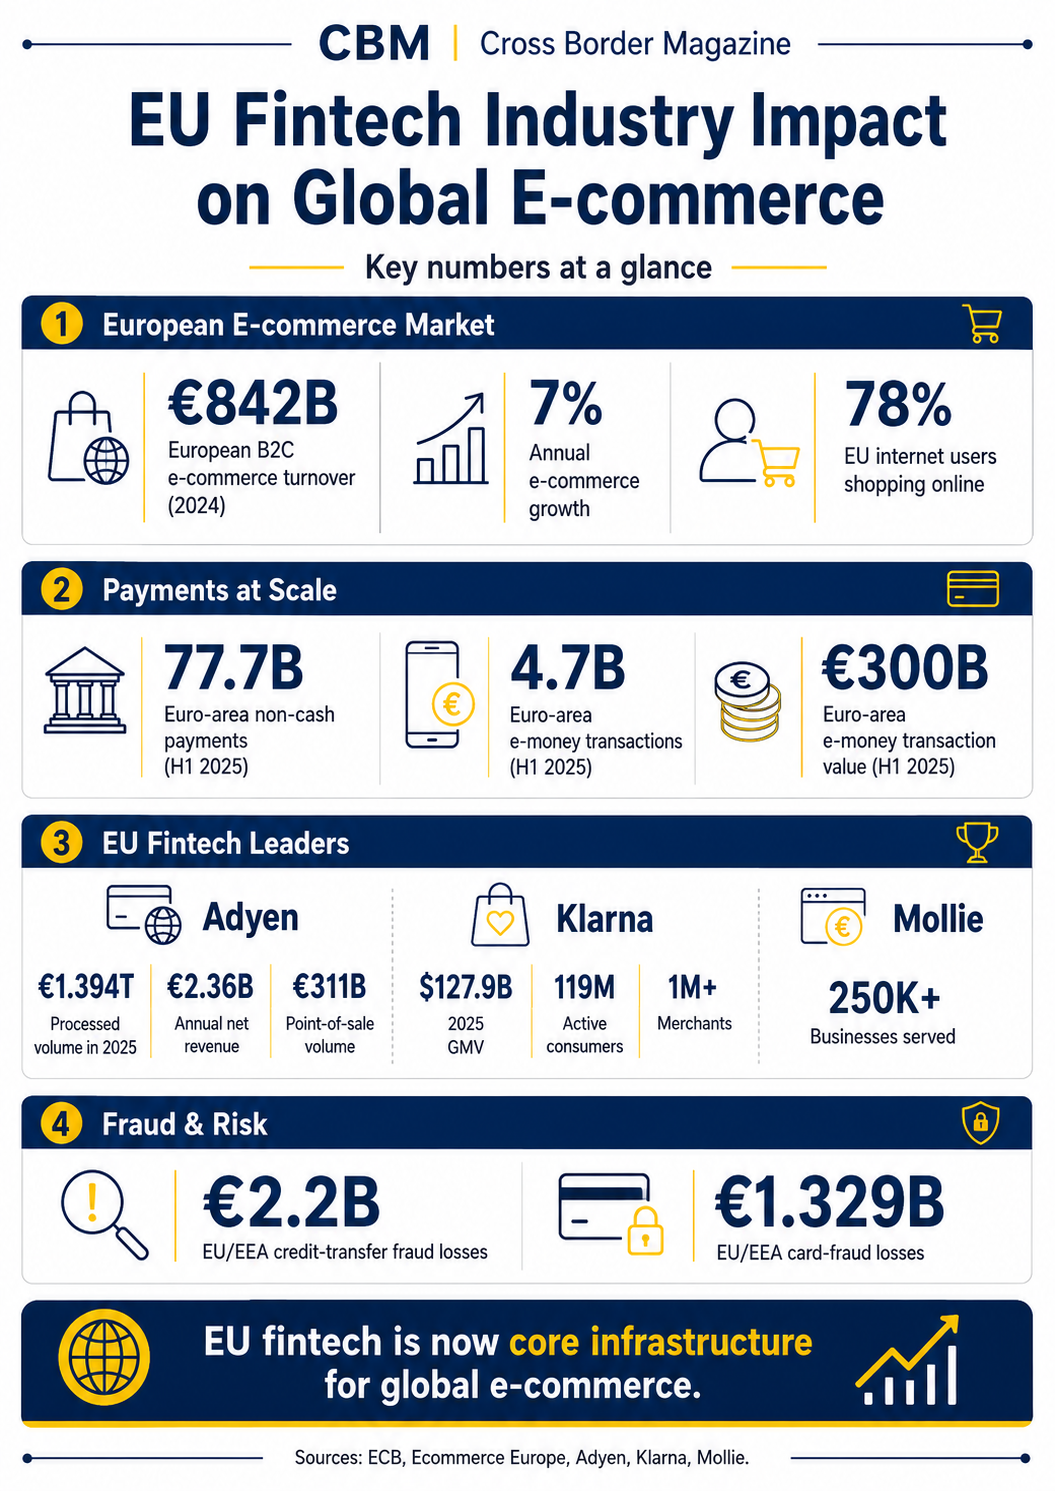
该行业在全球范围内的的重要性从以下数据中可见一斑:
这些数据表明,欧盟金融科技已不再是一个小众的金融科技领域,而是支撑国际数字贸易的核心基础设施之一。
欧洲B2C电子商务交易额从2023年的7840亿欧元增至2024年的8420亿欧元。
这代表:
电子商务的扩张也体现在消费者的接受程度上。
2025年,约78%的欧盟互联网用户曾在线购买商品或服务。2015年,这一比例约为62%。
欧洲年轻消费者中,网购的普及率尤为高:
金融科技公司通过连接消费者、商家、银行、银行卡网络和本地支付系统,为这一市场提供支持。
欧洲的支付总额远高于电子商务交易额。2025年上半年,欧元区非现金支付笔数约为777亿笔,较上年同期增长约7.7%。
不包括电子货币支付,银行卡交易约占非现金交易总量的73.9%。信贷转账约占19.3%,而直接借记约占3.3%。
这一规模为欧洲支付公司提供了一个庞大的国内市场,使其能够在向国际市场扩张之前在此发展技术。
总部位于阿姆斯特丹的Adyen是欧盟金融科技行业产生国际影响力的最鲜明例证之一。
2025年,Adyen处理的支付总额约为1.394万亿欧元。
其研究结果包括:
Adyen在2025年的处理交易额比2024年报告的整个欧洲B2C电子商务市场(8420亿欧元)高出约65%。
由于Adyen同时处理线上和实体店的交易,因此这一比较并不完全准确。尽管如此,它仍充分展示了欧洲一家金融科技公司所达到的规模。
Adyen 为国际零售商、数字平台、订阅制公司和电商平台提供支付基础设施。其服务包括:
Adyen的平台业务也印证了嵌入式金融的增长趋势。
2025年第三季度,该平台的净收入达到6860万欧元,同比增长50%。
这表明,电商平台和软件平台越来越希望将支付和金融服务直接整合到自身产品中。
瑞典的Klarna公司助力将“先买后付”从一种区域性支付方式转变为全球电子商务产品。Klarna报告称,2025年其商品交易总额达到1279亿美元,同比增长22%。
到当年年底,Klarna已:
该公司报告称,截至2026年第一季度:
截至2026年第一季度的这一年中,Klarna的商户网络规模增长了约49%。
其扩张表明,欧盟的金融科技模式如何影响美国等市场的消费者预期。
“先买后付”(BNPL)服务允许顾客推迟付款或将购买金额分期支付。对于商家而言,这可能降低高价值商品购买时所面临的即时支付能力障碍。
然而,不同市场和产品类别的表现各不相同。“先买后付”(BNPL)并不能自动保证每家商户都能获得更高的转化率或平均订单金额。
该行业在消费者债务、还款能力评估以及使用多家信贷机构等方面也面临着日益严格的审查。
国际电子商务要求商家处理的不仅仅是信用卡收单业务。
开展跨境销售的企业必须处理以下事项:
欧盟金融科技公司正越来越多地将这些功能整合到一个统一的系统中。
例如,一家在欧洲各地开展销售业务的国际商家可能需要提供:
荷兰金融科技公司Mollie为约30个国家的25万多家企业提供支付服务。
该公司报告称,2025年净收入增长了29%,并进军了另外12个市场。
支付聚合对中小企业尤为重要。如果没有金融科技服务商,商家可能需要针对每种支付方式和每个市场分别签订合同、建立银行合作关系并进行技术对接。
通过将这些服务集中化,金融科技降低了国际扩张的成本并简化了流程。
欧盟修订后的《支付服务指令》(PSD2)为开放银行奠定了监管基础。
《支付服务指令2》(PSD2)允许持牌服务提供商在获得客户授权后,访问银行信息或直接从银行账户发起支付。
对于电子商务而言,这为传统的银行卡支付提供了一种替代方案。
账户间支付可能为商家带来:
开放银行尤为重要,因为国际银行卡组织仍然主导着欧洲大部分支付市场。
欧元区约三分之二的银行卡交易是由非欧洲公司处理的。欧元区多个国家仍然完全依赖国际银行卡组织。
因此,欧洲账户间转账系统的发展可能会同时影响支付成本和欧洲的金融独立性。
欧洲即时支付规则旨在确保欧元转账在一天中的任何时间都能在几秒内完成。
对于电子商务企业而言,即时支付有望改善:
这一机遇十分可观,因为目前电汇在欧元区非现金交易总量中的占比已达约19.3%(不包括电子货币)。对于那些代客户收款并向数千名独立卖家分配款项的电商平台而言,即时结算将具有特别重要的价值。
银行卡不太可能消失。它们仍然被广泛接受,并提供成熟的消费者保护、定期支付功能和争议解决机制。然而,在成本、速度或交易金额尤为重要的情况下,即时银行支付可能会占据更大的电子商务交易份额。
电子货币已成为欧洲数字商务的又一重要组成部分。
2025年上半年,欧元区数据显示:
电子货币账户约占电子货币交易总数的98%,占交易总额的97%。
该基础设施支持:
对于电商平台而言,电子货币基础设施使其能够接收消费者付款、扣除佣金、预留退款资金,并将剩余款项分配给一位或多位卖家。
若仅依靠传统的银行转账,这些流程在规模化运作时将难以管理。
市场平台和软件平台越来越多地利用金融科技基础设施,直接向其商户提供金融产品。
这些服务可包括:
该市场正在迅速增长。
2025年第三季度,Adyen平台的净收入增长了50%。2026年第一季度,其平台收入达到约7500万欧元,同比增长35%,按固定汇率计算则增长40%。
嵌入式金融使平台能够通过支付业务创造收入,同时加强与商户的关系。
使用该平台的企业可能不再需要分别从银行、支付处理商、贷款机构和发卡机构获取服务。该平台可通过金融科技API整合这些功能。
欧盟的“强客户身份认证”要求改变了在线支付的验证方式。
如今,许多电子交易至少需要两个独立的身份验证要素,例如:
这推动了全球范围内以下领域的应用:
欧洲中央银行和欧洲银行管理局发现,“强客户身份验证”措施对防范主要形式的银行卡欺诈十分有效。
尽管如此,欺诈问题仍然是一个重大的金融问题。
在整个欧盟和欧洲经济区范围内,损失总额达到:
电子转账欺诈造成的损失同比增加了约16%,而信用卡欺诈造成的损失则增加了约29%。
消费者承担了约85%的信用转账欺诈损失,这主要是因为许多案件涉及“授权支付诈骗”。在这些案件中,客户被诱骗亲自批准了交易。
因此,金融科技领域的欺诈防范已不再局限于盗刷卡片的检测。现代系统能够实时分析设备行为、账户交易记录、客户位置、支付金额及行为模式。
欧盟金融科技对全球电子商务的影响可通过以下几个主要数据来概括:
| 指标 | 最新公布的数据 |
| 欧洲B2C电子商务营业额 | 8,420亿欧元 |
| 欧洲电子商务的年增长率 | 7% |
| 欧盟网民的网购行为 | 78% |
| 2025年上半年欧元区非现金支付情况 | 777亿 |
| Adyen在2025年的处理交易额 | 1.394万亿欧元 |
| Adyen年度净收入 | 23.6亿欧元 |
| Adyen的销售终端交易额 | 3110亿欧元 |
| Klarna 2025年GMV | 1,279亿美元 |
| Klarna的活跃用户 | 1.19亿 |
| Klarna商户网络 | 超过100万 |
| Mollie商户网络 | 超过25万 |
| 2025年上半年欧元区电子货币交易情况 | 47亿 |
| 2025年上半年欧元区电子货币价值 | 3,000亿欧元 |
| 欧盟/欧洲经济区(EEA)的电汇欺诈损失 | 22亿欧元 |
| 欧盟/欧洲经济区(EEA)的银行卡欺诈损失 | 13.29亿欧元 |
这些数据并未衡量欧盟金融科技对全球电子商务的单一直接贡献。目前尚无官方统计框架能够精确计算欧盟金融科技为全球在线收入贡献了多少。
然而,这些数据充分展示了该行业在支付处理、消费金融、商户收单、电子货币及电商平台基础设施等领域的规模。
欧盟金融科技行业已成为全球电子商务基础设施的重要组成部分。
2025年,Adyen处理的交易额约为1.394万亿欧元。Klarna促成的年度商品交易额达1279亿美元,活跃消费者数量达到1.19亿。 Mollie 为超过 25 万家企业提供服务,而欧元区电子货币交易额在短短六个月内就达到了约 3,000 亿欧元。
这些公司和支付系统为商家提供以下帮助:
欧盟的影响力不仅限于企业业绩。PSD2、开放银行和强客户认证已在全球范围内重塑了支付监管、安全及金融创新。
欧洲仍面临诸多挑战,包括各国支付习惯各异、欺诈损失不断增加以及对国际银行卡网络的依赖。尽管如此,数据表明欧盟金融科技行业已远远超越了其区域市场。


继续使用本网站即表示您同意使用 cookies。更多信息
本网站的 cookie 设置为 "允许 cookie",以便为您提供最佳浏览体验。如果您在未更改 cookie 设置的情况下继续使用本网站,或点击下面的 "接受",则表示您同意这样做。
