
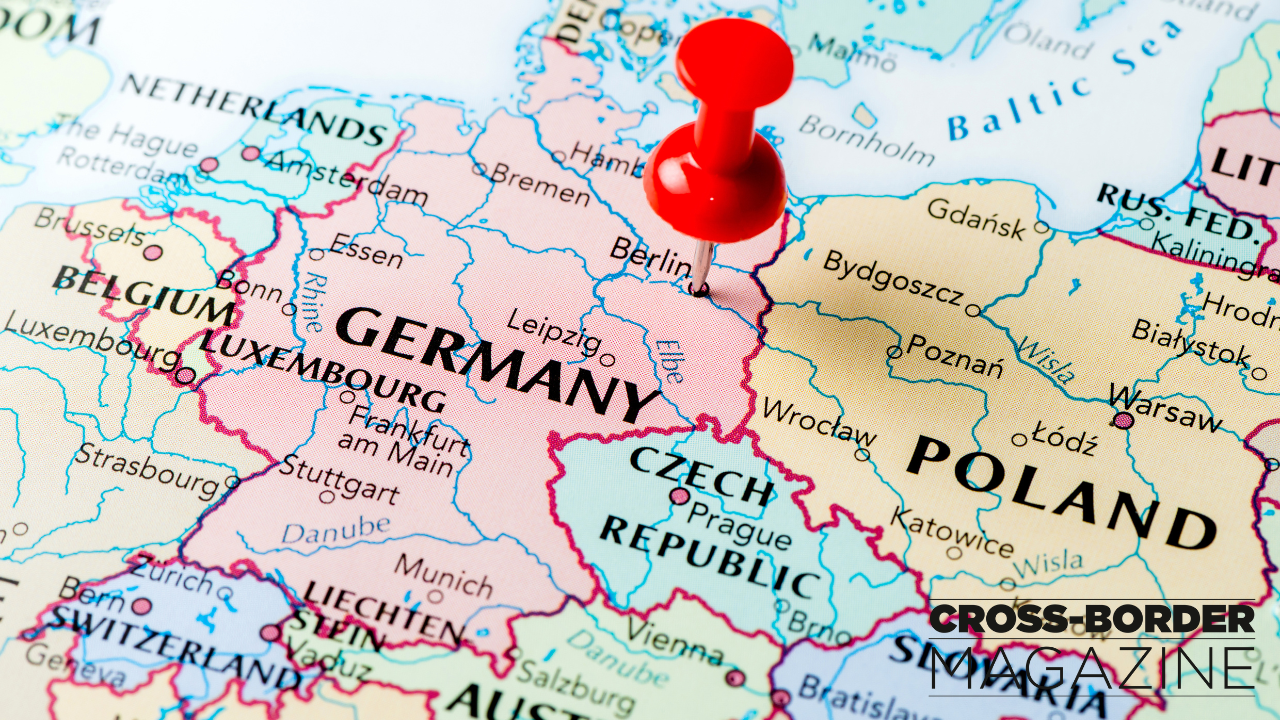
El comercio electrónico alemán sufrió un descenso considerable durante el año pasado, y los bajos niveles de gasto de los consumidores redujeron significativamente los ingresos totales en Alemania en 2023.
La facturación bruta de bienes cayó un 11,8% en el conjunto del año 2023, hasta 79.700 millones de euros, frente a los 90.400 millones del año anterior. La cuota del comercio electrónico de bienes en el total del comercio minorista (excluida la alimentación, pero incluidos los ingresos de farmacia) disminuyó al 10,2% el año pasado (en 2022: 11,8%).
El impulso de la recuperación en servicios digitales como las reservas de vacaciones o la venta de entradas para conciertos se debilitó, con un aumento del 12,7% hasta 12.700 millones de euros (en comparación con el año anterior: + 39,9% hasta 11.250 millones de euros). Como resultado, por primera vez desde 2020, el sector del comercio electrónico (bienes y servicios) facturó menos de 100.000 millones de euros. Además de los ingresos generados por teléfono, fax u otros medios de pedido, los ingresos totales del comercio en línea en 2023 alcanzaron los 93.600 millones de euros.
Para la mayoría de los minoristas, 2023 será recordado como un año de cambios significativos. Los minoristas directos al consumidor (D2C) podrían mantener su crecimiento sobre una base más estable a largo plazo. Aunque los ingresos cayeron un 11,1% el año pasado, actualmente están un 62% por encima de su valor prepandémico en 2019. Los marketplaces (-8,5%) y los minoristas online (-14,7%) también se situaron significativamente por debajo del resultado del año anterior en 2023, pero siguen estando un 19,0% y un 7,0% por encima, respectivamente, de su valor preCOVID.
El mayor descenso de ingresos se produjo en el comercio multicanal (-18,1%). Se observó que los clientes volvían a utilizar con más frecuencia los puntos de venta físicos.
La actividad de compra en línea de los clientes siguió disminuyendo el año pasado. El porcentaje de clientes online regularmente activos que compraron en los siete días anteriores cayó al 34,3%. Esta cifra es significativamente inferior a la de 2019, cuando el porcentaje medio anual alcanzó aproximadamente el 40 %, por debajo de la media de los últimos cuatro años.
Sin embargo, hay signos prudentes de mejora en la frecuencia de compra por cliente, como refleja el porcentaje de clientes que realizan más de una compra en los últimos siete días. Tras una caída de aproximadamente diez puntos porcentuales desde el primer trimestre de 2022, este valor se ha estabilizado y ha aumentado ligeramente en los tres últimos trimestres, hasta alcanzar el 35,9%.
La disposición a comprar artículos usados pero en buen estado ("bienes de segunda mano") es notablemente alta entre los jóvenes y las familias, sobre todo porque el comercio en línea ofrece el mejor acceso a una amplia gama de proveedores de artículos de segunda mano.
Entre los jóvenes de 19 a 29 años, el 18,4% de los encuestados afirma comprar artículos de segunda mano "a menudo" y el 31,9% "ocasionalmente" por Internet. Una aceptación similar se observa entre las personas de 30 a 39 años, con un 11,7% y un 40,1% de los encuestados, respectivamente.
También disminuye la cautela hacia los proveedores extranjeros más baratos: Cuando se les pregunta si estarían dispuestos a comprar en establecimientos extranjeros si los precios fueran más bajos, el 22,1% está "totalmente de acuerdo", porcentaje muy superior al de la medición comparativa de 2022 (16,8%). En conjunto, el 61,0% de los clientes preferiría actualmente "algo" o "totalmente" un proveedor extranjero si la compra fuera más barata.


Al continuar utilizando el sitio, usted acepta el uso de cookies. más información
La configuración de cookies de este sitio web está establecida en "permitir cookies" para ofrecerle la mejor experiencia de navegación posible. Si continúa utilizando este sitio web sin cambiar la configuración de cookies o hace clic en "Aceptar" a continuación, está dando su consentimiento.
