
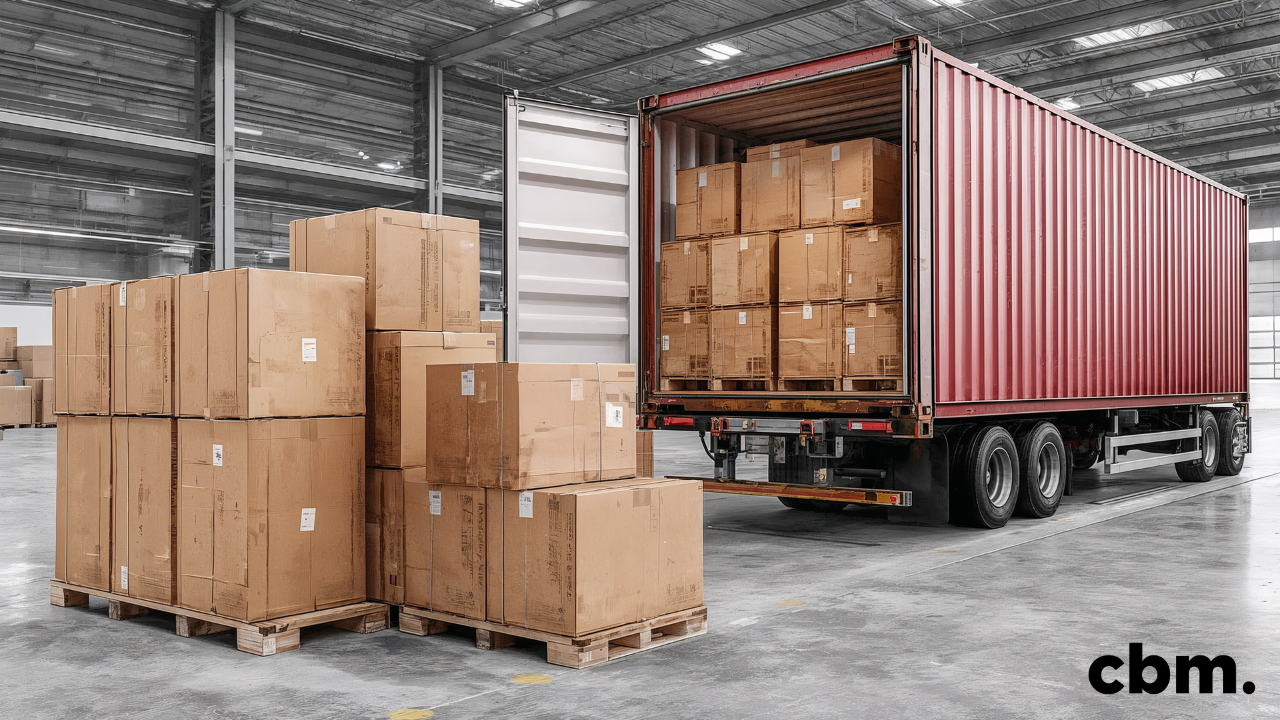
American Eagle Outfitters está dando marcha atrás en una ambiciosa estrategia logística que en su día pretendía desafiar los modelos de distribución impulsados por los grandes mercados. El minorista está reduciendo sus operaciones de logística de terceros, cerrando varios almacenes y retirándose de lo que fue ampliamente visto como un enfoque "anti-Amazon" para el cumplimiento de comercio electrónico.
La decisión marca un giro estratégico significativo y ofrece lecciones importantes para los minoristas y las marcas que navegan por el cumplimiento, la escalabilidad y la rentabilidad en el mercado de comercio electrónico de Estados Unidos.
American Eagle ha confirmado que abandonará el negocio de servicios logísticos para marcas externas. La medida implica el cierre gradual de sus actividades de cumplimiento de terceros y un nuevo enfoque en las capacidades logísticas que apoyan directamente su propia venta al por menor y las operaciones directas al consumidor.
Como parte de esta transición, se están cerrando o desmantelando varios centros de distribución que anteriormente prestaban servicios a clientes externos. Las instalaciones afectadas se encuentran en centros logísticos clave, como el noreste, Texas y el sur de California. De cara al futuro, American Eagle mantendrá una distribución racionalizada diseñada específicamente en función de las necesidades de sus propias marcas y no de clientes externos.
En lugar de operar como proveedor de servicios logísticos, American Eagle se está concentrando en optimizar el flujo de inventario, la rapidez de entrega al cliente y la eficiencia de costes dentro de su propio ecosistema minorista. La logística vuelve a posicionarse como un factor estratégico del rendimiento de la marca, no como una fuente de ingresos independiente.
Las raíces de esta estrategia se remontan a principios de la década de 2020, cuando muchos minoristas empezaron a replantearse las cadenas de suministro en respuesta al rápido crecimiento del comercio electrónico y las perturbaciones de la era pandémica.
En 2021, American Eagle adquirió Quiet Logistics para crear una red de distribución flexible. La idea era doble: mejorar la velocidad y la fiabilidad de las entregas para sus propios clientes y rentabilizar el exceso de capacidad ofreciendo servicios de distribución a otras marcas.
Este enfoque se presentaba a menudo como una alternativa a la dependencia de los ecosistemas logísticos dominantes en los mercados, en particular los asociados a Amazon.
Aunque los beneficios internos de la mejora del cumplimiento eran reales, la ampliación de la logística de terceros resultó difícil. La demanda de los clientes externos no alcanzaba niveles suficientes para llenar constantemente la capacidad, y la complejidad operativa de servir a múltiples marcas con diferentes surtidos, patrones de estacionalidad y perfiles de devolución añadía costes y fricción.
La retirada de American Eagle pone de manifiesto los retos estructurales más generales a los que se enfrentan muchos minoristas cuando intentan convertirse en proveedores logísticos.
La logística de terceros es un negocio basado en el volumen. La rentabilidad depende de unos altos índices de utilización de los almacenes, las vías de transporte y la mano de obra. Los minoristas de ropa suelen experimentar picos y caídas estacionales. Cuando esos ciclos se suman a la demanda de terceros, mantener una utilización constante resulta extremadamente difícil.
Las marcas que buscan socios de distribución suelen preferir proveedores neutrales desde el punto de vista operativo y estratégico. Un proveedor logístico que también sea un competidor directo en el mercado de consumo puede suscitar inquietudes en torno al acceso a los datos, la priorización de temporadas altas y la alineación a largo plazo, incluso cuando existan salvaguardas.
Los envíos rápidos, las devoluciones flexibles y la visibilidad del inventario en tiempo real son ahora expectativas básicas en el comercio electrónico estadounidense. Ofrecer estas capacidades de forma rentable a un conjunto diverso de clientes externos requiere una inversión significativa en tecnología, análisis y relaciones con los transportistas. Estas demandas son más fáciles de justificar cuando el cumplimiento apoya directamente los propios ingresos de un minorista en lugar de un negocio de servicios externos con márgenes más estrechos.
La decisión de poner fin a la logística de terceros tiene implicaciones que van mucho más allá de la propia American Eagle.
Para las marcas que evalúan a sus socios de distribución, este hecho subraya la importancia de la estabilidad a largo plazo y la claridad estratégica. Los proveedores logísticos vinculados a estrategias minoristas pueden cambiar de prioridades a medida que cambian las condiciones del mercado, por lo que la diversificación y la planificación de contingencias resultan esenciales.
La experiencia de American Eagle demuestra que la "cadena de suministro como servicio" no es una extensión natural del comercio minorista por defecto. El éxito en la logística de terceros requiere un modelo operativo fundamentalmente diferente, que incluya capacidades de ventas dedicadas, incorporación estandarizada, disciplina de precios y plataformas tecnológicas diseñadas para entornos multicliente.
No se trata simplemente de competir con Amazon. Es un recordatorio de que los ecosistemas logísticos a gran escala se benefician de décadas de inversión, redes densas y enormes volúmenes. Los minoristas pueden competir eficazmente en marca, experiencia y surtido, pero replicar una amplia plataforma de distribución externa es un reto distinto y mucho más intensivo en capital.
La retirada de American Eagle de la logística de terceros refleja una recalibración más amplia que se está produciendo en el comercio minorista y electrónico. La logística sigue siendo una ventaja competitiva fundamental cuando está estrechamente alineada con los objetivos centrales de la empresa. Sin embargo, convertir esa ventaja en un servicio escalable y rentable para otras marcas requiere un nivel de concentración y escala que pocos minoristas pueden mantener.
Para los equipos de estrategia de comercio electrónico, la lección clave es clara: las estrategias de cumplimiento deben diseñarse ante todo para servir al negocio en el que se está, no al negocio en el que se espera convertirse.


Al continuar utilizando el sitio, usted acepta el uso de cookies. más información
La configuración de cookies de este sitio web está establecida en "permitir cookies" para ofrecerle la mejor experiencia de navegación posible. Si continúa utilizando este sitio web sin cambiar la configuración de cookies o hace clic en "Aceptar" a continuación, está dando su consentimiento.
