
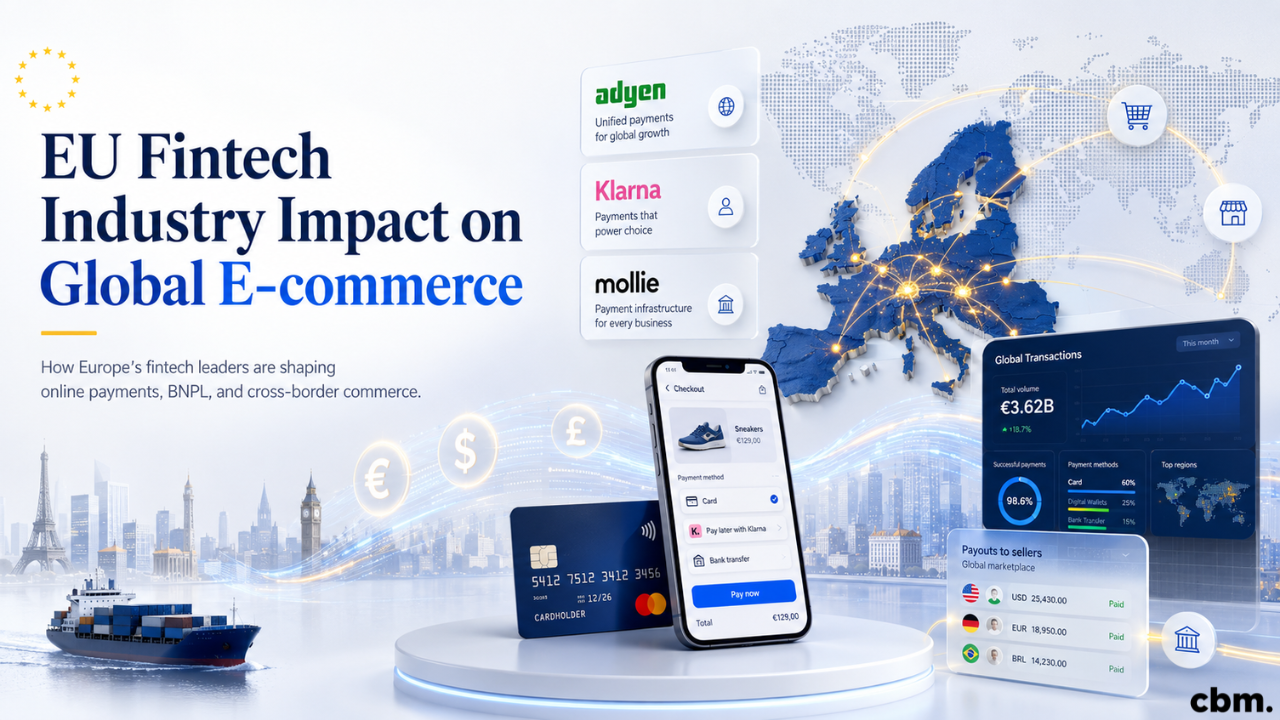
Die Fintech-Branche der Europäischen Union hat sich zu einem wichtigen Infrastrukturanbieter für den globalen E-Commerce entwickelt. Europäische Unternehmen wickeln mittlerweile Zahlungen in Höhe von Billionen Euro ab, stellen Finanzmittel für Millionen von Online-Käufern bereit, verbinden Händler mit lokalen Zahlungsmethoden und ermöglichen es Marktplätzen, Verkäufer, Währungen, Betrugsfälle und Auszahlungen über eine einzige Plattform zu verwalten.
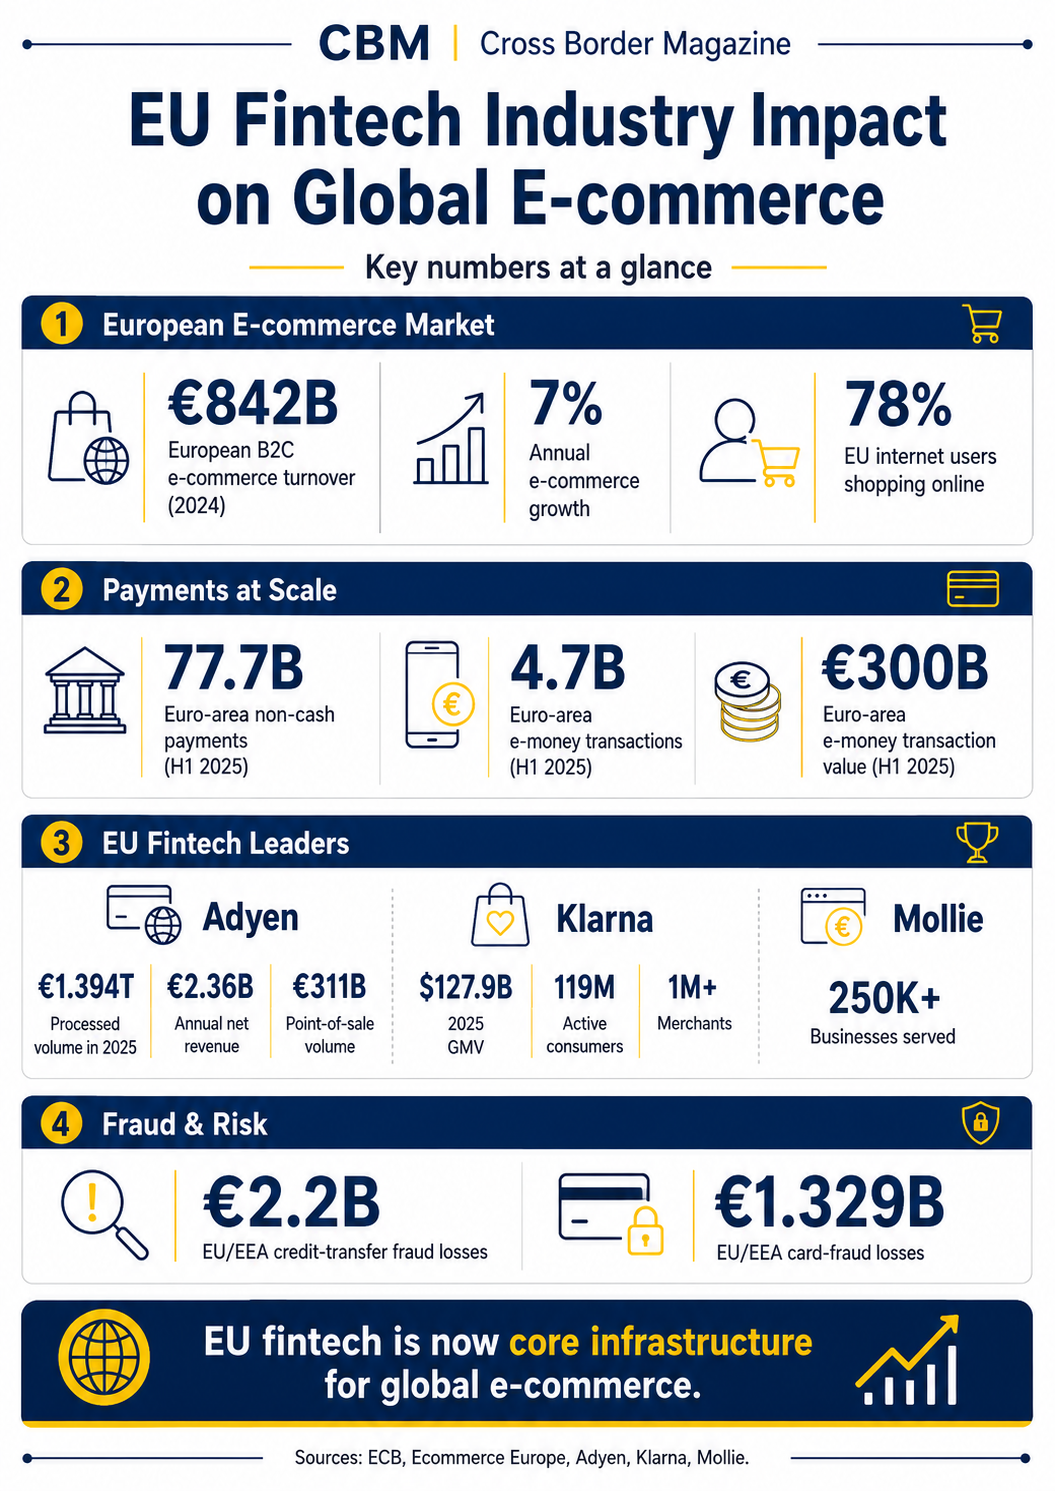
Die weltweite Bedeutung der Branche lässt sich anhand der Zahlen verdeutlichen:
Diese Zahlen zeigen, dass die EU-Fintech-Branche längst kein Nischenbereich der Finanztechnologie mehr ist. Sie ist Teil der Kerninfrastruktur, die den internationalen digitalen Handel unterstützt.
Der Umsatz im europäischen B2C-E-Commerce stieg von 784 Milliarden Euro im Jahr 2023 auf 842 Milliarden Euro im Jahr 2024.
Das entsprach:
Die Ausweitung des Online-Handels spiegelt sich auch in der Akzeptanz seitens der Verbraucher wider.
Im Jahr 2025 kauften etwa 78 % der Internetnutzer in der EU Waren oder Dienstleistungen online. Im Jahr 2015 lag dieser Anteil bei etwa 62 %.
Die Akzeptanz des Online-Shoppings war insbesondere bei jüngeren europäischen Verbrauchern hoch:
Fintech-Unternehmen unterstützen diesen Markt, indem sie Käufer, Händler, Banken, Kartennetzwerke und lokale Zahlungssysteme miteinander verbinden.
Das Volumen der Zahlungen in Europa ist deutlich größer als der E-Commerce-Umsatz allein. Im Euroraum wurden im ersten Halbjahr 2025 rund 77,7 Milliarden bargeldlose Zahlungen verzeichnet, was einem Anstieg von etwa 7,7 % gegenüber dem Vorjahreszeitraum entspricht.
Ohne E-Geld-Zahlungen machten Kartenzahlungen etwa 73,9 % der bargeldlosen Transaktionen aus. Überweisungen entfielen auf rund 19,3 %, während Lastschriften einen Anteil von etwa 3,3 % ausmachten.
Diese Größe bietet europäischen Zahlungsdienstleistern einen großen heimischen Markt, auf dem sie ihre Technologien weiterentwickeln können, bevor sie international expandieren.
Das in Amsterdam ansässige Unternehmen Adyen ist eines der deutlichsten Beispiele für die internationale Bedeutung der EU-Fintech-Branche.
Im Jahr 2025 wickelte Adyen ein Zahlungsvolumen von rund 1,394 Billionen Euro ab.
Zu den Ergebnissen gehörten:
Das von Adyen im Jahr 2025 abgewickelte Volumen lag um etwa 65 % über dem gesamten europäischen B2C-E-Commerce-Markt, der für 2024 mit 842 Milliarden Euro angegeben wurde.
Der Vergleich ist nicht ganz zutreffend, da Adyen sowohl Online- als auch Transaktionen in stationären Geschäften abwickelt. Dennoch verdeutlicht er die Größenordnung, die ein einzelnes europäisches Fintech-Unternehmen erreicht hat.
Adyen stellt internationalen Einzelhändlern, digitalen Plattformen, Abonnementanbietern und Marktplätzen eine Zahlungsinfrastruktur zur Verfügung. Zu den Dienstleistungen des Unternehmens gehören unter anderem:
Auch das Plattformgeschäft von Adyen belegt das Wachstum im Bereich Embedded Finance.
Im dritten Quartal 2025 beliefen sich die Nettoumsätze der Plattform auf 68,6 Millionen Euro, was einem Anstieg von 50 % gegenüber dem Vorjahreszeitraum entspricht.
Dies deutet darauf hin, dass Marktplätze und Softwareplattformen Zahlungen und Finanzdienstleistungen zunehmend direkt in ihre eigenen Produkte integrieren wollen.
Das schwedische Unternehmen Klarna hat dazu beigetragen, dass sich „Jetzt kaufen, später bezahlen“ von einer regionalen Zahlungsoption zu einem globalen E-Commerce-Produkt entwickelt hat. Klarna vermeldete für das Jahr 2025 ein Bruttowarenvolumen von 127,9 Milliarden US-Dollar, was einem jährlichen Wachstum von 22 % entspricht.
Bis zum Ende dieses Jahres hatte Klarna:
Bis zum ersten Quartal 2026 berichtete das Unternehmen:
Das Händlernetzwerk von Klarna wuchs im Jahr bis zum ersten Quartal 2026 um rund 49 %.
Ihre Expansion zeigt, wie ein EU-Fintech-Modell die Erwartungen der Verbraucher in Märkten wie den Vereinigten Staaten beeinflussen kann.
BNPL ermöglicht es Kunden, die Zahlung aufzuschieben oder den Kaufpreis in Raten aufzuteilen. Für Händler kann dies die unmittelbare Finanzierbarkeitsbarriere verringern, die mit höherwertigen Käufen verbunden ist.
Die Ergebnisse variieren jedoch je nach Markt und Produktkategorie. BNPL garantiert nicht automatisch höhere Konversionsraten oder durchschnittliche Bestellwerte für jeden Händler.
Die Branche sieht sich zudem einer verstärkten Kontrolle in Bezug auf Verbraucherschulden, Bonitätsprüfungen und die Inanspruchnahme mehrerer Kreditgeber ausgesetzt.
Im internationalen E-Commerce müssen Händler mehr als nur die Kreditkartenabwicklung bewältigen.
Unternehmen, die grenzüberschreitend verkaufen, müssen Folgendes beachten:
EU-Fintech-Unternehmen bündeln diese Funktionen zunehmend in einer einzigen Integration.
Beispielsweise muss ein internationaler Händler, der europaweit verkauft, möglicherweise Folgendes anbieten:
Das niederländische Fintech-Unternehmen Mollie bietet Zahlungsdienstleistungen für mehr als 250.000 Unternehmen in rund 30 Ländern an.
Das Unternehmen verzeichnete im Jahr 2025 ein Nettoumsatzwachstum von 29 % und expandierte in zwölf weitere Märkte.
Die Zahlungsaggregation ist besonders für kleine und mittlere Unternehmen wichtig. Ohne Fintech-Anbieter müssten Händler möglicherweise für jede Zahlungsmethode und jeden Markt separate Verträge, Bankbeziehungen und technische Integrationen abschließen.
Durch die Zentralisierung dieser Dienstleistungen senkt Fintech die Kosten und die Komplexität der internationalen Expansion.
Die überarbeitete Zahlungsdiensterichtlinie der EU, PSD2, schuf die rechtliche Grundlage für Open Banking.
Die PSD2 ermöglichte es lizenzierten Anbietern, mit Zustimmung des Kunden auf Bankdaten zuzugreifen oder Zahlungen direkt von Bankkonten aus zu veranlassen.
Für den E-Commerce entstand dadurch eine Alternative zu herkömmlichen Kartenzahlungen.
Zahlungen von Konto zu Konto können Händlern folgende Vorteile bieten:
Open Banking ist von besonderer Bedeutung, da internationale Kartensysteme nach wie vor einen Großteil des europäischen Zahlungsmarktes dominieren.
Etwa zwei Drittel der Kartentransaktionen im Euroraum werden über nicht-europäische Unternehmen abgewickelt. Mehrere Länder des Euroraums sind nach wie vor vollständig von internationalen Kartensystemen abhängig.
Die Entwicklung europäischer Konto-zu-Konto-Systeme könnte daher sowohl die Zahlungskosten als auch die finanzielle Unabhängigkeit Europas beeinflussen.
Die europäischen Vorschriften für Sofortzahlungen sollen dafür sorgen, dass Euro-Überweisungen zu jeder Tageszeit innerhalb von Sekunden abgewickelt werden können.
Für E-Commerce-Unternehmen könnten Sofortzahlungen folgende Vorteile mit sich bringen:
Das Potenzial ist beträchtlich, da Überweisungen bereits etwa 19,3 % des Volumens der bargeldlosen Transaktionen im Euroraum ausmachen (ohne E-Geld). Eine sofortige Abwicklung könnte insbesondere für Marktplätze von großem Wert sein, die Kundengelder einziehen und an Tausende unabhängiger Verkäufer weiterleiten.
Kreditkarten werden wahrscheinlich nicht verschwinden. Sie werden nach wie vor weitgehend akzeptiert und bieten bewährten Verbraucherschutz, Funktionen für wiederkehrende Zahlungen sowie Streitbeilegungsmechanismen. Sofortüberweisungen könnten jedoch einen größeren Anteil an E-Commerce-Transaktionen gewinnen, bei denen Kosten, Geschwindigkeit oder Transaktionswert besonders wichtig sind.
E-Geld hat sich zu einem weiteren wichtigen Bestandteil des digitalen Handels in Europa entwickelt.
Im ersten Halbjahr 2025 verzeichnete der Euroraum:
E-Geld-Konten machten etwa 98 % der Anzahl und 97 % des Wertes der E-Geld-Transaktionen aus.
Diese Infrastruktur unterstützt:
Für Marktplätze ermöglicht die E-Geld-Infrastruktur, eine Zahlung eines Verbrauchers entgegenzunehmen, eine Provision abzuziehen, Mittel für Rückerstattungen zu reservieren und den Restbetrag an einen oder mehrere Verkäufer auszuzahlen.
Diese Prozesse ließen sich allein mit herkömmlichen Banküberweisungen in großem Maßstab nur schwer bewältigen.
Marktplätze und Softwareplattformen nutzen zunehmend Fintech-Infrastruktur, um ihren Händlern Finanzprodukte direkt anzubieten.
Zu diesen Dienstleistungen können gehören:
Dieser Markt wächst rasant.
Der Nettoumsatz der Adyen-Plattform stieg im dritten Quartal 2025 um 50 %. Im ersten Quartal 2026 erreichte der Plattformumsatz rund 75 Millionen Euro, was einem Anstieg von 35 % gegenüber dem Vorjahreszeitraum bzw. 40 % bei konstanten Wechselkursen entspricht.
Durch „Embedded Finance“ können Plattformen Einnahmen aus Zahlungen generieren und gleichzeitig ihre Beziehung zu Händlern stärken.
Ein Unternehmen, das die Plattform nutzt, muss möglicherweise keine separaten Dienstleistungen mehr von einer Bank, einem Zahlungsabwickler, einem Kreditgeber und einem Kartenaussteller in Anspruch nehmen. Die Plattform kann diese Funktionen über Fintech-APIs bündeln.
Die Anforderungen der EU an die starke Kundenauthentifizierung haben die Art und Weise verändert, wie Online-Zahlungen verifiziert werden.
Viele elektronische Transaktionen erfordern mittlerweile mindestens zwei unabhängige Authentifizierungselemente, wie zum Beispiel:
Dies förderte die weltweite Verbreitung von:
Die Europäische Zentralbank und die Europäische Bankenaufsichtsbehörde stellten fest, dass die starke Kundenauthentifizierung gegen wichtige Formen des Kartenbetrugs wirksam ist.
Dennoch bleibt Betrug ein großes finanzielles Problem.
In der gesamten EU und im Europäischen Wirtschaftsraum beliefen sich die Verluste auf:
Die Verluste durch Überweisungsbetrug stiegen im Jahresvergleich um etwa 16 %, während die Verluste durch Kartenbetrug um rund 29 % zunahmen.
Die Verbraucher trugen etwa 85 % der Verluste durch Überweisungsbetrug, was vor allem darauf zurückzuführen war, dass es sich in vielen Fällen um Betrug mit autorisierten Zahlungen handelte. In diesen Fällen wurden die Kunden dazu manipuliert, die Transaktion selbst zu genehmigen.
Infolgedessen geht die Betrugsbekämpfung im Fintech-Bereich mittlerweile über die Erkennung gestohlener Karten hinaus. Moderne Systeme analysieren in Echtzeit das Geräteverhalten, die Kontohistorie, den Standort des Kunden, Zahlungsbeträge und Verhaltensmuster.
Die Auswirkungen der EU-Fintech-Branche auf den globalen E-Commerce lassen sich anhand mehrerer wichtiger Kennzahlen zusammenfassen:
| Indikator | Aktuellste gemeldete Zahl |
| Umsatz im europäischen B2C-E-Commerce | 842 Milliarden Euro |
| Jährliches Wachstum des europäischen E-Commerce | 7% |
| EU-Internetnutzer, die online einkaufen | 78% |
| Bargeldlose Zahlungen im Euroraum im ersten Halbjahr 2025 | 77,7 Milliarden |
| Von Adyen im Jahr 2025 abgewickeltes Transaktionsvolumen | 1,394 Billionen Euro |
| Jahresnettoumsatz von Adyen | 2,36 Milliarden Euro |
| Umsatzvolumen an den Adyen-Kassensystemen | 311 Milliarden Euro |
| Klarna 2025 GMV | 127,9 Milliarden US-Dollar |
| Aktive Klarna-Nutzer | 119 Millionen |
| Das Klarna-Händlernetzwerk | Mehr als 1 Million |
| Mollie-Händlernetzwerk | Mehr als 250.000 |
| E-Geld-Transaktionen im Euroraum im ersten Halbjahr 2025 | 4,7 Milliarden |
| E-Geld-Volumen im Euroraum im ersten Halbjahr 2025 | 300 Milliarden Euro |
| Verluste durch Betrug bei Überweisungen in der EU/im EWR | 2,2 Milliarden Euro |
| Verluste durch Kartenbetrug in der EU/im EWR | 1,329 Milliarden Euro |
Diese Zahlen geben keinen Aufschluss über einen einzelnen direkten Beitrag zum globalen E-Commerce. Derzeit gibt es kein offizielles statistisches Rahmenwerk, das genau berechnet, wie viel des weltweiten Online-Umsatzes durch die EU-Fintech-Branche generiert wird.
Die Zahlen verdeutlichen jedoch die Bedeutung der Branche in den Bereichen Zahlungsabwicklung, Konsumentenkredite, Händlerakzeptanz, E-Geld und Marktplatzinfrastruktur.
Die Fintech-Branche der EU ist zu einem wesentlichen Bestandteil der globalen E-Commerce-Infrastruktur geworden.
Adyen wickelte im Jahr 2025 Transaktionen im Wert von rund 1,394 Billionen Euro ab. Klarna verzeichnete ein jährliches Warenumsatzvolumen von 127,9 Milliarden US-Dollar und erreichte 119 Millionen aktive Verbraucher. Mollie betreut mehr als 250.000 Unternehmen, während die E-Geld-Transaktionen im Euroraum in nur sechs Monaten ein Volumen von rund 300 Milliarden Euro erreichten.
Diese Unternehmen und Zahlungssysteme unterstützen Händler dabei:
Der Einfluss der EU reicht auch über die Unternehmensleistung hinaus. Die PSD2, Open Banking und die starke Kundenauthentifizierung haben die Zahlungsregulierung, die Sicherheit und die Finanzinnovation international geprägt.
Europa steht nach wie vor vor Herausforderungen, darunter uneinheitliche nationale Zahlungsgewohnheiten, steigende Betrugsverluste und die Abhängigkeit von internationalen Kartennetzwerken. Dennoch zeigen die Zahlen, dass die EU-Fintech-Branche weit über ihren regionalen Markt hinausgewachsen ist.


Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu. Weitere Informationen
Die Cookie-Einstellungen auf dieser Website sind auf "Cookies zulassen" eingestellt, um Ihnen das bestmögliche Surferlebnis zu bieten. Wenn Sie diese Website weiter nutzen, ohne Ihre Cookie-Einstellungen zu ändern, oder wenn Sie unten auf "Akzeptieren" klicken, erklären Sie sich damit einverstanden.
