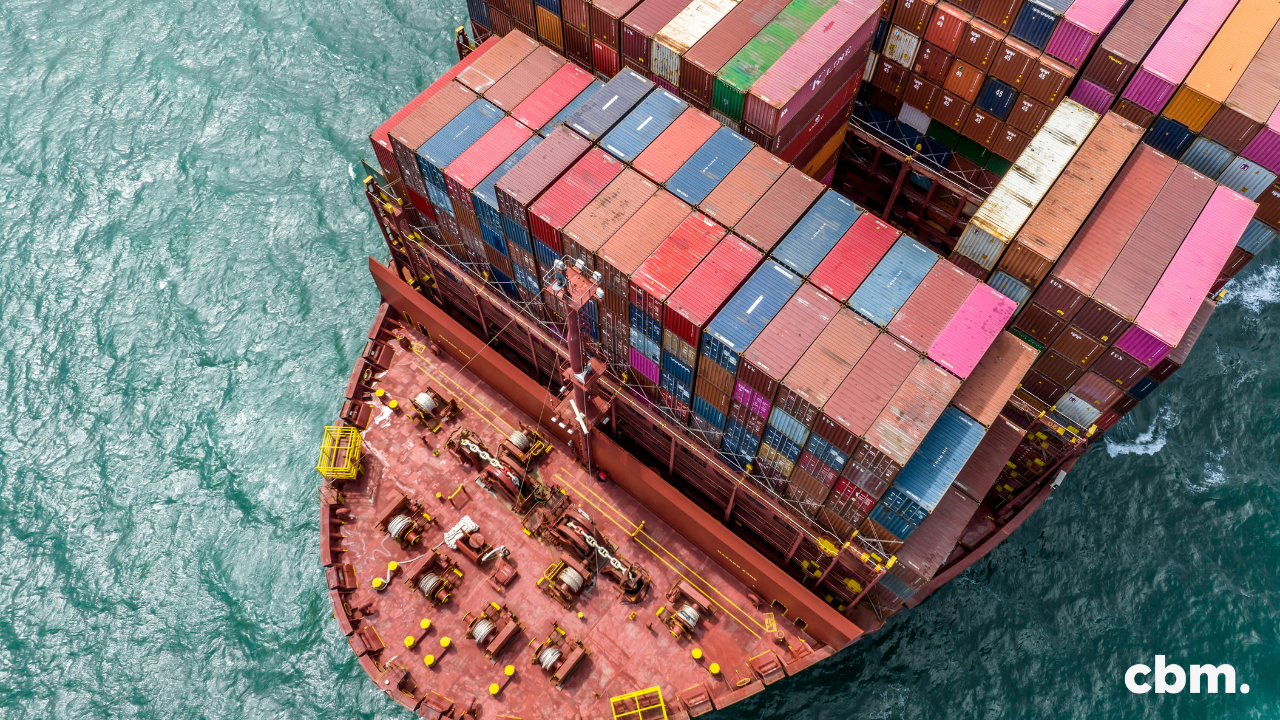
El volumen mundial de transporte marítimo de contenedores alcanzó un récord de 17,46 millones de unidades equivalentes a veinte pies (TEU) en agosto de 2026, lo que pone de relieve la resiliencia del comercio internacional a pesar de la inestabilidad geopolítica, el aumento de los costes del combustible y la creciente presión sobre las cadenas de suministro mundiales. Sin embargo, las últimas cifras de Container Trades Statistics (CTS) revelan una evolución más complicada para los minoristas internacionales y las empresas transfronterizas: los precios globales del transporte de mercancías subieron un 44 % con respecto a agosto de 2025, alcanzando su nivel más alto en más de dos años.
Según el informe de CTS publicado el 8 de octubre, el volumen de contenedores aumentó un 3,7 % interanual en agosto, superando el anterior récord mensual establecido en julio. Los volúmenes globales acumulados durante los primeros ocho meses de 2026 fueron un 4,7 % superiores a los del periodo correspondiente de 2025, lo que confirma que los flujos internacionales de mercancías siguen siendo notablemente sólidos a pesar de la incertidumbre generalizada en torno a las políticas comerciales y el transporte marítimo.
El tráfico récord de contenedores y el fuerte aumento de los precios del transporte marítimo están suponiendo un reto cada vez mayor para el comercio electrónico mundial. Aunque la demanda de transporte internacional se mantiene sólida, las empresas que importan productos desde centros de fabricación en el extranjero se enfrentan a una presión cada vez mayor sobre los presupuestos logísticos, la gestión de inventarios y la rentabilidad. Para los minoristas, los mercados online y los proveedores de servicios de logística, los últimos datos sugieren que el último trimestre de 2026 podría caracterizarse por una actividad comercial sostenida junto con unos costes de transporte elevados.
Las últimas cifras de CTS sitúan a agosto de 2026 como el mes de mayor actividad para el comercio en contenedores en la base de datos de la organización, con un volumen de transporte mundial que alcanzó los 17,46 millones de TEU. El resultado supera el récord anterior de aproximadamente 17,3 millones de TEU registrado en julio, lo que prolonga un periodo de actividad excepcionalmente intensa en las redes de transporte marítimo internacional.
La comparación a largo plazo ilustra la magnitud de la expansión. Los volúmenes de agosto fueron un 3,7 % superiores a los de agosto de 2025, un 7,2 % superiores a los de agosto de 2024 y un 12,9 % superiores a los del mismo mes de 2023. Estas cifras muestran que el comercio mundial de contenedores ha seguido creciendo a pesar de las repetidas interrupciones en las rutas marítimas, los cambios en la política comercial internacional y el aumento de los costes operativos.
Este resultado es especialmente notable dadas las difíciles condiciones que afectaron al sector del transporte marítimo a lo largo de 2026. Los elevados precios del combustible, las preocupaciones en materia de seguridad en el Golfo Arábigo, las restricciones que afectan al Canal de Panamá y la evolución de los acuerdos arancelarios han complicado la planificación del transporte tanto para las navieras como para los propietarios de la carga. No obstante, los volúmenes de transporte marítimo mundial han seguido alcanzando nuevos máximos, lo que sugiere que las cadenas de suministro internacionales se están adaptando a estos retos en lugar de contraerse de forma generalizada.
Sin embargo, los volúmenes récord no indican necesariamente que el sector esté entrando en un periodo de crecimiento acelerado. CTS ha advertido de que el ritmo de expansión mensual está empezando a moderarse, lo que plantea dudas sobre si el impulso actual podrá mantenerse durante los últimos meses del año.
Mientras que los volúmenes de contenedores están batiendo récords, los precios del transporte también están aumentando considerablemente. El Índice de Precios Global de CTS alcanzó los 117 puntos en agosto, frente a los 115 de julio, su nivel más alto desde julio de 2024, cuando las interrupciones en el Mar Rojo ejercieron una presión considerable sobre el transporte marítimo.
El índice ha subido aproximadamente un 50 % desde enero de 2026 y se sitúa un 44 % por encima de su nivel de agosto de 2025. Este aumento refleja un deterioro sustancial del entorno de costes para las empresas que dependen del transporte marítimo internacional de contenedores, aunque las tarifas de flete reales varían considerablemente en función de la ruta, la estructura del contrato, el servicio de transporte y las características de la carga.
Los precios del transporte marítimo han aumentado a la par que las perturbaciones que afectan a los principales corredores marítimos internacionales. Las preocupaciones en materia de seguridad y las dificultades operativas pueden obligar a las compañías navieras a ajustar las rutas, alargar los tiempos de tránsito o destinar capacidad adicional para mantener los horarios de servicio. Estos ajustes reducen la disponibilidad efectiva de la capacidad de transporte marítimo y aumentan los gastos de explotación, incluso cuando el tamaño de la flota mundial se mantiene sin cambios.
El aumento de los costes del combustible supone una presión adicional. A medida que suben los precios de la energía, las navieras se enfrentan a mayores costes operativos y pueden introducir o ajustar los recargos relacionados con el combustible. Estos costes de transporte pueden afectar a las empresas de toda la cadena de suministro, desde los fabricantes y mayoristas hasta los minoristas y las marcas que venden directamente al consumidor.
Para las empresas de comercio electrónico transfronterizo, el problema va más allá de la tarifa de transporte que aparece en los titulares. El aumento de los costes de transporte marítimo incide en el coste total en destino de las mercancías importadas, lo que puede afectar a los precios de venta al público, a los márgenes promocionales y a las decisiones sobre dónde almacenar el stock.
El Lejano Oriente sigue siendo el principal motor de la expansión del transporte marítimo mundial de contenedores. Según CTS, las exportaciones procedentes de la región aumentaron un 8 % en los primeros ocho meses de 2026 con respecto al mismo periodo de 2025, lo que supuso un incremento de unos 6,3 millones de TEU.
Todas las principales regiones de destino registraron un crecimiento en la carga en contenedores procedente de Extremo Oriente, con África subsahariana y América del Sur y Central a la cabeza en términos porcentuales. Las cifras refuerzan la posición central de Asia dentro de las redes internacionales de fabricación y distribución, incluso en un momento en el que las empresas debaten cada vez más la diversificación de sus estrategias de abastecimiento.
Para el comercio electrónico mundial, lo más importante es que las exportaciones asiáticas sigan mostrando fortaleza. China y otras economías manufactureras asiáticas siguen siendo proveedores importantes de electrónica de consumo, moda, productos para el hogar, accesorios y muchas otras categorías que se venden a través de mercados internacionales y canales de venta al por menor en línea.
El crecimiento de las exportaciones en contenedores también pone de relieve una importante distinción entre las diferentes formas de comercio transfronterizo. Si bien los cambios en la normativa aduanera y los aranceles de importación pueden alterar la rentabilidad de los envíos individuales de bajo valor que se envían directamente a los consumidores, los envíos consolidados de mayor volumen siguen desempeñando un papel fundamental en las cadenas de suministro minoristas internacionales.
Muchos comerciantes importan mercancías a granel antes de distribuirlas a través de almacenes nacionales, proveedores logísticos externos o redes de logística de marketplaces. Los elevados volúmenes de exportación asiáticos reflejan la importancia que siguen teniendo estos modelos de distribución basados en el inventario, aunque CTS no identifica por separado la proporción de envíos atribuibles al comercio electrónico.
Las importaciones de contenedores en Norteamérica también han mostrado signos de recuperación tras un comienzo difícil en 2026. CTS informa de que las importaciones a la región aumentaron un 2 % en los primeros ocho meses del año en comparación con el mismo periodo de 2025, revirtiendo así el crecimiento negativo registrado hasta la fecha.
El aumento de los flujos de carga procedentes del Lejano Oriente ha impulsado la recuperación. El volumen del comercio transpacífico ha aumentado un 5 % en lo que va de año, lo que refleja la reactivación de la actividad a lo largo de uno de los corredores marítimos más importantes del mundo.
Esta mejora resulta especialmente notable dada la incertidumbre que rodea a los aranceles internacionales y las relaciones comerciales. Los cambios en los aranceles de importación, los trámites aduaneros y las restricciones comerciales pueden influir en el momento en que las empresas realizan sus pedidos, la cantidad de existencias que adquieren y los países que eligen para la fabricación o la distribución.
Para los minoristas que importan mercancías a Estados Unidos, las decisiones relativas al transporte están estrechamente relacionadas con la planificación de existencias y la demanda de los consumidores. Las empresas deben encontrar un equilibrio entre el coste de mantener las existencias y el riesgo de que se produzcan desabastecimientos, retrasos en las entregas o cambios inesperados en los gastos de importación.
Sin embargo, la recuperación no debe interpretarse como una prueba de que todos los puertos o rutas comerciales de América del Norte estén experimentando un crecimiento equivalente. Cifras independientes publicadas por la Federación Nacional de Minoristas el 8 de octubre revelaron que los principales puertos de contenedores de EE. UU. incluidos en su Global Port Tracker gestionaron aproximadamente 2,3 millones de TEU en agosto, lo que supone un descenso interanual del 0,7 %. La diferencia refleja la distinta cobertura geográfica y las metodologías de los dos conjuntos de datos.
Por lo tanto, el panorama general es el de una recuperación del comercio regional de contenedores, más que el de una aceleración uniforme de las importaciones en todos los puertos y servicios de transporte marítimo.
Una de las tendencias regionales más significativas del informe de CTS es la de África subsahariana, donde las importaciones de contenedores aumentaron un 13 % en los primeros ocho meses de 2026. Se trata del mayor crecimiento porcentual entre las regiones analizadas y pone de relieve la creciente importancia de los mercados africanos en los flujos internacionales de mercancías.
El comercio con múltiples regiones de origen, especialmente con Extremo Oriente, impulsa esta expansión. El aumento del volumen de contenedores sugiere una mayor actividad comercial y vínculos más sólidos entre los mercados de importación africanos y los centros de fabricación internacionales.
Para los minoristas transfronterizos y los proveedores de logística, esta tendencia podría tener importantes repercusiones a largo plazo. A medida que aumentan los volúmenes de comercio internacional, podría crecer la demanda de servicios de transporte de mercancías, despacho de aduanas, almacenamiento, transporte terrestre y distribución que conectan las mercancías importadas con los consumidores y las empresas nacionales.
Sin embargo, el aumento de las importaciones de contenedores no debe interpretarse automáticamente como un crecimiento equivalente de las ventas minoristas en línea. El tráfico de contenedores incluye materiales industriales, maquinaria, bienes intermedios y otros productos que van mucho más allá del comercio electrónico de consumo.
No obstante, esta expansión pone de manifiesto cómo las cadenas de suministro internacionales están evolucionando más allá de su tradicional concentración en los mercados de destino de América del Norte y Europa. Las empresas que desarrollen estrategias de distribución internacional podrían verse cada vez más en la necesidad de tener en cuenta los corredores comerciales emergentes y la infraestructura necesaria para respaldarlos.
No todas las regiones se están beneficiando de la expansión del comercio mundial de contenedores. La región que abarca el subcontinente indio y Oriente Medio fue la única de las principales regiones analizadas en el informe de CTS que registró descensos tanto en las importaciones como en las exportaciones durante los primeros ocho meses de 2026.
Las importaciones cayeron un 5 % con respecto al mismo periodo de 2025, mientras que las exportaciones lo hicieron un 10 %. La reducción de los volúmenes de exportación fue de algo menos de un millón de TEU, lo que pone de relieve la magnitud de las perturbaciones que afectan al comercio regional.
Este descenso es especialmente significativo, ya que la región ocupa una posición estratégica clave en el transporte marítimo internacional. Las rutas marítimas que conectan Asia, Europa y Oriente Medio están estrechamente vinculadas a los principales mercados energéticos, centros de fabricación y redes de distribución internacionales.
Las interrupciones que afectan a estas rutas pueden tener consecuencias que van mucho más allá de los países directamente implicados. Los cambios en las rutas de los buques, la accesibilidad de los puertos y los horarios de transporte pueden influir en la disponibilidad de capacidad en otras rutas marítimas, lo que contribuye a la congestión y al aumento de los costes operativos.
Esto ayuda a explicar por qué los precios mundiales del transporte de mercancías pueden subir incluso cuando los volúmenes generales de transporte se mantienen fuertes. El transporte marítimo funciona como una red interconectada, por lo que las restricciones de capacidad en una región pueden afectar a las condiciones comerciales en otros lugares.
Para los comerciantes internacionales, las consecuencias pueden incluir tiempos de tránsito más largos, plazos de entrega menos predecibles y costes adicionales asociados al cambio de ruta o a la búsqueda de medios de transporte alternativos.
Los resultados de las exportaciones europeas también han mejorado, aunque el crecimiento sigue siendo considerablemente más débil que en Extremo Oriente. Según CTS, las exportaciones europeas de contenedores volvieron en agosto a un crecimiento prácticamente plano en lo que va de año, tras haber descendido en los primeros meses de 2026.
Esta estabilización refleja unos flujos de carga estables o en mejora en la mayoría de las regiones de destino. Aunque un crecimiento cero pueda parecer modesto en comparación con la expansión registrada en otros lugares, sigue representando una mejora para los exportadores europeos que operan en un entorno de comercio internacional difícil.
Las cifras anteriores de CTS también indicaban una fuerte demanda de importaciones procedentes de Europa. En su informe de julio, la organización registró un crecimiento interanual del 6,1 % en las importaciones europeas, impulsado en parte por unos 1,5 millones de TEU adicionales procedentes de Extremo Oriente.
El contraste entre unas importaciones más sólidas y unas exportaciones relativamente moderadas pone de relieve la importancia que sigue teniendo la industria manufacturera asiática en las cadenas de suministro europeas. También ilustra los retos a los que se enfrentan los exportadores europeos al intentar ampliar sus ventas internacionales en un contexto de aumento de los costes de transporte y de condiciones comerciales cambiantes.
Para las empresas europeas de comercio electrónico, estos acontecimientos refuerzan la importancia de la planificación logística. Las empresas que importan productos de Asia deben tener en cuenta el aumento de los costes de transporte, mientras que aquellas que exportan a clientes internacionales deben mantener unos precios de entrega competitivos.
Esto resulta especialmente relevante para las empresas que operan en múltiples mercados europeos, donde pueden distribuir sus existencias a través de centros de distribución regionales para reducir los plazos de entrega y mejorar la fiabilidad del servicio.
Los últimos datos sobre el transporte marítimo de contenedores tienen importantes implicaciones para los minoristas online, especialmente para aquellos que dependen de existencias importadas. Aunque el tráfico mundial de contenedores no mide directamente la actividad del comercio electrónico, el transporte marítimo sigue siendo una parte fundamental de las cadenas de suministro que sustentan las ventas internacionales por Internet.
Una gran parte de la mercancía vendida a través de mercados como Amazon, Walmart, AliExpress y otras plataformas minoristas llega a su mercado de destino a través de redes de transporte convencionales antes de incorporarse a los sistemas nacionales de gestión de pedidos y reparto de paquetería. Por lo tanto, el aumento de los costes del transporte marítimo puede afectar a la rentabilidad del comercio minorista en línea mucho antes de que alguien realice un pedido.
Para las empresas que importan bienes de consumo, el aumento de los gastos de transporte incrementa los costes de adquisición de existencias. Dependiendo de los márgenes de los productos y de las condiciones de la competencia, los comerciantes pueden absorber parte del aumento, negociar con los proveedores, ajustar los precios de venta o reducir los descuentos promocionales.
El efecto puede ser especialmente significativo en el caso de los productos de bajo margen, la mercancía voluminosa y aquellas categorías en las que el transporte representa una parte sustancial del coste final en destino. Las empresas que comercializan productos ligeros y de alto valor pueden experimentar un impacto diferente en los costes, dependiendo de sus acuerdos de envío y de los lugares de origen de sus productos.
La volatilidad de los fletes también complica la planificación de las existencias. Los minoristas deben determinar qué cantidad de mercancía deben pedir, cuándo deben salir los envíos y si conviene mantener existencias adicionales más cerca de los clientes para reducir la exposición a retrasos inesperados en el transporte.
Estas decisiones cobran especial importancia de cara a los principales periodos de compras, cuando la disponibilidad de los productos y la fiabilidad de las entregas pueden influir directamente en las tasas de conversión y en la satisfacción de los clientes.
Una posible consecuencia de la volatilidad sostenida de los fletes es un mayor énfasis en la gestión regional de las existencias y la distribución. En lugar de depender de reposiciones internacionales frecuentes, los minoristas podrían agrupar envíos más grandes y distribuir las existencias a través de almacenes más cercanos a sus principales mercados de consumo.
Este enfoque puede ofrecer varias ventajas. Los centros de distribución regionales permiten a los comerciantes abastecer los mercados nacionales y vecinos con plazos de entrega más cortos, reducir la dependencia de los envíos internacionales individuales y gestionar las devoluciones a través de redes logísticas locales.
Sin embargo, el almacenamiento regional conlleva costes adicionales, como los de almacenamiento, financiación de existencias, mano de obra, trámites aduaneros y gestión operativa. El modelo óptimo depende de los volúmenes de ventas, las características del producto, la previsibilidad de la demanda y la distribución geográfica de los clientes.
El aumento de los precios del transporte marítimo no supone automáticamente que la gestión local de los pedidos resulte más barata para todos los comerciantes. Por el contrario, refuerza la necesidad de realizar cálculos detallados del coste total de importación que tengan en cuenta, en su conjunto, el transporte, los costes de mantenimiento de existencias, los requisitos aduaneros y los gastos de entrega de última milla.
Para los proveedores de servicios logísticos externos, este contexto puede brindar oportunidades para ofrecer servicios más integrados que combinen el transporte internacional de mercancías, el despacho de aduanas, la gestión de inventario y la gestión de pedidos nacionales. A medida que el comercio transfronterizo se vuelve cada vez más complejo, los comerciantes pueden valorar más a los socios logísticos capaces de gestionar todo el proceso de movimiento de mercancías, desde los centros de fabricación hasta los consumidores finales.
El aumento de los precios del flete también tiene diferentes implicaciones para las empresas del sector del transporte. Las navieras pueden beneficiarse directamente del aumento de las tarifas de transporte, sobre todo cuando la demanda se mantiene fuerte y la capacidad es limitada. Los transitarios, sin embargo, operan bajo un modelo comercial diferente. Estas empresas coordinan los servicios de transporte y logística para los clientes, lo que significa que el aumento de las tarifas de las navieras no se traduce necesariamente en un incremento equivalente de la rentabilidad.
Según una noticia de Reuters publicada el 6 de octubre, se espera que las empresas europeas de transporte marítimo y logística se beneficien de la solidez del comercio internacional y del aumento de los precios del flete, aunque los efectos varían según los distintos segmentos del sector.
Las navieras como Hapag-Lloyd y Maersk están más expuestas directamente a la evolución de los precios del transporte marítimo, mientras que los proveedores de logística, como DSV, DHL y Kuehne+Nagel, pueden beneficiarse de la demanda de servicios adicionales, como el despacho de aduanas, el almacenamiento y la gestión compleja de la cadena de suministro. Para los comerciantes de comercio electrónico, esta distinción es importante, ya que el transporte marítimo es solo un componente del coste logístico total. Los servicios de despacho de aduanas, la manipulación portuaria, el transporte terrestre, el almacenamiento y la distribución de última milla pueden contribuir al coste total de llevar los productos al mercado.
Por lo tanto, las empresas que deseen controlar los gastos logísticos deben evaluar la cadena de suministro en su totalidad, en lugar de centrarse exclusivamente en las tarifas de transporte en contenedores.
Las últimas cifras de CTS se dan a conocer justo cuando los minoristas se preparan para el último trimestre de 2026, tradicionalmente uno de los periodos más importantes para el gasto de los consumidores y la actividad del comercio electrónico. El Black Friday, el Cyber Monday y la temporada de compras navideñas generan una demanda significativa de existencias, capacidad de distribución y transporte fiable.
Sin embargo, los datos recientes de los puertos estadounidenses sugieren que la temporada alta de importaciones podría estar ya dejando atrás su periodo de mayor actividad. La Federación Nacional de Minoristas informó el 8 de octubre de que el prolongado pico de envíos minoristas en EE. UU. parece estar remitiendo tras una actividad sostenida a lo largo del verano y principios de otoño.
Según la NRF, la mayor parte de la mercancía para las fiestas ya ha llegado, y los envíos restantes se centran cada vez más en la reposición y la preparación para principios de 2027. Su Global Port Tracker prevé que los volúmenes de importación de EE. UU. en los puertos que cubre alcanzarán unos 25,8 millones de TEU para todo el año, lo que supone un aumento del 1,4 % con respecto a 2025. Estas cifras aportan una matización importante a los datos globales de CTS. Los volúmenes de transporte marítimo mundiales récord no significan necesariamente que las importaciones minoristas sigan acelerándose durante el último trimestre, especialmente en mercados donde las empresas ya han adelantado sus existencias de temporada.
Para los comerciantes, el reto consiste en gestionar de forma eficiente las existencias actuales, manteniendo al mismo tiempo la flexibilidad suficiente para responder a cambios inesperados en la demanda de los consumidores. El aumento de los precios del transporte encarece las reposiciones de última hora, mientras que la incertidumbre en los tiempos de tránsito puede reducir la fiabilidad de la reposición internacional.
Por lo tanto, los minoristas que cuenten con previsiones precisas de la demanda, soluciones logísticas diversificadas y un inventario estratégicamente ubicado podrían estar mejor preparados para hacer frente a la situación actual.
La cuestión fundamental a la que se enfrenta el sector del transporte marítimo de contenedores es si se mantendrán los elevados volúmenes y los altos precios del flete. El Índice de Precios Global de CTS ha experimentado un fuerte aumento desde principios de 2026, pero la evolución futura dependerá de varios factores que interactúan entre sí, como la situación geopolítica, los precios del combustible, la capacidad de transporte marítimo y la demanda mundial de mercancías.
Una disminución de las interrupciones en el transporte marítimo podría, con el tiempo, devolver la capacidad efectiva al mercado, lo que podría aliviar las tarifas de transporte. Por el contrario, las restricciones continuadas en las rutas, el aumento de los costes del combustible o una nueva congestión podrían mantener la presión sobre los precios, incluso si el crecimiento del volumen de contenedores comenzara a moderarse.
El ritmo de crecimiento de la demanda también será importante. CTS ya ha detectado indicios de una desaceleración del impulso mes a mes, lo que sugiere que el mercado podría estar acercándose a un periodo de expansión más moderada tras varios meses consecutivos de récords.
Para los minoristas y los importadores, lo más prudente es no dar por sentado que los precios del transporte seguirán subiendo indefinidamente ni que volverán rápidamente a los niveles anteriores. En cambio, las empresas deben prepararse para una incertidumbre continuada y evaluar cómo los distintos escenarios de costes de transporte podrían afectar a sus márgenes, a sus decisiones sobre existencias y a sus planes de expansión internacional.
Los últimos años han demostrado que las cadenas de suministro mundiales pueden seguir funcionando durante perturbaciones importantes, pero la resiliencia suele conllevar un coste financiero considerable.
El último informe de Container Trades Statistics presenta un panorama llamativo del sector del transporte marítimo internacional. El volumen mundial de contenedores alcanzó la cifra récord de 17,46 millones de TEU en agosto de 2026, mientras que el Índice de Precios Global subió hasta los 117 puntos, aproximadamente un 50 % por encima de su nivel de enero y un 44 % más alto que el año anterior.
Las cifras muestran que el comercio internacional de mercancías sigue expandiéndose a pesar de las tensiones geopolíticas, los cambios en las políticas arancelarias y las limitaciones operativas que afectan a las principales rutas marítimas. Las sólidas exportaciones desde Extremo Oriente, la recuperación de las importaciones norteamericanas y el rápido crecimiento en el África subsahariana están contribuyendo a mantener el tráfico mundial de contenedores, incluso aunque las perturbaciones en el subcontinente indio y Oriente Medio lastren los resultados regionales.
En el caso del comercio electrónico transfronterizo, las implicaciones van más allá del sector del transporte marítimo. El aumento de los precios del transporte afecta a los costes de adquisición de existencias, a la fijación de precios de los productos, a las estrategias de almacenamiento y a la competitividad de los comerciantes internacionales. Además, refuerza la importancia de contar con redes de distribución eficientes y la capacidad de adaptarse rápidamente a las condiciones cambiantes del transporte.
El mensaje general es que el comercio mundial no se está reduciendo a pesar de las perturbaciones. Por el contrario, las empresas y los proveedores de logística están encontrando formas de mantener el flujo de mercancías en un entorno internacional cada vez más complicado. El reto para lo que queda de 2026 y más allá será determinar cuánto cuesta esa resiliencia y qué empresas están mejor posicionadas para absorber o gestionar las presiones resultantes.
Al continuar utilizando el sitio, usted acepta el uso de cookies. más información
La configuración de cookies de este sitio web está establecida en "permitir cookies" para ofrecerle la mejor experiencia de navegación posible. Si continúa utilizando este sitio web sin cambiar la configuración de cookies o hace clic en "Aceptar" a continuación, está dando su consentimiento.