
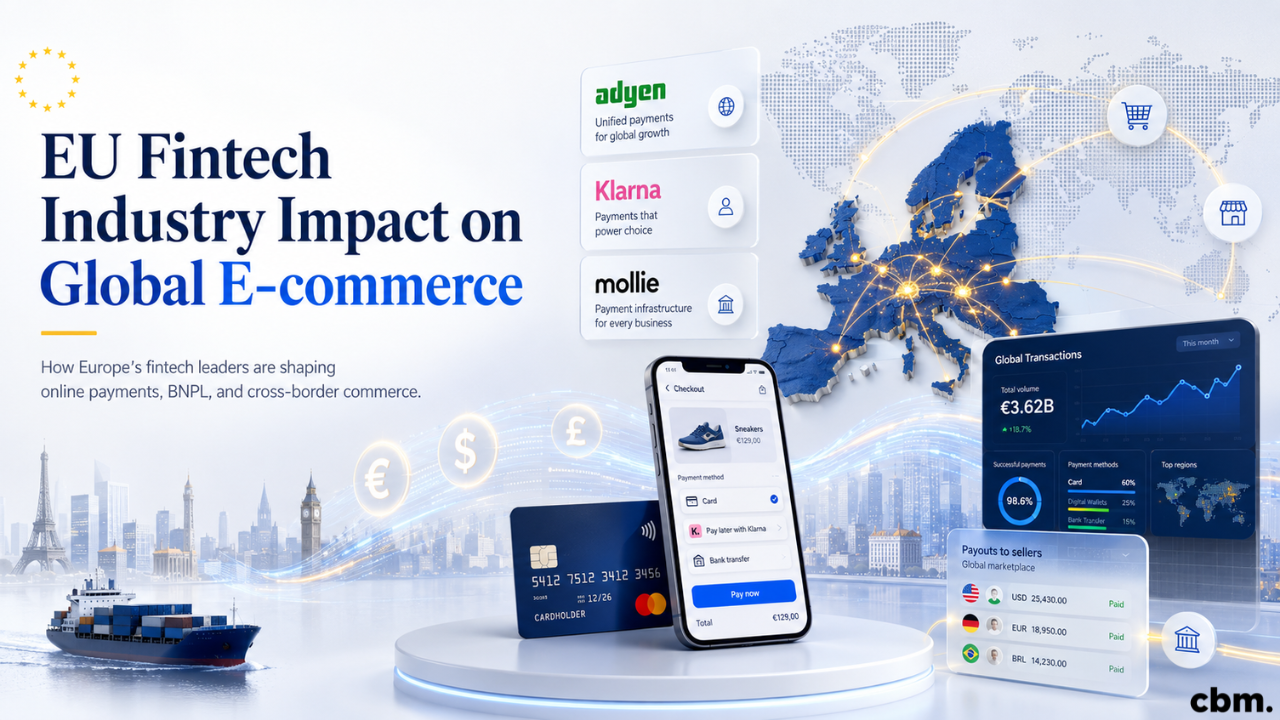
El sector fintech de la Unión Europea se ha convertido en un importante proveedor de infraestructuras para el comercio electrónico mundial. Las empresas europeas procesan actualmente billones de euros en pagos, proporcionan financiación a millones de compradores en línea, conectan a los comerciantes con los métodos de pago locales y permiten a los mercados gestionar a los vendedores, las divisas, el fraude y los pagos a través de una única plataforma.
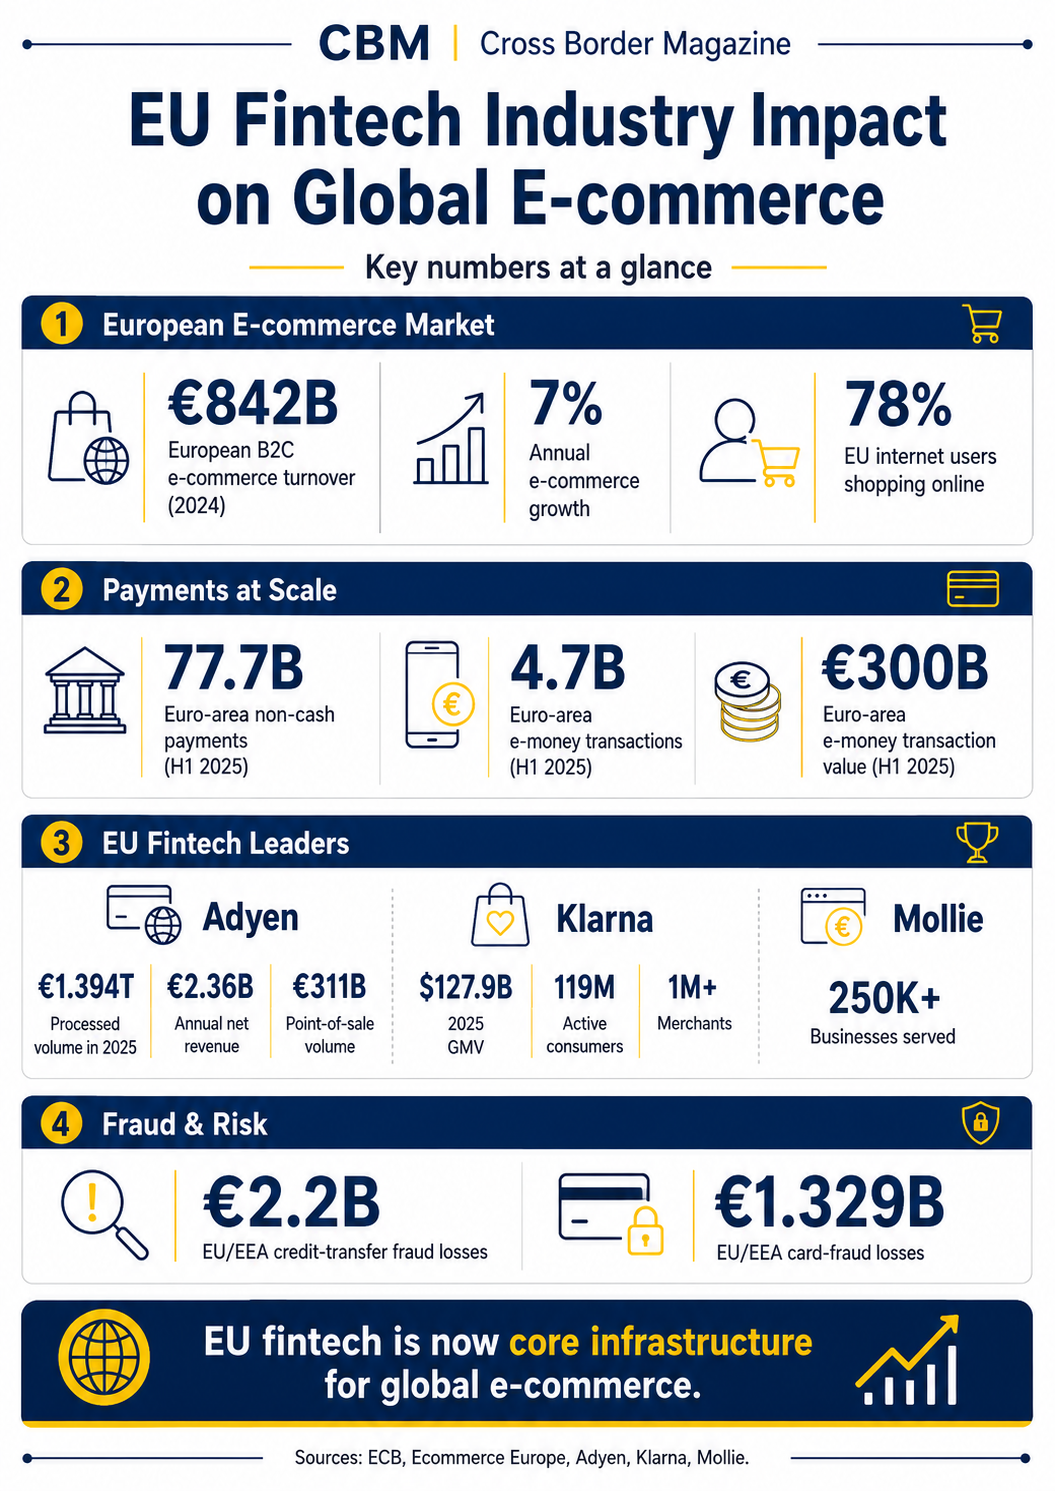
La importancia mundial de este sector queda patente en las cifras:
Estas cifras demuestran que el sector fintech de la UE ya no es un sector de tecnología financiera de nicho. Forma parte de la infraestructura básica que sustenta el comercio digital internacional.
La facturación del comercio electrónico B2C europeo aumentó de 784 000 millones de euros en 2023 a 842 000 millones de euros en 2024.
Esto supuso:
La expansión del comercio en línea también se refleja en la aceptación por parte de los consumidores.
En 2025, aproximadamente el 78 % de los usuarios de Internet de la UE compró bienes o servicios por Internet. En 2015, ese porcentaje era de aproximadamente el 62 %.
La adopción de las compras en línea fue especialmente elevada entre los consumidores europeos más jóvenes:
Las empresas de tecnología financiera respaldan este mercado al conectar a compradores, comerciantes, bancos, redes de tarjetas y sistemas de pago locales.
El volumen de pagos europeos es considerablemente mayor que la facturación del comercio electrónico por sí sola. La zona del euro registró aproximadamente 77 700 millones de pagos no en efectivo en el primer semestre de 2025, lo que supone un aumento de alrededor del 7,7 % en comparación con el mismo periodo del año anterior.
Excluyendo los pagos con dinero electrónico, las tarjetas representaron aproximadamente el 73,9 % del número de transacciones no en efectivo. Las transferencias representaron alrededor del 19,3 %, mientras que los adeudos directos supusieron aproximadamente el 3,3 %.
Esta envergadura ofrece a las empresas europeas de pagos un amplio mercado nacional en el que desarrollar su tecnología antes de expandirse a nivel internacional.
Adyen, con sede en Ámsterdam, es uno de los ejemplos más claros del impacto internacional del sector fintech de la UE.
Durante 2025, Adyen gestionó un volumen de pagos de aproximadamente 1,394 billones de euros.
Entre sus resultados se incluyen:
El volumen procesado por Adyen en 2025 fue aproximadamente un 65 % superior al del mercado europeo de comercio electrónico B2C en su conjunto, que ascendió a 842 000 millones de euros en 2024.
La comparación no es exacta, ya que Adyen procesa tanto transacciones en línea como en tiendas físicas. No obstante, pone de manifiesto la envergadura alcanzada por una sola empresa europea de tecnología financiera.
Adyen proporciona infraestructura de pago a minoristas internacionales, plataformas digitales, empresas de suscripción y mercados online. Sus servicios pueden incluir:
El negocio de la plataforma de Adyen también pone de manifiesto el crecimiento de los servicios financieros integrados.
En el tercer trimestre de 2025, los ingresos netos de su plataforma alcanzaron los 68,6 millones de euros, lo que supone un aumento del 50 % con respecto al mismo periodo del año anterior.
Esto sugiere que los mercados online y las plataformas de software desean, cada vez más, integrar los pagos y los servicios financieros directamente en sus propios productos.
La empresa sueca Klarna ha contribuido a que la opción «compra ahora, paga después» pase de ser una opción de pago regional a convertirse en un producto de comercio electrónico a nivel mundial. Klarna registró un volumen bruto de mercancías de 127 900 millones de dólares en 2025, lo que supone un crecimiento anual del 22 %.
A finales de ese año, Klarna había:
En el primer trimestre de 2026, la empresa informó de lo siguiente:
La red de comerciantes de Klarna creció aproximadamente un 49 % en el año anterior al primer trimestre de 2026.
Su expansión pone de manifiesto cómo un modelo de tecnología financiera de la UE puede influir en las expectativas de los consumidores en mercados como el de Estados Unidos.
El BNPL permite a los clientes aplazar el pago o dividir el precio de la compra en cuotas. Para los comerciantes, esto puede reducir la barrera de accesibilidad inmediata asociada a las compras de mayor valor.
Sin embargo, los resultados varían según el mercado y la categoría de producto. El modelo «compra ahora, paga después» (BNPL) no garantiza automáticamente una mayor tasa de conversión ni un valor medio de pedido más elevado para todos los comerciantes.
El sector también se enfrenta a un mayor escrutinio en lo que respecta a la deuda de los consumidores, las evaluaciones de la capacidad de pago y el recurso a múltiples proveedores de crédito.
El comercio electrónico internacional exige a los comerciantes gestionar algo más que la aceptación de tarjetas.
Las empresas que venden en el extranjero deben ocuparse de:
Las empresas de tecnología financiera de la UE combinan cada vez más estas capacidades en una única integración.
Por ejemplo, un comerciante internacional que venda en toda Europa podría tener que ofrecer:
La empresa holandesa de tecnología financiera Mollie ofrece servicios de pago a más de 250 000 empresas en unos 30 países.
La empresa registró un crecimiento de sus ingresos netos del 29 % en 2025 y se expandió a otros 12 mercados.
La agregación de pagos es especialmente importante para las pequeñas y medianas empresas. Sin los proveedores de tecnología financiera, los comerciantes podrían necesitar contratos, relaciones bancarias e integraciones técnicas distintas para cada método de pago y cada mercado.
Al centralizar estos servicios, las fintech reducen el coste y la complejidad de la expansión internacional.
La Directiva revisada sobre servicios de pago de la UE, la PSD2, estableció la base normativa para la banca abierta.
La PSD2 permitió a los proveedores autorizados, con el consentimiento de los clientes, acceder a la información bancaria o iniciar pagos directamente desde cuentas bancarias.
En el ámbito del comercio electrónico, esto supuso una alternativa a los pagos con tarjeta convencionales.
Los pagos de cuenta a cuenta pueden ofrecer a los comerciantes:
La banca abierta reviste especial importancia, ya que los sistemas internacionales de tarjetas siguen dominando gran parte del mercado de pagos europeo.
Aproximadamente dos tercios de las transacciones con tarjeta de la zona del euro se procesan a través de empresas no europeas. Varios países de la zona del euro siguen dependiendo por completo de los sistemas internacionales de tarjetas.
Por lo tanto, el desarrollo de los sistemas europeos de transferencia directa entre cuentas podría afectar tanto a los costes de los pagos como a la independencia financiera de Europa.
La normativa europea sobre pagos instantáneos tiene por objeto que las transferencias en euros se puedan realizar en cuestión de segundos, a cualquier hora del día.
Para las empresas de comercio electrónico, los pagos instantáneos podrían mejorar:
La oportunidad es considerable, ya que las transferencias bancarias ya representan aproximadamente el 19,3 % del volumen de transacciones no en efectivo de la zona del euro, excluido el dinero electrónico. La liquidación instantánea podría resultar especialmente valiosa para los mercados que recaudan fondos de los clientes y distribuyen el dinero a miles de vendedores independientes.
Es poco probable que las tarjetas desaparezcan. Siguen siendo ampliamente aceptadas y ofrecen protecciones consolidadas para los consumidores, la funcionalidad de pagos recurrentes y mecanismos de resolución de litigios. Sin embargo, los pagos bancarios instantáneos podrían hacerse con una mayor cuota de las transacciones de comercio electrónico en las que el coste, la rapidez o el valor de la transacción sean especialmente importantes.
El dinero electrónico se ha convertido en otro componente importante del comercio digital europeo.
Durante el primer semestre de 2025, la zona del euro registró:
Las cuentas de dinero electrónico representaron aproximadamente el 98 % del número y el 97 % del valor de las transacciones de dinero electrónico.
Esta infraestructura admite:
En el caso de los mercados online, la infraestructura de dinero electrónico permite aceptar el pago de un consumidor, deducir una comisión, reservar fondos para reembolsos y distribuir el importe restante entre uno o varios vendedores.
Estos procesos serían difíciles de gestionar a gran escala utilizando únicamente transferencias bancarias convencionales.
Las plataformas de mercado y de software recurren cada vez más a la infraestructura fintech para ofrecer productos financieros directamente a sus comerciantes.
Estos servicios pueden incluir:
Este mercado está creciendo rápidamente.
Los ingresos netos de la plataforma de Adyen aumentaron un 50 % en el tercer trimestre de 2025. En el primer trimestre de 2026, los ingresos de su plataforma alcanzaron aproximadamente los 75 millones de euros, lo que supone un aumento del 35 % respecto al mismo periodo del año anterior, o del 40 % a tipo de cambio constante.
Las finanzas integradas permiten a las plataformas generar ingresos a partir de los pagos, al tiempo que refuerzan su relación con los comerciantes.
Es posible que una empresa que utilice la plataforma ya no necesite contratar servicios por separado de un banco, un procesador de pagos, una entidad crediticia y un emisor de tarjetas. La plataforma puede combinar estas funciones a través de las API de fintech.
Los requisitos de la UE en materia de autenticación reforzada de clientes han cambiado la forma en que se verifican los pagos en línea.
Actualmente, muchas transacciones electrónicas requieren al menos dos elementos de autenticación independientes, tales como:
Esto fomentó la adopción a nivel mundial de:
El Banco Central Europeo y la Autoridad Bancaria Europea concluyeron que la autenticación reforzada de clientes resultaba eficaz contra importantes formas de fraude con tarjetas.
No obstante, el fraude sigue siendo un grave problema financiero.
En toda la UE y el Espacio Económico Europeo, las pérdidas ascendieron a:
Las pérdidas por fraude en las transferencias bancarias aumentaron aproximadamente un 16 % con respecto al año anterior, mientras que las pérdidas por fraude con tarjetas aumentaron en torno a un 29 %.
Los consumidores asumieron aproximadamente el 85 % de las pérdidas por fraude en transferencias bancarias, en gran parte porque muchos casos consistían en estafas de pagos autorizados. En estos casos, se manipulaba a los clientes para que aprobaran ellos mismos la transacción.
Como resultado, la prevención del fraude en el sector fintech va más allá de la detección de tarjetas robadas. Los sistemas modernos analizan en tiempo real el comportamiento de los dispositivos, el historial de las cuentas, la ubicación de los clientes, los importes de los pagos y los patrones de comportamiento.
El impacto de las empresas de tecnología financiera de la UE en el comercio electrónico mundial puede resumirse en varias cifras clave:
| Indicador | Última cifra publicada |
| Volumen de negocio del comercio electrónico B2C en Europa | 842 000 millones de euros |
| Crecimiento anual del comercio electrónico europeo | 7% |
| Usuarios de Internet de la UE que compran por Internet | 78% |
| Pagos no en efectivo en la zona del euro en el primer semestre de 2025 | 77 700 millones |
| Volumen procesado por Adyen en 2025 | 1,394 billones de euros |
| Ingresos netos anuales de Adyen | 2.36 mil millones de euros |
| Volumen de ventas en punto de venta de Adyen | 311 000 millones de euros |
| GMV de Klarna en 2025 | 127 900 millones de dólares |
| Consumidores activos de Klarna | 119 millones |
| Red de comerciantes de Klarna | Más de un millón |
| Red de comerciantes de Mollie | Más de 250 000 |
| Transacciones de dinero electrónico en la zona del euro en el primer semestre de 2025 | 4.7 mil millones |
| Valor del dinero electrónico en la zona del euro en el primer semestre de 2025 | 300 000 millones de euros |
| Pérdidas por fraude en las transferencias bancarias en la UE y el EEE | 2.200 millones de euros |
| Pérdidas por fraude con tarjetas en la UE y el EEE | 1.329 mil millones de euros |
Estas cifras no reflejan una única contribución directa al comercio electrónico mundial. Actualmente, no existe ningún marco estadístico oficial que calcule con exactitud qué parte de los ingresos online a nivel mundial generan las empresas de tecnología financiera de la UE.
Sin embargo, las cifras ponen de manifiesto la envergadura del sector en ámbitos como la gestión de pagos, la financiación al consumo, la aceptación de pagos por parte de los comerciantes, el dinero electrónico y la infraestructura de los mercados online.
El sector fintech de la UE se ha convertido en una parte fundamental de la infraestructura del comercio electrónico mundial.
Adyen procesó aproximadamente 1,394 billones de euros en 2025. Klarna facilitó un volumen anual de mercancías de 127,9 mil millones de dólares y alcanzó los 119 millones de consumidores activos. Mollie presta servicio a más de 250 000 empresas, mientras que las transacciones de dinero electrónico en la zona del euro alcanzaron aproximadamente los 300 000 millones de euros en solo seis meses.
Estas empresas y sistemas de pago ayudan a los comerciantes a:
La influencia de la UE también va más allá de los resultados de las empresas. La PSD2, la banca abierta y la autenticación reforzada de clientes han marcado la pauta en materia de regulación de los pagos, seguridad e innovación financiera a nivel internacional.
Europa sigue enfrentándose a retos, entre los que se incluyen la fragmentación de los hábitos de pago a nivel nacional, el aumento de las pérdidas por fraude y la dependencia de las redes internacionales de tarjetas. No obstante, las cifras muestran que el sector fintech de la UE ha traspasado con creces los límites de su mercado regional.


Al continuar utilizando el sitio, usted acepta el uso de cookies. más información
La configuración de cookies de este sitio web está establecida en "permitir cookies" para ofrecerle la mejor experiencia de navegación posible. Si continúa utilizando este sitio web sin cambiar la configuración de cookies o hace clic en "Aceptar" a continuación, está dando su consentimiento.
