
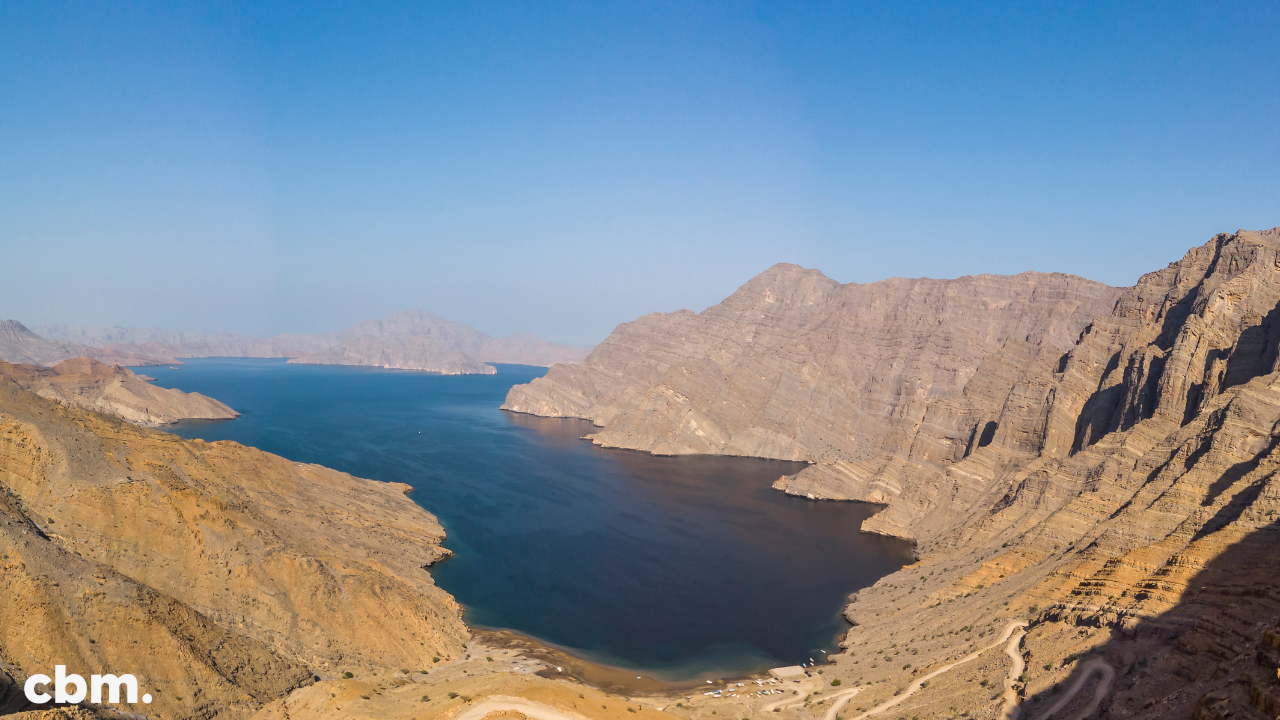
Las tensiones de junio de 2025 han vuelto a centrar la atención en el estrecho de Ormuz y su posible cierre, por el que circulan unos 20 millones de barriles diarios (alrededor del 20% del petróleo y el GNL mundiales), lo que ha hecho saltar las alarmas ante la posibilidad de que Irán bloquee o amenace militarmente este crucial punto de estrangulamiento marítimo.
El 22 de junio, el Parlamento iraní aprobó por escaso margen una moción no vinculante para cerrar el Estrecho a la espera de la aprobación del Consejo de Seguridad. Sin embargo, los analistas ven improbable el cierre dada la dependencia económica de Irán de estas exportaciones.
El impacto potencial de un cierre o bloqueo del Estrecho de Ormuz podría ser enorme. Por eso hoy queremos echar un vistazo a este escenario y a las consecuencias que puede acarrear para los mercados mundiales.
Los mercados del petróleo ya han reaccionado: tras los ataques estadounidenses a las instalaciones nucleares iraníes, los precios del Brent y del WTI subieron más de un 6%, alcanzando máximos de cinco meses cerca de los 76-78 dólares por barril, antes de estabilizarse en torno a los 67-70 dólares. Bancos como Goldman Sachs advierten de que los precios podrían subir hasta 110 $/barril en una perturbación sostenida, mientras que Deutsche Bank sugiere un techo cercano a 120 $/barril.
Los costes del transporte marítimo han aumentado considerablemente. Las tarifas de los petroleros y las primas de los seguros se han más que duplicado desde mediados de junio, las aseguradoras han aumentado los recargos por riesgo y muchos buques han retrasado su paso o han cambiado de ruta.
Los oleoductos terrestres alternativos -como el oleoducto Este-Oeste de Arabia Saudí (unos 7 millones de barriles diarios) y el oleoducto Habshan-Fujairah de los EAU (unos 1,8 millones de barriles diarios)- ofrecen cierto alivio, pero su capacidad combinada sigue siendo muy inferior a los casi 20 millones de barriles diarios que circulan por Ormuz. El oleoducto iraní Jask sólo añade unos 300.000 barriles diarios. Mientras tanto, países como China están ampliando sus conexiones energéticas terrestres, incluido el oleoducto Power of Siberia 2, y aumentando sus reservas nacionales para reducir su dependencia.
Recursos clave en tránsito por el Estrecho de Ormuz
| Producto/Recurso | Volumen diario (aprox.) | Valor anual del comercio (USD, aprox.) | Impacto global potencial de la interrupción |
| Petróleo | 18-20 millones de barriles | 800.000-900.000 millones de dólares | Grandes subidas del precio del petróleo, inflación y escasez de energía |
| Gas Natural Licuado (GNL) | 3,5-4 millones de toneladas | 150-200 mil millones de dólares | Escasez de energía, especialmente en Asia, y aumento del coste de la electricidad |
| Productos refinados del petróleo | 1-2 millones de barriles | 50-100 mil millones de dólares | Subidas del precio de los carburantes, atascos en las refinerías |
| Petroquímica | 500.000 toneladas | 30.000-50.000 millones de dólares | Aumento de los costes de fabricación y retrasos en la cadena de suministro |
| Mercancías secas a granel | 300.000 toneladas | Entre 20.000 y 30.000 millones de dólares | Retrasos en la construcción y el suministro de alimentos en los mercados emergentes |
| Mercancías en contenedores (general) | 25.000 TEU | 100.000-120.000 millones de dólares | Interrupciones en el suministro minorista e industrial |
La influencia de Irán reside principalmente en su capacidad para amenazar con la interrupción en lugar de cerrar el Estrecho, lo que perjudicaría su economía y su capacidad de exportación. Una respuesta internacional, en la que probablemente participen la 5ª Flota de Estados Unidos y otras fuerzas navales aliadas, tendría como objetivo garantizar la continuidad de la libertad de navegación.
Este riesgo en evolución refuerza la necesidad de que las empresas y los gobiernos realicen planes de contingencia basados en escenarios, diversifiquen su cadena de suministro e inviertan estratégicamente en alternativas energéticas.
Aunque el cierre total del Estrecho de Ormuz sigue siendo improbable, su amenaza ya ha causado importantes trastornos en todo el mundo. La subida de los precios del petróleo, el aumento de los costes de transporte y la creciente incertidumbre geopolítica lo han dejado claro: el Estrecho sigue siendo una arteria vulnerable del comercio mundial. Las estrategias proactivas de resistencia de la cadena de suministro y diversificación energética son más importantes que nunca.


Al continuar utilizando el sitio, usted acepta el uso de cookies. más información
La configuración de cookies de este sitio web está establecida en "permitir cookies" para ofrecerle la mejor experiencia de navegación posible. Si continúa utilizando este sitio web sin cambiar la configuración de cookies o hace clic en "Aceptar" a continuación, está dando su consentimiento.
