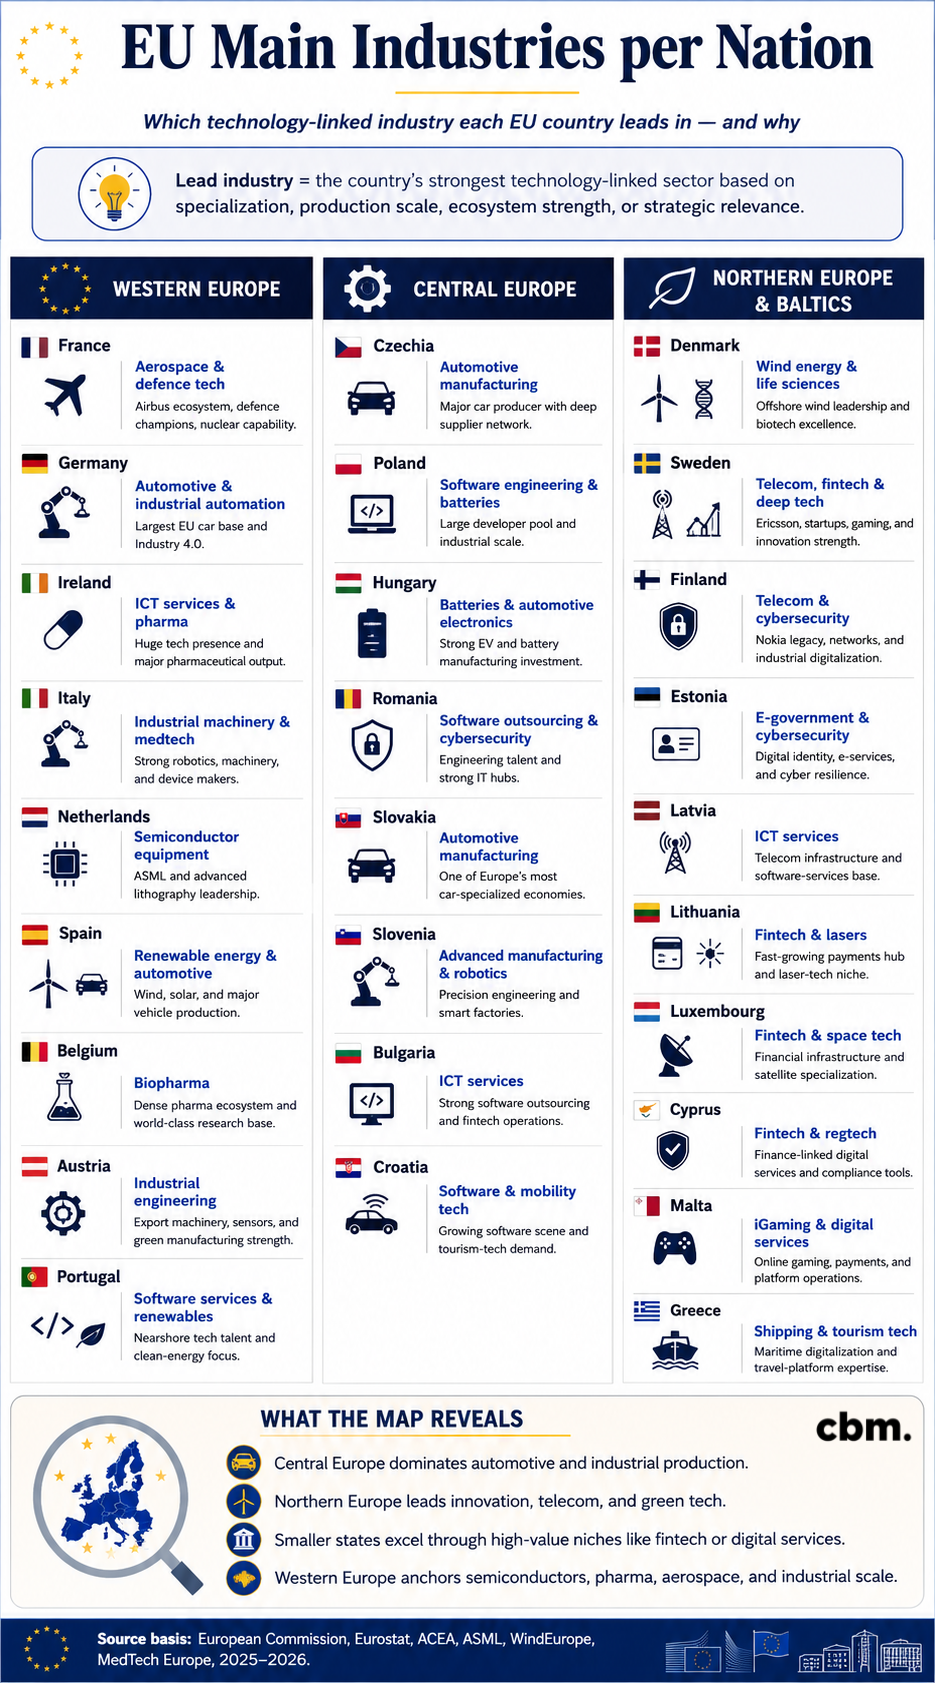
La economía tecnológica europea no se basa en un único modelo industrial. La Unión Europea es un mosaico de especializaciones nacionales. Alemania sigue siendo la potencia industrial y automovilística del bloque. Los Países Bajos se han convertido en un país estratégicamente esencial para la cadena mundial de suministro de semiconductores. Irlanda es uno de los centros europeos más potentes en TIC y farmacia. Dinamarca es líder en energía eólica y ciencias de la vida. Suecia y Finlandia destacan en innovación, telecomunicaciones, software e ingeniería avanzada. Mientras tanto, Europa Central y Oriental es cada vez más importante para los componentes de automoción, las cadenas de suministro de baterías, los servicios de software y la tecnología de fabricación.
Conocer las principales industrias de la UE por países es esencial para inversores, responsables políticos, empresas tecnológicas y negocios transfronterizos. La posición competitiva de la Unión Europea depende no sólo de sus economías más grandes, sino también de países más pequeños que dominan nichos específicos como la tecnología financiera, la tecnología médica, la ciberseguridad, la administración electrónica, el láser, la logística, los juegos o las energías renovables.
Esta panorámica por países explica las principales industrias tecnológicas de la UE, los indicadores clave de rendimiento que las sustentan y lo que revelan sobre el futuro industrial de Europa.
A diferencia de Estados Unidos, donde el poder tecnológico está muy concentrado en torno a unos pocos grandes ecosistemas, la fuerza industrial de la UE está más fragmentada. Cada país tiende a ser líder en un grupo específico, a menudo determinado por sus fortalezas manufactureras históricas, sus sistemas educativos, su normativa, sus infraestructuras, su inversión pública y su especialización exportadora.
Se crea así un mapa complejo pero resistente de la tecnología europea. Alemania lidera la ingeniería del automóvil y la maquinaria industrial. Francia combina la industria aeroespacial, la defensa, la energía nuclear y la inteligencia artificial. Los Países Bajos son críticos a escala mundial por ASML y los equipos semiconductores. Irlanda se ha convertido en un importante centro farmacéutico y de TIC. Bélgica y Dinamarca están profundamente arraigadas en las ciencias de la vida. Suecia y Finlandia lideran las tecnologías digitales e industriales impulsadas por la innovación. Estonia es un referente en gobierno digital. Lituania se ha hecho un hueco en tecnología financiera y láser. Chequia, Eslovaquia, Hungría y Polonia se han convertido en elementos esenciales de la cadena de suministro industrial y automovilística de Europa.
El resultado es un modelo tecnológico europeo basado en la especialización y no en la uniformidad.
Alemania sigue siendo la mayor economía industrial tecnológica de la UE. Sus sectores más fuertes son la automoción, la automatización industrial, la maquinaria, la robótica, la química y la ingeniería avanzada.
El sector automovilístico del país sigue siendo fundamental para su identidad tecnológica. Alemania sigue siendo el mayor productor de turismos de la UE y alberga grandes grupos mundiales como Volkswagen, BMW, Mercedes-Benz y Bosch. Su base industrial también apoya el desarrollo de la automatización, los sensores, el software de fábrica, la robótica y la ingeniería de precisión.
El reto de Alemania no es la escala industrial, sino la velocidad de transición. El cambio hacia los vehículos eléctricos, los automóviles definidos por software, las cadenas de suministro de baterías y la fabricación impulsada por la IA está obligando a la industria alemana a modernizarse rápidamente. Su liderazgo en ingeniería de automoción tradicional sigue siendo sólido, pero la competencia de China y Estados Unidos está reconfigurando el mercado.
Las industrias tecnológicas más fuertes de Francia son la aeroespacial, la de defensa, la de energía nuclear, la de inteligencia artificial, la de sistemas de transporte y la de fabricación de tecnología de lujo.
Airbus, Safran, Thales y Dassault hacen de Francia uno de los centros estratégicos aeroespaciales y de defensa de Europa. El país también cuenta con uno de los ecosistemas tecnológicos nucleares más importantes de la UE, lo que le confiere un papel distintivo en la seguridad energética y la electricidad con bajas emisiones de carbono.
Francia también está invirtiendo mucho en inteligencia artificial y tecnología profunda. París se ha convertido en uno de los principales centros europeos de IA y startups, con financiación pública, escuelas de ingeniería de élite y un creciente ecosistema de capital riesgo.
El perfil industrial de Francia es más estratégico que puramente comercial. Es uno de los países de la UE más centrados en la soberanía tecnológica, la autonomía en defensa, el liderazgo aeroespacial y la innovación público-privada de alto valor.
A menudo se subestima a Italia en las clasificaciones tecnológicas europeas porque tiene menos grandes plataformas digitales que el norte de Europa. Sin embargo, sigue siendo una de las economías manufactureras avanzadas más importantes de la UE.
Entre sus sectores más fuertes figuran la maquinaria industrial, la robótica, la tecnología de envasado, la automatización, los dispositivos médicos, los componentes aeroespaciales, la tecnología de la moda y la fabricación basada en el diseño. El norte de Italia, en particular, cuenta con densas agrupaciones de pequeñas y medianas empresas industriales que exportan equipos especializados a todo el mundo.
La fuerza tecnológica de Italia reside en los conocimientos industriales aplicados. Puede que no domine la computación en nube o los equipos semiconductores, pero es muy competitiva en maquinaria, fabricación de precisión, mecatrónica y sistemas de producción automatizados.
Las industrias tecnológicas más fuertes de España son las energías renovables, la fabricación de automóviles, la movilidad inteligente, la tecnología de viajes y los servicios digitales.
España es uno de los principales mercados europeos de energía eólica y solar. Su sector de energías renovables ha creado empresas de ámbito mundial en los sectores de generación de electricidad, explotación de redes, ingeniería e infraestructuras energéticas. El país es también uno de los mayores productores de vehículos de la UE, con importantes plantas que abastecen a los mercados europeo y mundial.
El perfil tecnológico de España está cada vez más diversificado. Barcelona y Madrid se han convertido en centros neurálgicos de startups, sobre todo en tecnología de viajes, movilidad, SaaS, tecnología financiera y servicios de comercio electrónico. La oportunidad del país es integrar sus puntos fuertes en energías renovables, automoción y servicios digitales en un ecosistema tecnológico industrial más fuerte.
Los Países Bajos son uno de los países tecnológicos europeos de mayor importancia estratégica por sus equipos de semiconductores. ASML, con sede en Veldhoven, es líder mundial en máquinas litográficas avanzadas utilizadas para fabricar microchips de última generación.
Esto hace que los Países Bajos sean esenciales no sólo para Europa, sino para la cadena mundial de suministro de semiconductores. Ningún debate serio sobre la soberanía del chip, la infraestructura de la IA o la fabricación avanzada puede ignorar el papel holandés.
Además de los semiconductores, los Países Bajos son líderes en fotónica, agrotecnología, tecnología del agua, tecnología logística e infraestructura digital. Rotterdam y Schiphol sustentan uno de los ecosistemas logísticos más avanzados de Europa, mientras que las universidades e institutos de investigación holandeses apoyan una fuerte innovación en ingeniería y ciencias de la vida.
Las industrias más fuertes de Bélgica son la biofarmacéutica, la química, la logística, la tecnología médica y la investigación en semiconductores.
El país cuenta con un denso ecosistema farmacéutico y biotecnológico, respaldado por importantes centros de investigación, universidades e inversiones multinacionales. Bélgica es también una importante plataforma logística por sus puertos, su ubicación central y su fuerte integración en las cadenas de suministro europeas.
Otro importante activo belga es el imec, una de las principales instituciones de investigación sobre semiconductores del mundo. Aunque Bélgica no fabrica chips a la misma escala que Asia, su papel en la I+D de semiconductores es altamente estratégico.
Así, la economía tecnológica de Bélgica se articula en torno a las ciencias de la vida, la química, la logística y la investigación avanzada.
Los principales sectores tecnológicos de Luxemburgo son la tecnología financiera, la tecnología espacial, los servicios por satélite, la ciberseguridad y las infraestructuras de datos.
El país es desde hace tiempo un centro financiero europeo, lo que ha favorecido el crecimiento de la tecnología financiera, los pagos digitales, el software de administración de fondos y la tecnología reguladora. Luxemburgo también se ha posicionado como centro de la economía espacial, sobre todo en comunicaciones por satélite y política de recursos espaciales.
Su pequeño tamaño limita el volumen industrial, pero la fuerza de Luxemburgo reside en nichos de alto valor relacionados con las finanzas, la regulación, los datos y el espacio.
Irlanda es uno de los ejemplos más claros de economía tecnológica especializada de la UE. Sus sectores más fuertes son los servicios TIC, los productos farmacéuticos, la tecnología médica, la infraestructura en nube y los centros de datos.
Las principales empresas tecnológicas de EE.UU. tienen grandes operaciones europeas en Irlanda, lo que convierte al país en un núcleo central de operaciones de software, publicidad digital, servicios en la nube y plataformas. Al mismo tiempo, Irlanda es una de las mayores bases europeas de fabricación de productos farmacéuticos y de ciencias de la vida.
Esta doble especialización en TIC y farmacia confiere a Irlanda una de las mayores concentraciones de tecnología de la UE. El modelo del país depende en gran medida de la inversión multinacional, pero también ha creado una sólida base local de talento digital, servicios empresariales y experiencia reguladora.
Los principales sectores tecnológicos de Dinamarca son la energía eólica, las ciencias de la vida, la tecnología sanitaria y los servicios públicos digitales.
El país es una de las economías eólicas más importantes de Europa, con empresas fuertes en turbinas, energía eólica marina, sistemas energéticos e ingeniería ecológica. Dinamarca también cuenta con un importante sector de ciencias de la vida a escala mundial, que incluye productos farmacéuticos, tratamiento de la diabetes, enzimas y biotecnología.
La infraestructura pública digital es otro de los puntos fuertes de Dinamarca. El país ocupa sistemáticamente los primeros puestos en gobierno digital, servicios públicos basados en la confianza y adopción de tecnología.
El modelo industrial de Dinamarca combina energías limpias, innovación sanitaria y altos niveles de madurez digital.
Suecia es una de las economías europeas más innovadoras. Sus principales sectores son las telecomunicaciones, el software, los juegos, las tecnologías financieras, las baterías, la tecnología industrial ecológica y la fabricación avanzada.
Ericsson otorga a Suecia un papel destacado en las redes de telecomunicaciones. Spotify y Klarna demuestran la capacidad del país para ampliar internacionalmente las empresas digitales. Northvolt, a pesar de los retos que afronta la industria europea de baterías, refleja la ambición sueca de liderar la tecnología industrial ecológica.
Suecia también cuenta con un potente sector del videojuego, con empresas como King, Mojang y estudios vinculados a Embracer, que contribuyen a su huella digital global.
El modelo sueco se basa en el talento de los ingenieros, la cultura de las startups, la internacionalización y unos sólidos sistemas de innovación público-privados.
Los principales sectores tecnológicos de Finlandia son las redes de telecomunicaciones, la ciberseguridad, la digitalización industrial, los juegos y las tecnologías limpias.
Nokia sigue siendo fundamental para la identidad tecnológica global de Finlandia, sobre todo en infraestructuras y redes de telecomunicaciones. El país también cuenta con un sólido ecosistema de ciberseguridad, apoyado por una elevada alfabetización digital, concienciación en materia de defensa y tecnología avanzada del sector público.
Finlandia también es fuerte en software industrial, tecnología de la industria forestal, tecnologías limpias y juegos. Su economía tecnológica es menor que las de Alemania y Francia, pero está muy especializada y es intensiva en innovación.
Los sectores tecnológicos más fuertes de Austria son la ingeniería industrial, la electrónica, la tecnología medioambiental, los sistemas de movilidad y los materiales avanzados.
El país cuenta con una sólida base de empresas manufactureras orientadas a la exportación, especialmente en maquinaria, sensores, equipos de transporte y sistemas industriales de eficiencia energética. Austria también es importante en componentes de automoción y electrónica relacionada con semiconductores.
Su perfil tecnológico es similar al de Alemania, pero más especializado. La fuerza competitiva de Austria reside en la ingeniería de alta calidad, la fiabilidad industrial y la fabricación ecológica.
Las principales industrias tecnológicas de Portugal son los servicios de software, las energías renovables, las tecnologías de la información deslocalizadas, las tecnologías financieras y los servicios para empresas emergentes.
Lisboa y Oporto se han convertido en centros tecnológicos europeos cada vez más visibles, especialmente en lo que respecta a nuevas empresas, desarrollo de software y eventos tecnológicos internacionales. Portugal también es fuerte en el despliegue de energías renovables y se ha forjado una reputación como ubicación tecnológica nearshore competitiva para las empresas europeas.
El país aún no lidera Europa en fabricación de alta tecnología, pero cada vez es más relevante en servicios digitales, talento remoto, energía verde y ecosistemas de startups.
Las principales industrias tecnológicas de Grecia son la tecnología marítima, los servicios de transporte, la tecnología turística, las energías renovables y los servicios públicos digitales.
La economía griega tiene una tradición marítima mundial, por lo que la digitalización del transporte marítimo, la tecnología portuaria, la gestión de flotas y los servicios marítimos son sus puntos fuertes naturales. El turismo también apoya la demanda tecnológica en pagos, plataformas, sistemas de reservas y experiencia digital del cliente.
El sector griego de las energías renovables está creciendo, sobre todo en energía solar y eólica. Su reto es convertir los puntos fuertes del sector en un ecosistema tecnológico más amplio y orientado a la exportación.
Chipre ha construido su perfil tecnológico en torno a la tecnología financiera, la tecnología reguladora, las plataformas comerciales, los servicios TIC y los servicios digitales profesionales.
El papel del país como centro financiero y de servicios a las empresas favorece la demanda de software de cumplimiento normativo, pagos digitales, infraestructura de comercio en línea y ciberseguridad. Chipre también tiene una cuota relativamente alta de I+D empresarial relacionada con las TIC en comparación con muchas economías más grandes.
Su mercado es pequeño, pero su especialización es clara: servicios digitales vinculados a las finanzas y tecnología reguladora.
Los principales sectores tecnológicos de Malta son el juego electrónico, las tecnologías financieras, las plataformas digitales, los servicios TIC y los servicios reguladores.
El país tiene una de las mayores contribuciones de la UE del sector de las TIC al valor añadido nacional. Su industria del juego ha atraído a empresas internacionales de entretenimiento en línea, pagos, cumplimiento de la normativa, gestión de plataformas y operaciones con clientes.
El modelo tecnológico de Malta se basa en gran medida en los servicios. No compite en escala de fabricación, pero se ha labrado una sólida posición en servicios digitales gracias a la normativa, los conocimientos lingüísticos y la infraestructura empresarial internacional.
Estonia es uno de los casos más claros de éxito del Estado digital en Europa. Sus sectores más fuertes son la administración electrónica, la identidad digital, la ciberseguridad, el SaaS y la infraestructura digital del sector público.
El sistema nacional de identidad digital, los servicios públicos en línea y el programa de residencia electrónica han convertido a Estonia en un referente de la administración digital. El país también tiene una sólida reputación en ciberseguridad, influida por su posición geopolítica y su temprana inversión en resiliencia digital.
El liderazgo tecnológico de Estonia no se basa en el volumen de ventas, sino en la exportabilidad de sus modelos. Muchos países miran a Estonia como ejemplo de cómo digitalizar eficazmente los servicios públicos.
Los sectores tecnológicos más fuertes de Letonia son los servicios TIC, las telecomunicaciones, el apoyo a las tecnologías financieras, los servicios de procesos empresariales y las infraestructuras digitales.
Letonia tiene una contribución relativamente alta a las TIC en comparación con varios países de la UE. Sus puntos fuertes se concentran en servicios de software, operaciones digitales, redes de telecomunicaciones y funciones tecnológicas administrativas.
La oportunidad del país es profundizar en su papel en la economía digital del Báltico, especialmente conectando el talento de las TIC con la tecnología financiera, la ciberseguridad y los servicios de administración electrónica.
Lituania se ha convertido en uno de los pequeños países tecnológicos más interesantes de la UE. Sus principales sectores son la tecnología financiera, la tecnología láser, la ciberseguridad, los pagos y la tecnología de registro.
Vilna se ha convertido en un importante centro de tecnología financiera, sobre todo para entidades de dinero electrónico, empresas de pagos y proveedores de infraestructuras financieras. Lituania también tiene un nicho de larga tradición en tecnología láser, apoyado por la investigación científica y las empresas orientadas a la exportación.
La combinación de la normativa sobre tecnología financiera y la especialización en tecnología punta confiere a Lituania una posición distintiva en el panorama tecnológico de la UE.
Los sectores tecnológicos más potentes de Polonia son la ingeniería de software, los juegos, los componentes de automoción, las baterías, los servicios empresariales y la tecnología industrial.
Polonia cuenta con una de las mayores reservas europeas de desarrolladores de software y profesionales de TI. También tiene presencia mundial en el sector de los videojuegos a través de empresas como CD Projekt y un ecosistema más amplio de estudios y proveedores de servicios.
A nivel industrial, Polonia es cada vez más importante en componentes de automoción, cadenas de suministro de baterías y servicios de fabricación. Su escala, competitividad de costes y base de ingeniería la convierten en una de las economías tecnológicas-industriales emergentes más importantes de la UE.
Las principales industrias tecnológicas checas son la automoción, la automatización industrial, la ciberseguridad, la maquinaria y la electrónica.
El país es uno de los mayores productores de vehículos per cápita de la UE y cuenta con una profunda base de proveedores vinculados a la fabricación alemana y centroeuropea. Chequia también tiene una sólida marca de ciberseguridad, respaldada por empresas como Avast y un ecosistema de seguridad de software más amplio.
La ventaja de Chequia reside en combinar la producción industrial con capacidades digitales y de ingeniería cada vez más sofisticadas.
Eslovaquia es uno de los países más especializados en automoción de la UE. Su principal industria vinculada a la tecnología es la fabricación de vehículos, apoyada por los componentes de automoción, la automatización industrial y las inversiones emergentes en la cadena de suministro de vehículos eléctricos.
El país tiene una elevada concentración de producción de automóviles en relación con su población. Esto genera una gran experiencia en fabricación, pero también un riesgo estratégico: La economía eslovaca está muy expuesta a la transición de los vehículos con motor de combustión a la movilidad eléctrica y definida por software.
Su competitividad futura dependerá de su capacidad para pasar del ensamblaje a la fabricación de vehículos eléctricos, baterías, software y componentes de mayor valor añadido.
Las industrias tecnológicas más fuertes de Hungría son la fabricación de baterías, la electrónica del automóvil, la producción de vehículos, los componentes industriales y el ensamblaje de componentes electrónicos.
El país ha atraído importantes inversiones extranjeras directas en plantas de baterías y fabricación de vehículos eléctricos. Además, forma parte de la cadena de suministro automovilístico centroeuropea y abastece a fabricantes alemanes, coreanos, chinos y de otros países.
La posición tecnológica de Hungría está muy orientada a la fabricación. Su principal reto es aumentar el valor de la I+D local y evitar depender excesivamente de la capacidad de producción de propiedad extranjera.
Las principales industrias tecnológicas de Eslovenia son la fabricación avanzada, la robótica, los proveedores de automoción, la tecnología ecológica y el equipamiento industrial.
El país tiene una sólida base de ingeniería y buenos resultados en fabricación especializada. Se beneficia de su posición entre Europa Central, los Balcanes e Italia, con estrechos vínculos con las cadenas de suministro de automoción, maquinaria y componentes.
El liderazgo tecnológico de Eslovenia se basa más en nichos de mercado que a gran escala. Sus puntos fuertes son la precisión, la calidad de la ingeniería y la especialización industrial.
Los principales sectores tecnológicos de Croacia son el software, los juegos, la movilidad eléctrica, la tecnología turística y los servicios digitales.
El país ganó visibilidad internacional gracias a las empresas de movilidad y software, mientras que su economía turística impulsa una fuerte demanda de plataformas digitales, pagos, sistemas de reserva y tecnologías de experiencia del cliente.
El reto de Croacia es la escala. Tiene empresas tecnológicas prometedoras y talento, pero su ecosistema sigue siendo más pequeño que los de Polonia, Chequia o los países bálticos.
Los sectores tecnológicos más fuertes de Rumanía son la subcontratación de software, la ciberseguridad, los servicios informáticos, los componentes de automoción y los servicios de ingeniería.
Bucarest, Cluj-Napoca, Iași y Timișoara se han convertido en importantes centros tecnológicos, sobre todo para el desarrollo de software y la ingeniería subcontratada. Rumanía también tiene una sólida base industrial relacionada con la producción de automóviles y componentes.
Su ventaja competitiva reside en el talento técnico, la competitividad de costes y la prestación de servicios multilingües. El próximo paso es pasar de la subcontratación a empresas tecnológicas más orientadas al producto.
Los principales sectores búlgaros relacionados con la tecnología son los servicios TIC, la externalización de software, las operaciones fintech, el apoyo a la ciberseguridad y la tecnología de procesos empresariales.
El país tiene una de las mayores contribuciones del sector de las TIC al valor añadido bruto de la UE. Sofía, en particular, se ha convertido en un centro tecnológico regional de desarrollo de software, operaciones de apoyo y servicios digitales.
La economía tecnológica búlgara está orientada a los servicios, con un fuerte potencial en software nearshore, infraestructuras fintech y servicios de ciberseguridad.
El panorama por países muestra que la economía tecnológica de la UE no está dominada por un único sector. Por el contrario, está dividida en varias grandes agrupaciones industriales.
El primer cluster es el de automoción y tecnología industrial. Alemania, España, Chequia, Eslovaquia, Hungría, Polonia, Austria, Rumanía y Eslovenia están profundamente vinculadas a la producción de vehículos, componentes, maquinaria y automatización de fábricas.
El segundo cluster es el de ciencias de la vida y tecnología sanitaria. Irlanda, Bélgica, Dinamarca, Alemania, Francia, Italia y los Países Bajos desempeñan un importante papel en la industria farmacéutica, la biotecnología, los dispositivos médicos y la innovación sanitaria.
El tercer cluster son los servicios digitales y las TIC. Irlanda, Malta, Estonia, Letonia, Lituania, Chipre, Bulgaria, Rumanía y Portugal destacan en software, tecnología financiera, plataformas digitales o valor añadido de las TIC.
El cuarto clúster es el de la tecnología estratégica profunda. Los Países Bajos son líderes en equipos semiconductores, Bélgica en investigación de semiconductores, Francia en aeroespacial y defensa, Suecia y Finlandia en telecomunicaciones e innovación, y Lituania en láser.
El quinto cluster es la tecnología verde. Dinamarca, España, Alemania, Portugal, Grecia, Suecia, Finlandia y Austria tienen posiciones fuertes en energías renovables, redes inteligentes, fabricación limpia o sistemas energéticos.
El mayor punto fuerte de Europa es su profundidad industrial. La UE cuenta con empresas y ecosistemas de investigación de categoría mundial en ingeniería del automóvil, aeroespacial, farmacéutica, tecnología médica, energías renovables, maquinaria industrial, semiconductores y equipos de telecomunicaciones.
Otro punto fuerte es la especialización. Los países más pequeños suelen ser líderes en nichos concretos. Estonia muestra cómo el gobierno digital puede convertirse en un modelo internacional. Lituania se ha forjado un perfil en tecnología financiera y láser. Malta se ha convertido en un importante centro de iGaming y servicios TIC. Luxemburgo se ha posicionado en las tecnologías financieras y el espacio. Dinamarca ha combinado la energía eólica y las ciencias de la vida en un potente modelo de innovación.
Europa también se beneficia de una sólida reglamentación, mano de obra cualificada, sistemas públicos de investigación y fabricación de alta calidad. Estos factores hacen que la UE sea muy competitiva en sectores en los que la confianza, la seguridad, el cumplimiento de las normas y la precisión son importantes.
La mayor debilidad de la UE es la escala. Europa produce muchas empresas excelentes, pero menos gigantes digitales mundiales que Estados Unidos o China. El capital riesgo sigue concentrado en unos pocos mercados, sobre todo en el Reino Unido, Alemania, Francia, Suecia y los Países Bajos. Muchas empresas prometedoras tienen dificultades para crecer en mercados nacionales fragmentados.
Otro punto débil es la dependencia. Europa sigue expuesta a proveedores extranjeros en semiconductores, baterías, infraestructuras en la nube, materias primas críticas y algunas tecnologías de IA. Incluso allí donde Europa cuenta con sólidas capacidades industriales, partes clave de la cadena de valor pueden situarse fuera de la UE.
El tercer punto débil es la desigual adopción digital. Algunos países están muy avanzados en nube, inteligencia artificial, análisis de datos y servicios públicos digitales, mientras que otros van a la zaga. Esto crea una economía digital dividida dentro del mercado único.
Para las empresas transfronterizas, conocer las principales industrias de la UE por países es más que un ejercicio macroeconómico. Ayuda a determinar dónde encontrar proveedores, socios, clientes, polos de innovación y oportunidades de inversión.
Una empresa que busque tecnología automovilística debe prestar especial atención a Alemania, Chequia, Eslovaquia, Hungría, Polonia y España. Una empresa centrada en tecnología financiera debería vigilar Irlanda, Lituania, Luxemburgo, Chipre y Malta. Una empresa de ciencias de la vida debería mirar con lupa a Irlanda, Bélgica, Dinamarca, Alemania y Francia. Una empresa de energías renovables debería analizar Dinamarca, España, Alemania y Portugal. Una empresa de semiconductores o fotónica debería fijarse en los Países Bajos, Bélgica, Alemania, Austria y Lituania.
El mercado único de la UE potencia aún más estas especializaciones nacionales. Las empresas pueden combinar en cadenas de valor transfronterizas la experiencia holandesa en semiconductores, la producción industrial alemana, el talento polaco en software, la tecnología energética danesa, las infraestructuras TIC irlandesas y los conocimientos técnicos bálticos sobre administración digital.
La palabra clave "principales industrias de la UE por nación" capta una de las realidades más importantes de la economía europea: la UE no es un ecosistema tecnológico único, sino una red de puntos fuertes nacionales especializados.
Alemania es líder en automoción y automatización industrial. Francia es potente en aeronáutica, defensa y tecnología estratégica. Los Países Bajos son esenciales para la industria mundial de semiconductores. Irlanda domina en servicios TIC y fabricación farmacéutica. Dinamarca es fuerte en energía eólica y ciencias de la vida. Suecia y Finlandia lideran la innovación, las telecomunicaciones y la tecnología industrial digital. Los países bálticos son muy relevantes en tecnología financiera, ciberseguridad y administración electrónica. Europa Central y Oriental se ha convertido en esencial para las cadenas de suministro de automoción, baterías, software y fabricación.
El reto de Europa es conectar estos puntos fuertes de forma más eficaz. Si la UE consigue reducir la fragmentación, ampliar la escala de sus empresas tecnológicas, reforzar las cadenas de suministro estratégicas y acelerar la adopción digital, su mapa industrial por países podría convertirse en una de sus mayores ventajas competitivas.
Al continuar utilizando el sitio, usted acepta el uso de cookies. más información
La configuración de cookies de este sitio web está establecida en "permitir cookies" para ofrecerle la mejor experiencia de navegación posible. Si continúa utilizando este sitio web sin cambiar la configuración de cookies o hace clic en "Aceptar" a continuación, está dando su consentimiento.