
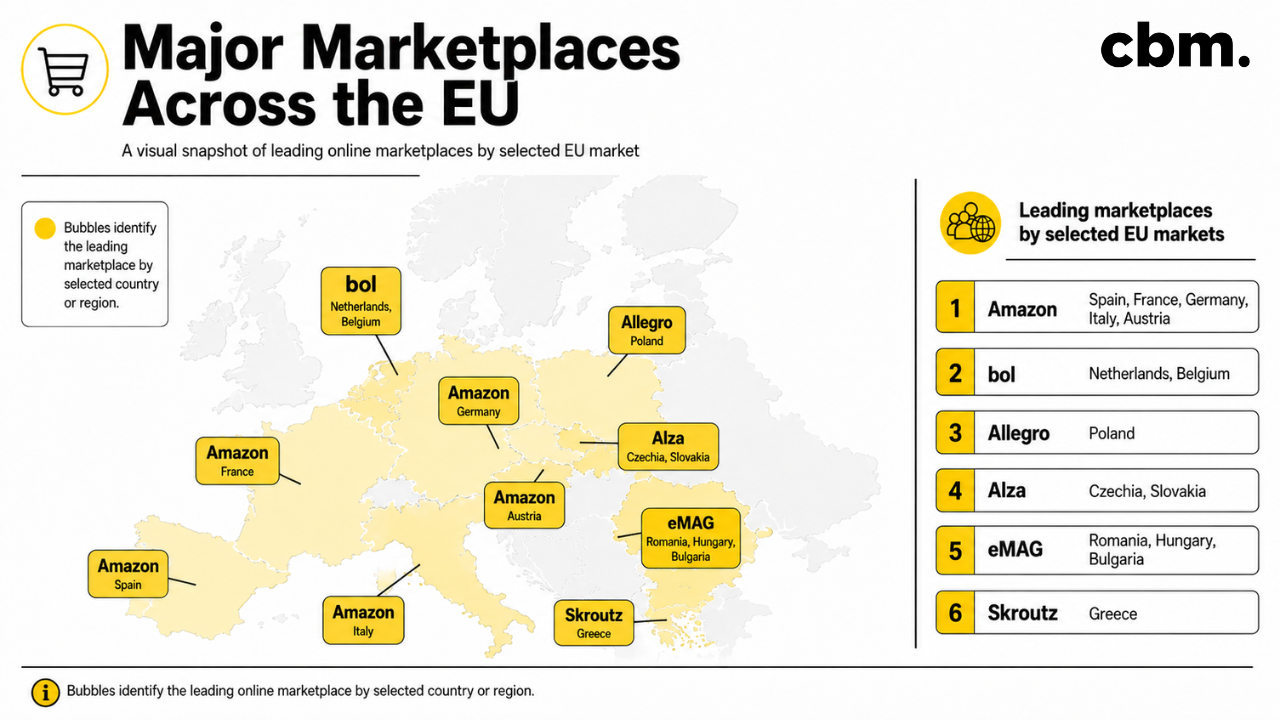
El uso de los mercados en la UE se ha convertido en uno de los indicadores más importantes de la evolución del comercio electrónico europeo. Los mercados en línea son ahora una importante vía de acceso al mercado para las empresas, un entorno de compra por defecto para los consumidores y una preocupación creciente para los reguladores, ya que las plataformas transfronterizas reconfiguran la competencia, los flujos aduaneros, los controles de seguridad de los productos y la política de comercio digital.
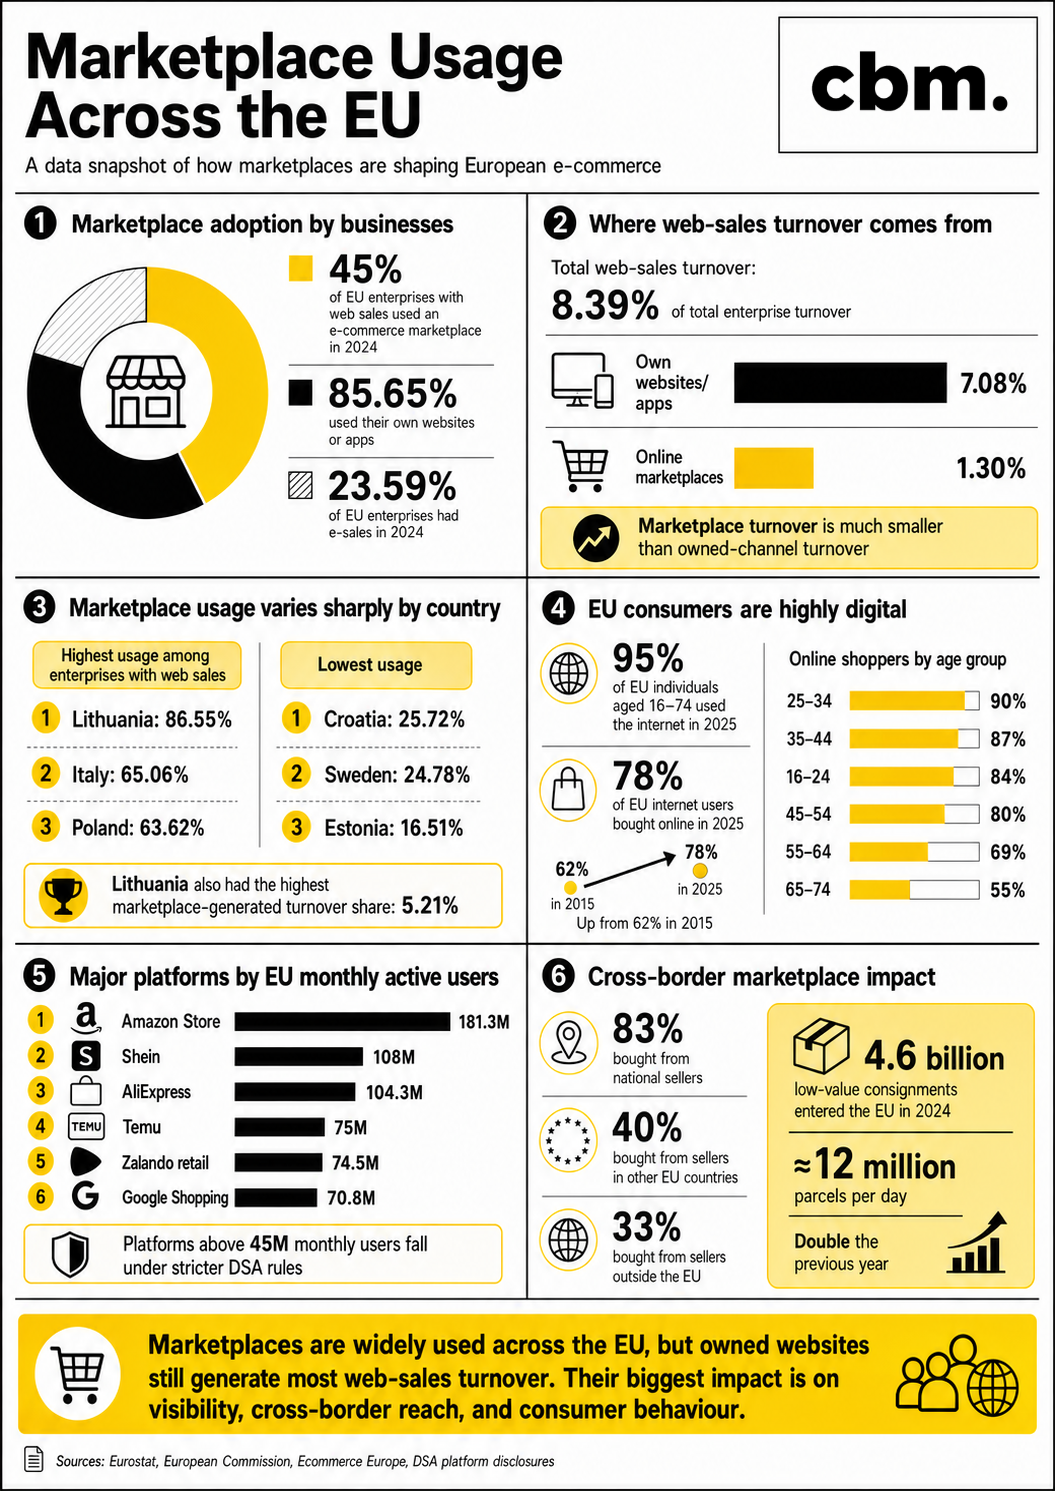
La instantánea oficial más clara procede de los datos de Eurostat sobre comercio electrónico empresarial en 2024. En 2024, el 45% de las empresas de la UE con ventas por Internet utilizaban un mercado de comercio electrónico, mientras que el 85,65% utilizaban sus propios sitios web o aplicaciones. Esto demuestra que los canales de comercio electrónico propios siguen siendo la vía dominante para las ventas por Internet, pero casi la mitad de las empresas que venden en línea a través de sitios web o aplicaciones utilizan ahora los mercados.
La historia de los mercados se matiza cuando se analiza el volumen de negocio. En 2024, las empresas de la UE generaron el 8,39% de su facturación total a través de ventas por Internet. De esa cifra, el 7,08 % procedía de sitios web o aplicaciones propios, mientras que solo el 1,30 % procedía de mercados en línea. En otras palabras, la adopción de los mercados está muy extendida, pero su facturación sigue representando una parte mucho menor de los ingresos de las empresas que la de los canales digitales propios.
| Indicador | Última cifra | Significado del mercado |
| Empresas de la UE con ventas electrónicas | 23,59% en 2024 | Casi una de cada cuatro empresas de la UE vendió electrónicamente |
| Empresas de la UE que sólo utilizan sitios web o aplicaciones para la venta electrónica | 17,99% en 2024 | Las ventas por Internet siguen siendo la principal vía de venta electrónica |
| Las empresas de la UE que sólo utilizan | 2,9% en 2024 | El EDI se adopta menos, pero es importante en volumen de negocio |
| Las empresas de la UE utilizan tanto la venta por Internet como el EDI | 2,7% en 2024 | Las ventas electrónicas multicanal siguen siendo limitadas |
| Empresas con ventas por Internet que utilizan sitios web/aplicaciones propias | 85,65% en 2024 | Los canales propios dominan la infraestructura de los vendedores |
| Empresas con ventas por Internet a través de marketplaces | 45% en 2024 | Los mercados son un importante canal de ventas secundario |
| Facturación total de las empresas por ventas electrónicas | 19,49% en 2024 | Casi una quinta parte de la facturación de las empresas procede de la venta electrónica. |
| Facturación total de las empresas por ventas en Internet | 8,39% en 2024 | Las ventas por Internet son importantes, pero inferiores a las ventas por EDI |
| Facturación total de las empresas a partir de sus propios sitios web/aplicaciones | 7,08% en 2024 | El comercio electrónico propio acapara la mayor parte del volumen de negocio de las ventas por Internet |
| Facturación total de las empresas en los mercados | 1,30% en 2024 | La cuota de ingresos de los mercados sigue siendo comparativamente baja |
Los datos empresariales de Eurostat muestran que el comercio electrónico en la UE no es una simple historia de "mercados frente a sitios web". A menudo, las empresas utilizan los mercados para obtener visibilidad, información, captación de nuevos clientes y alcance transfronterizo, mientras que sus propios sitios web y aplicaciones siguen siendo la base de ingresos más sólida.
El uso de los mercados en la UE es desigual. Algunos mercados muestran una gran dependencia de los canales de mercado entre las empresas con ventas por Internet, mientras que otros siguen estando muy orientados a los sitios web y aplicaciones propios.
Los mayores índices de uso de los mercados entre las empresas con ventas por Internet en 2024 se registraron en Lituania, con un 86,55%, Italia, con un 65,06%, y Polonia, con un 63,62%. En el otro extremo de la escala, los índices más bajos de uso de los mercados se registraron en Estonia, con un 16,51%, Suecia, con un 24,78%, y Croacia, con un 25,72%.
| Países de la UE | Uso de los mercados entre las empresas con ventas por Internet, 2024 |
| Lituania | 86.55% |
| Italia | 65.06% |
| Polonia | 63.62% |
| Croacia | 25.72% |
| Suecia | 24.78% |
| Estonia | 16.51% |
Lituania es la excepción más clara. Tiene el mayor índice de uso de los mercados entre las empresas con ventas por Internet y también la mayor proporción de la facturación total de las empresas generada a través de los mercados, con un 5,21%. Este porcentaje es muy superior a la media de la UE, que es del 1,30%.
La conclusión comercial más importante es que los mercados online se utilizan ampliamente, pero aún no dominan la facturación de las empresas. Eurostat afirma que, en 2024, la facturación del comercio electrónico a través de sitios web o aplicaciones propias fue más de cinco veces superior a la generada a través de los mercados online.
Esto es importante porque el uso del mercado puede ser engañoso si se mide sólo por la adopción. Una empresa puede tener productos en Amazon, Zalando, eBay, Etsy, ManoMano, Kaufland, Bol, Allegro u otro mercado, pero generar la mayor parte de sus ingresos digitales a través de su propia tienda web, portal B2B, aplicación o entorno de pedidos directos.
| Canal de ventas por Internet | Porcentaje de la facturación total de las empresas de la UE, 2024 |
| Sitios web o aplicaciones propios | 7.08% |
| Mercados en línea | 1.30% |
| Ventas totales por Internet | 8.39% |
Para las marcas, los minoristas y los vendedores B2B, esto sugiere que los mercados suelen entenderse mejor como canales de alcance que como la infraestructura principal de ingresos. Ayudan a los vendedores a atraer tráfico, probar nuevos mercados y captar clientes, pero las plataformas propias siguen siendo fundamentales para controlar los márgenes, poseer los datos de los clientes, dar forma a la experiencia de marca e impulsar las compras repetidas.
El uso de los mercados en la UE se apoya en una población de compradores en línea numerosa y madura. En 2025, el 95 % de los ciudadanos de la UE con edades comprendidas entre los 16 y los 74 años había utilizado Internet en los 12 meses anteriores, y el 78 % de ellos había comprado o encargado bienes o servicios en línea.
La penetración de las compras en línea no ha dejado de crecer en la última década. En 2015, el 62% de los usuarios de internet de la UE compraban en línea. En 2025, esa cifra había aumentado hasta el 78%, lo que supone una ganancia de 16 puntos porcentuales en diez años.
| Indicador de consumo | Cifras de la UE |
| Personas de 16 a 74 años que utilizaron Internet en los últimos 12 meses | 95% en 2025 |
| Usuarios de Internet que compran o hacen pedidos en línea | 78% en 2025 |
| Usuarios de Internet que compraron en línea en 2015 | 62% |
| Diez años de aumento de la penetración de los compradores en línea | +16 puntos porcentuales |
| Internautas que nunca han comprado en línea | 15% en 2025 |
| Los compradores electrónicos declaran no tener problemas para comprar en línea | 63% en 2025 |
El grupo de edad con más compras en línea en la UE es el de 25 a 34 años, en el que el 90% de los internautas compraron en línea en 2025. Le siguen los de 35 a 44, con un 87%, los de 16 a 24, con un 84%, y los de 45 a 54, con un 80%. Los grupos de más edad siguen siendo menos activos, pero siguen siendo significativos: el 69 % de los internautas de 55 a 64 años y el 55 % de 65 a 74 años compran en línea.
Los datos de Eurostat sobre consumo en 2025 muestran también que la frecuencia de las compras en línea está relativamente equilibrada entre usuarios ligeros y medios. Entre las personas de la UE que compraron o encargaron bienes o servicios en línea en 2025, el 34% compró una o dos veces, mientras que el 33% lo hizo entre tres y cinco veces.
Esto es importante para la estrategia de los mercados, porque éstos se benefician del comportamiento habitual de compra. Un consumidor que compra en línea varias veces al año tiene más probabilidades de comparar precios, suscribirse a programas de entrega, utilizar la búsqueda en el mercado, consultar opiniones y moverse entre plataformas nacionales y transfronterizas.
La escala del uso de los mercados en toda la UE se hace especialmente visible en los datos de la Ley de Servicios Digitales. Con arreglo a la DSA, las plataformas con más de 45 millones de usuarios mensuales en la UE se clasifican como plataformas en línea muy grandes o motores de búsqueda en línea muy grandes.
Según la lista de la Comisión Europea actualizada el 29 de abril de 2026, varios mercados y servicios relacionados con el comercio superaban este umbral. Amazon Store registró una media de 181,3 millones de usuarios activos mensuales en la UE; Shein, 108 millones; AliExpress, 104,3 millones; Temu, 75 millones; Google Shopping, 70,8 millones; y Zalando, una media de 74,5 millones en el sector minorista.
| Plataforma o servicio | Media mensual de usuarios activos en la UE |
| Tienda Amazon | 181,3 millones de |
| Shein | 108 millones de |
| AliExpress | 104,3 millones de |
| Temu | 75 millones de |
| Media mensual de ventas al por menor de Zalando | 74,5 millones de |
| Google Shopping | 70,8 millones de |
| Booking.com | Más de 45 millones de |
Estas cifras no deben interpretarse como recuento de compradores o volumen de pedidos. Son cifras de usuarios activos o destinatarios activos comunicadas en el marco de la DSA. Sin embargo, muestran claramente la magnitud de la exposición de los mercados en la UE y explican por qué las grandes plataformas se sitúan ahora en el centro de la normativa europea sobre comercio electrónico.
La actividad de los mercados transfronterizos es una de las fuerzas más poderosas que impulsan el actual debate sobre el comercio electrónico en la UE. El Informe sobre el Comercio Electrónico Europeo 2025 estima que la UE-27 representó el 81% de la facturación total del comercio electrónico europeo en 2024 y ha experimentado un crecimiento anual constante del comercio electrónico del 7-9% desde 2022. El mismo informe estima que la penetración del comercio electrónico en la UE-27 alcanzó el 72 % en 2024 y se prevé que llegue al 74 % en 2025.
El informe también muestra la estructura transfronteriza de las compras en línea en la UE en 2024. Entre las personas que realizaron compras en línea en los últimos tres meses, el 83 % compró a vendedores nacionales, el 40 % a vendedores de otros países de la UE y el 33 % a vendedores del resto del mundo (países no pertenecientes a la UE).
| Fuente de las compras transfronterizas en línea, EU-27 2024 | Porcentaje de compradores en línea |
| Vendedores nacionales | 83% |
| Vendedores de otros países de la UE | 40% |
| Vendedores de países no pertenecientes a la UE | 33% |
Estos datos ponen de manifiesto una realidad clave del mercado: el comercio electrónico nacional sigue siendo la base de las compras en línea en la UE, pero las compras transfronterizas están ahora profundamente arraigadas en el comportamiento de los consumidores. Los mercados facilitan las compras transfronterizas resolviendo los problemas de búsqueda, pago, descubrimiento de productos, señales de confianza, opciones de entrega y atención al cliente.
El uso de los mercados en línea en toda la UE también se refleja en los flujos de paquetes. En 2024, la UE registró la entrada de 4.600 millones de envíos de bajo valor , de 150 € o menos , lo que supone un volumen de unos 12 millones de paquetes al día, el doble que el año anterior, según cifras de la Comisión Europea citadas en los debates políticos sobre las importaciones del comercio electrónico. Reuters también informó de que, en 2024, el 91 % de los envíos de comercio electrónico con un valor inferior a 150 € procedían de China.
Este aumento de los paquetes está estrechamente relacionado con el crecimiento de los mercados transfronterizos y de coste ultrabajo, como Temu, Shein, AliExpress y plataformas similares. Ha hecho que el uso de los mercados deje de ser una cuestión comercial para convertirse en un problema político que afecta a las aduanas, la seguridad de los productos, la recaudación del IVA, el impacto medioambiental y la competencia leal.
La Ley de Servicios Digitales de la UE ha hecho que los mercados más grandes rindan más cuentas, ya que su tamaño genera riesgos sistémicos. Las plataformas con más de 45 millones de usuarios mensuales en la UE deben cumplir normas más estrictas de la Ley de Servicios Digitales, incluidas obligaciones relativas a los contenidos ilegales, la transparencia publicitaria, los sistemas de recomendación, la presentación de informes y la mitigación de riesgos.
Esto es importante para los vendedores porque el entorno normativo de las plataformas es cada vez más estricto. Cuanto más importancia tienen los mercados en el comercio de la UE, más se espera de ellos que controlen la seguridad de los productos, la transparencia de los vendedores, los riesgos de falsificación, los patrones oscuros, la protección de los consumidores y la trazabilidad.
En la práctica, el uso de los mercados en la UE no sólo está creciendo como canal de ventas. También se está convirtiendo en un entorno de cumplimiento. Los vendedores que utilizan los mercados deben conocer cada vez mejor las normas de las plataformas, la legislación de la UE en materia de consumo, la conformidad de los productos, los requisitos aduaneros, las obligaciones en materia de IVA y las expectativas específicas de cada país.
La contradicción central en los datos de los mercados de la UE es clara: el uso de los mercados es elevado, pero el volumen de negocio sigue siendo relativamente bajo. Casi la mitad de las empresas de la UE con ventas por Internet utilizan mercados, pero sólo el 1,30% de la facturación total de las empresas procede de ventas por Internet a través de mercados.
Esto significa que los mercados son estratégicamente importantes incluso cuando no son el principal canal de ingresos. Influyen en el descubrimiento, la transparencia de precios, las expectativas de los clientes, las normas de entrega, las devoluciones y la competencia transfronteriza.
Para muchos vendedores, los mercados no están sustituyendo al comercio electrónico directo. Por el contrario, se están convirtiendo en parte de un modelo de ventas multicanal en el que las empresas equilibran el alcance con la dependencia.
Para los minoristas y las marcas de la UE, los datos apuntan a una realidad de doble canal. Los sitios web propios y las aplicaciones siguen acaparando la mayor parte del volumen de negocio de las ventas por Internet, pero los mercados son demasiado grandes para ignorarlos. Una empresa que evite los mercados puede proteger sus márgenes y los datos de sus clientes, pero también puede perderse una gran parte de las búsquedas y descubrimientos de los consumidores.
Para los vendedores transfronterizos, los mercados pueden reducir las barreras de entrada. Ofrecen acceso a tráfico establecido, pagos, confianza del consumidor y expectativas de entrega. Esto es especialmente importante en los fragmentados mercados europeos, donde el idioma, las preferencias de pago, las expectativas de devolución y la infraestructura logística varían de un país a otro.
Para las empresas B2B y mayoristas, la cuestión del mercado es más selectiva. Los datos más amplios sobre ventas electrónicas de Eurostat muestran que las ventas de tipo EDI siguen siendo importantes en el volumen de negocio, especialmente en sectores como la fabricación y la venta al por mayor. En 2024, las empresas de la UE generaron el 11,07% del volumen de negocio total con ventas de tipo EDI, frente al 8,39% con ventas por Internet.
Esto sugiere que en el B2B, el futuro puede no ser un simple cambio de las ventas tradicionales a los mercados públicos. En su lugar, es probable que el mercado evolucione a través de una combinación de portales privados, plataformas de contratación, mercados específicos del sector, integraciones EDI e infraestructuras de comercio digital propias.
El uso de los mercados en la UE es fuerte, desigual y estratégicamente importante. Por el lado de los vendedores, el 45% de las empresas de la UE con ventas por Internet utilizaron mercados en 2024. En cuanto a los consumidores, el 78% de los usuarios de Internet de la UE compraron en línea en 2025. En cuanto a las plataformas, los principales mercados alcanzan ya decenas o cientos de millones de usuarios activos mensuales en toda la UE, encabezados por Amazon Store, con 181,3 millones, Shein, con 108 millones, AliExpress, con 104,3 millones, y Temu, con 75 millones.
La conclusión más importante es que el comercio electrónico de la UE está cada vez más influido por los mercados, aunque su volumen de negocio aún no esté dominado por ellos. Los sitios web propios y las aplicaciones siguen generando la mayor parte de los ingresos por ventas web. Sin embargo, los mercados determinan dónde buscan los consumidores, cómo se expanden los vendedores más allá de las fronteras, cómo se comparan los precios y cómo enfocan los reguladores el futuro del comercio en línea.


Al continuar utilizando el sitio, usted acepta el uso de cookies. más información
La configuración de cookies de este sitio web está establecida en "permitir cookies" para ofrecerle la mejor experiencia de navegación posible. Si continúa utilizando este sitio web sin cambiar la configuración de cookies o hace clic en "Aceptar" a continuación, está dando su consentimiento.
